|
시장보고서
상품코드
2129346
데이터센터 부스바 시장 예측(-2032년) : 도체 유형별, 스페이스 유형별, 허용 전류별, IT 부하별, 전원별, 데이터센터 유형별, 지역별Data Center Busbar Market by IT Load (Al, Non-Al), Data Center Type (Hyperscale, Colocation, Enterprise), Conductor Type (Copper, Aluminum & Hybrid), Power Source (AC, DC), Power Ampacity, Space Type (Gray, White), and Region - Global Forecast to 2032 |
||||||

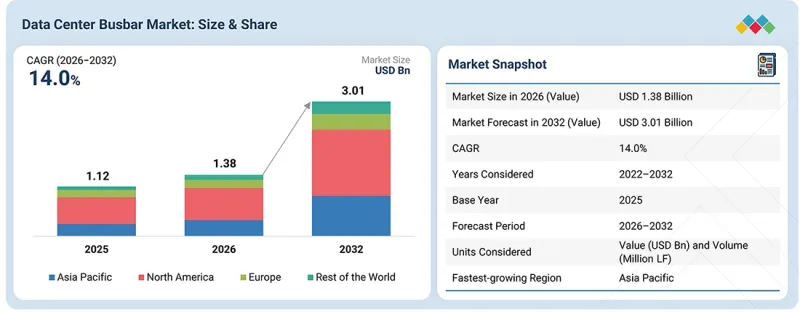
세계의 데이터센터 부스바 시장 규모는 2026년 13억 8,000만 달러에서 2032년까지 30억 1,000만 달러로 성장하며, 예측 기간 중 CAGR은 14.0%에 달할 것으로 전망되고 있습니다.
전 세계 데이터센터 부스바 시장은 데이터센터의 급속한 확장, AI 도입 확대 및 랙 전력 밀도 상승에 힘입어 강력한 성장을 달성하고 있습니다.
| 조사 범위 | |
|---|---|
| 조사 대상 기간 | 2022-2032년 |
| 기준연도 | 2025년 |
| 예측 기간 | 2026-2032년 |
| 산정 단위 | 금액(100만 달러) 및 수량(100만 LF) |
| 부문 | 도체 유형별, 스페이스 유형별, 허용 전류별, IT 부하별, 전원별, 데이터센터 유형별, 지역별 |
| 대상 지역 | 북미, 아시아태평양, 유럽 및 세계의 기타 지역 |
유연한 전력 분배, 신속한 도입, 효율적인 용량 확장을 가능하게 하는 높은 허용 전류·컴팩트·모듈식·확장성이 뛰어난 부스바 시스템에 대한 수요를 견인하는 몇 가지 동향이 있습니다. 따라서 하이퍼스케일 및 AI 전용 데이터센터의 지속적인 발전은 앞으로도 전 세계 부스바 도입의 주요 촉진요인으로 남아 있을 것으로 예상됩니다.
"IT 부하별로는 예측 기간 중 비 AI 부문이 두 번째로 큰 점유율을 차지할 것으로 예상됩니다."
비 AI 부문은 기존 클라우드 컴퓨팅, 기업 애플리케이션, 스토리지, 네트워크, 컨텐츠 배포 및 디지털 서비스에 대한 수요가 지속되고 있는 것을 배경으로, 예측 기간 중 데이터센터 부스바 시장에서 두 번째로 큰 점유율을 차지할 것으로 예상됩니다. AI 워크로드의 확대 속도는 빠르지만, 기존 서버는 여전히 데이터센터 전력 소비량의 상당 부분을 차지하고 있으며, 2030년까지 꾸준히 성장할 것으로 예측됩니다. 코로케이션 시설 및 기업 시설의 확대에 더해, 디지털화 및 클라우드 배포의 진전으로 인해 비 AI 컴퓨팅 인프라에 대한 투자가 지원되고 있습니다. 이러한 시설에서는 계속 늘어나는 서버와 랙의 용량을 감당하기 위해 신뢰성이 높고 유연한 전력 분배가 필요하며, 이에 따라 부스바 시스템에 대한 수요가 지속되고 있습니다. 또한 모듈식 부스바는 설치 및 장비 재구성, 단계적인 용량 확장을 용이하게 하므로 지속적으로 진화하는 비 AI 데이터센터 환경에 적합합니다.
"전력 허용 전류별로 보면 고허용 전류 부문이 금액 기준으로 시장 점유율 2위를 차지할 것으로 예상됩니다."
고전류 용량 부문은 하이퍼스케일 시설, 고밀도 컴퓨팅 및 AI 인프라의 전력 수요 증가에 힘입어, 2025년에는 전력 허용 전류 기준으로 데이터센터 부스바 시장 가치에서 두 번째로 큰 점유율을 차지할 것으로 예상됩니다. 데이터센터가 더 대규모의 서버 클러스터나 고출력 랙을 도입함에 따라 운영 사업자에게는 신뢰성과 열 성능을 유지하면서 막대한 전기 부하를 감당할 수 있는 부스바 시스템이 필요합니다. 고전류 용량의 버스웨이는 이미 1,250A에서 2,000A 이상의 정격으로 제공되고 있으며, 대규모 배전 용도에 적합함을 보여주고 있습니다. 대규모 그린필드 캠퍼스의 확장과 랙 밀도의 증가는 특히 확장성과 유연성이 요구되는 배전 환경에서 대용량 부스바의 채택을 촉진할 것으로 예상됩니다.
"예측 기간 중 아시아태평양이 시장 점유율에서 2위를 차지할 것으로 전망됩니다."
아시아태평양은 데이터센터 인프라의 급속한 확대, 클라우드 배포, 디지털화 및 AI 확산에 힘입어 예측 기간 중 데이터센터 부스바 시장에서 금액 기준 2위의 점유율을 차지할 것으로 예상됩니다. 이 지역에서는 여러 국가에서 하이퍼스케일 및 코로케이션 시설에 대한 막대한 투자가 이루어지고 있습니다. CBRE는 AI, 클라우드 배포, 디지털화에 힘입은 아시아태평양의 강력한 데이터센터 수요를 강조하고 있는 반면, IEA는 동남아시아에서만 2030년까지 데이터센터 전력 수요가 2배 이상 증가할 것으로 예측하고 있습니다. 이러한 동향에 따라 신뢰성이 높고, 대용량이며, 확장성이 뛰어난 전력 배전 시스템에 대한 수요가 증가하고 있습니다. 부스바는 모듈식 설계, 컴팩트한 설치 면적, 유연한 전력 배전 덕분에 대규모 시설이나 고밀도화되는 랙에 대응할 수 있으며, 주목을 받고 있습니다. 따라서 하이퍼스케일의 지속적인 확대와 AI 대응 데이터센터의 개발로 인해 각 지역에서 부스바에 대한 견고한 수요가 지속될 것으로 예상됩니다.
Legrand(프랑스), Schneider Electric(프랑스), Vertiv Group Corp.(미국), Eaton(아일랜드), ABB(스위스)가 데이터센터 부스바 시장의 주요 기업입니다.
조사 범위:
이 보고서에서는 IT 부하, 도체 유형, 데이터센터 유형, 공간 유형, 전원, 허용 전류 및 지역을 기준으로 데이터센터 부스바 시장을 세분화하고 있습니다. 또한 시장 성장에 영향을 미치는 주요 요인(촉진요인, 제약 요인, 기회, 과제 등)에 대한 상세한 정보를 제공합니다. 더불어, 데이터센터 부스바 제조업체의 프로필을 소개하고, 각 기업의 시장 점유율 및 핵심 경쟁력을 분석하고 있습니다.
이 보고서를 구매해야 하는 이유:
이 보고서는 데이터센터 부스바 시장 및 각 부문의 매출에 대한 가장 정확한 추정치를 제공함으로써, 시장을 선도하는 기업과 신규 진입 기업에게 도움이 될 것으로 기대됩니다. 또한 이 보고서는 이해관계자가 시장의 경쟁 구도를 더 깊이 이해하고, 사업적 입지를 강화하기 위한 인사이트를 얻어 적절한 시장 진입 전략을 수립하는 데 도움이 될 것으로 기대됩니다. 아울러 이해관계자가 시장 동향을 파악할 수 있도록 지원하는 동시에, 주요 시장 촉진요인, 제약 요인, 과제 및 기회에 대한 정보를 제공합니다.
이 보고서는 다음 사항에 대한 인사이트를 제공합니다. :
- 주요 DROC(시장 형성 요인) 분석: 촉진요인(데이터센터 수 증가 및 서버/랙 전력 밀도 상승, 첨단 배전 아키텍처 수요를 견인하는 AI 클러스터 도입 확대,하이퍼스케일 데이터센터의 확대, 운영상의 유연성에 대한 요구 증가, 에너지 효율이 뛰어나고 열적으로 최적화된 배전 시스템에 대한 수요 증가), 제약 요인(고액의 설비 투자 및 구형 시설의 개조 복잡성, 조달 프로세스에 대한 엄격한 심사),기회(AI 인프라 확장에 따른 고전류 용량 부스바 솔루션에 대한 수요 증가, 고출력 직류(DC) 전력 배전의 부상, AI 인프라 업그레이드에 따른 개조 수요 증가) 및 과제(원자재 가격 변동, 고순도 구리 공급 제한, 규제 및 표준화와 관련된 제약)입니다.
- 제품 개발/혁신: 데이터센터 부스바 시장의 향후 기술 동향 및 연구개발 활동에 대한 상세한 분석.
- 시장 동향: 수익성이 높은 시장에 대한 포괄적인 정보 - 이 보고서에서는 다양한 지역의 데이터센터 부스바 시장을 분석합니다.
- 경쟁 분석: 데이터센터 부스바 시장에서 Legrand(프랑스), Schneider Electric(프랑스), Vertiv Group Corp.(미국), Eaton(아일랜드), ABB(스위스) 등 주요 기업의 시장 점유율, 성장 전략, 제품 라인업에 대한 상세한 평가입니다.
자주 묻는 질문
목차
제1장 서론
제2장 업계단체 요약
제3장 주요 인사이트
제4장 시장 개요
제5장 업계 동향
제6장 기술 진보, AI에 의한 영향, 특허, 혁신, 향후 응용
제7장 규제 상황과 지속가능성 구상
제8장 고객 상황과 구매 행동
제9장 데이터센터 부스바 시장(도체 유형별)
제10장 데이터센터 부스바 시장(스페이스 유형별)
제11장 데이터센터 부스바 시장(허용 전류별)
제12장 데이터센터 부스바 시장(IT 부하별)
제13장 데이터센터 부스바 시장(전원별)
제14장 데이터센터 부스바 시장(데이터센터 유형별)
제15장 데이터센터 부스바 시장(지역별)
제16장 경쟁 구도
제17장 기업 개요
제18장 조사 방법
제19장 부록
KSA 26.09.17The global data center busbar market is projected to grow from USD 1.38 billion in 2026 to USD 3.01 billion by 2032, at a CAGR of 14.0% during the forecast period. The global data center busbar market is witnessing strong growth, supported by rapid data center expansion, increasing AI adoption, and rising rack power densities.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2022-2032 |
| Base Year | 2025 |
| Forecast Period | 2026-2032 |
| Units Considered | Value (USD Million) and Volume (Million LF) |
| Segments | IT Load, Conductor Type, Space Type, Power Source, Power Ampacity, Data Center Type, and Region |
| Regions covered | North America, Asia Pacific, Europe, and the Rest of the World |
Several trends are driving demand for high-ampacity, compact, modular, and scalable busbar systems that enable flexible power distribution, faster deployment, and efficient capacity expansion. The continued development of hyperscale and AI-focused data centers is therefore expected to remain a key driver of busbar adoption globally.
"By IT load, the non-AI segment is expected to account for the second-largest share during the forecast period."
The non-AI segment is expected to account for the second-largest share of the data center busbar market during the forecast period, supported by continued demand for conventional cloud computing, enterprise applications, storage, networking, content delivery, and digital services. Although AI workloads are expanding faster, conventional servers still account for a significant share of data center power consumption and are projected to grow steadily through 2030. The expansion of colocation and enterprise facilities, along with increasing digitalization and cloud adoption, is sustaining investments in non-AI computing infrastructure. These facilities require reliable and flexible power distribution to support growing server and rack capacity, creating continued demand for busbar systems. Modular busbars also enable easier installation, equipment reconfiguration, and incremental capacity expansion, making them suitable for evolving non-AI data center environments.
"By power ampacity, the high ampacity segment is expected to account for the second-largest market share in terms of value."
The high ampacity segment is expected to account for the second-largest share of the data center busbar market by power ampacity, in terms of value, in 2025, driven by increasing power requirements from hyperscale facilities, high-density computing, and AI infrastructure. As data centers deploy larger server clusters and higher-power racks, operators need busbar systems that can handle substantial electrical loads while maintaining reliability and thermal performance. High-ampacity busways are already available across ratings of 1,250 A to 2,000 A and above, demonstrating their suitability for large-scale power distribution applications. The expansion of large greenfield campuses and rising rack densities is expected to support adoption of high-capacity busbars, particularly where scalable, flexible power distribution is required.
"Asia Pacific to account for the second-largest market share during the forecast period."
Asia Pacific is expected to account for the second-largest share of the data center busbar market during the forecast period, in terms of value, supported by rapid expansion of data center infrastructure, cloud adoption, digitalization, and AI deployment. The region is witnessing significant investment in hyperscale and colocation facilities across several countries. CBRE highlights strong Asia Pacific data center demand driven by AI, cloud adoption, and digitalization, while the IEA expects data center electricity demand in Southeast Asia alone to more than double by 2030. These developments are increasing requirements for reliable, high-capacity, and scalable electrical distribution systems. Busbars are gaining traction because their modular design, compact footprint, and flexible power distribution support large facilities and rising rack densities. Continued hyperscale expansion and AI-ready data center development are therefore expected to sustain strong busbar demand across regions.
Profile breakdown of primary participants for the report:
- By Company Type: Tier 1 - 65%, Tier 2 - 20%, and Tier 3 - 15%
- By Designation: Directors - 25%, Managers - 30%, and Others - 45%
- By Region: North America - 30%, Asia Pacific - 40%, Europe - 20%, and Rest of the World - 10%
Legrand (France), Schneider Electric (France), Vertiv Group Corp. (US), Eaton (Ireland), and ABB (Switzerland) are major players in the data center busbar market.
Research Coverage:
The report segments the data center busbar market based on IT load, conductor type, data center type, space type, power source, power ampacity, and region. It provides detailed information regarding the major factors influencing the market's growth, such as drivers, restraints, opportunities, and challenges. It profiles data center busbar manufacturers and analyzes their market shares and core competencies.
Reasons to Buy the Report:
The report is expected to help market leaders/new entrants by providing them with the closest approximations of revenue numbers for the data center busbar market and its segments. This report is also expected to help stakeholders better understand the market's competitive landscape, gain insights to improve their business position, and develop suitable go-to-market strategies. It also enables stakeholders to understand the market's pulse and provides information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following pointers:
- Analysis of critical DROCs: Drivers (rising number of data centers and increasing server/rack power density, growing adoption of AI clusters driving need for advanced power distribution architectures, expansion of hyperscale data centers, increasing need for operational flexibility, growing demand for energy-efficient and thermally optimized power distribution), Restraints (high capital expenditure and retrofitting complexity in older facilities, intense procurement scrutiny), Opportunities (growing AI infrastructure driving demand for high-ampacity busbar solutions, emergence of high-power DC power distribution, increasing retrofit demand driven by AI infrastructure upgrades), and Challenges (volatility in raw material prices, limited availability of high-purity copper, regulatory & standardization constraints).
- Product Development/Innovation: Detailed insights on upcoming technologies and research & development activities in the data center busbar market.
- Market Development: Comprehensive information about lucrative markets - the report analyses the data center busbar market across varied regions.
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and product offerings of leading players such as Legrand (France), Schneider Electric (France), Vertiv Group Corp. (US), Eaton (Ireland), and ABB (Switzerland) in the data center busbar market.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 UNITS CONSIDERED
- 1.6 STAKEHOLDERS
2 INDUSTRY ASSOCIATIONSEXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN DATA CENTER BUSBAR MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN DATA CENTER BUSBAR MARKET
- 3.2 DATA CENTER BUSBAR MARKET, BY POWER AMPACITY
- 3.3 DATA CENTER BUSBAR MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Rising number of data centers and increasing server/rack power density
- 4.2.1.2 Growing adoption of AI clusters driving need for advanced power distribution architectures
- 4.2.1.3 Expansion of hyperscale data centers
- 4.2.1.4 Increasing need for operational flexibility
- 4.2.1.5 Growing demand for energy-efficient and thermally optimized power distribution
- 4.2.2 RESTRAINTS
- 4.2.2.1 High capital requirements and complexity of legacy infrastructure upgrades
- 4.2.2.2 Intense procurement scrutiny
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Growing AI infrastructure driving demand for high-ampacity busbar solutions
- 4.2.3.2 Emergence of high-power DC distribution
- 4.2.4 CHALLENGES
- 4.2.4.1 Volatility in raw material prices
- 4.2.4.2 Regulatory & standardization constraint
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN DATA CENTER BUSBAR MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.2 ECOSYSTEM SHIFTS
- 4.6 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 BARGAINING POWER OF SUPPLIERS
- 5.1.2 BARGAINING POWER OF BUYERS
- 5.1.3 THREAT OF NEW ENTRANTS
- 5.1.4 THREAT OF SUBSTITUTES
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 GDP TRENDS AND FORECAST
- 5.2.2 TRENDS IN THE GLOBAL DATA CENTER BUSBAR INDUSTRY
- 5.3 VALUE CHAIN ANALYSIS
- 5.3.1 RAW MATERIAL & COMPONENT SUPPLIERS
- 5.3.2 CONDUCTOR & BUSBAR MANUFACTURERS
- 5.3.3 BUSWAY / BUSDUCT MANUFACTURERS
- 5.3.4 SYSTEM INTEGRATORS & POWER DISTRIBUTION SPECIALISTS
- 5.3.5 DISTRIBUTION & CHANNEL PARTNERS
- 5.3.6 EPC / MEP CONTRACTORS
- 5.3.7 DATA CENTER OWNERS & OPERATORS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE TREND, BY REGION
- 5.5.2 AVERAGE SELLING PRICE OF DATA CENTER BUSBAR, BY KEY PLAYERS
- 5.6 TRADE DATA
- 5.6.1 IMPORT SCENARIO (HS CODE 853690)
- 5.6.2 EXPORT SCENARIO (HS CODE 853690)
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 MOLEX: MULTI-CHANNEL LIQUID-COOLED BUSBAR
- 5.10.2 TE CONNECTIVITY AND COOLER MASTER: LIQUID-COOLED VERTICAL BUSBAR
- 5.10.3 EATON AND NVIDIA: 800-VDC AI-FACTORY POWER ARCHITECTURE INCORPORATING ORV3 BUSBAR-BASED POWER DISTRIBUTION
- 5.11 IMPACT OF 2025 US TARIFF
- 5.11.1 KEY TARIFF RATES
- 5.11.2 PRICE IMPACT ANALYSIS
- 5.11.3 IMPACT ON COUNTRIES/REGIONS
- 5.11.3.1 US
- 5.11.3.2 Europe
- 5.11.3.3 Asia Pacific
- 5.11.4 IMPACT ON END-USE INDUSTRIES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 LIQUID-COOLED BUSBAR ARCHITECTURE
- 6.2 COMPLEMENTARY TECHNOLOGY
- 6.2.1 BUSBAR INSULATION & LAMINATION
- 6.3 TECHNOLOGY ROADMAP
- 6.3.1 SHORT-TERM (2025-2027): INTELLIGENT MONITORING AND HIGH-AMPACITY MODULAR BUSBARS
- 6.3.2 MID-TERM (2027-2030): AI-READY BUSBARS AND DIGITAL POWER DISTRIBUTION
- 6.3.3 LONG-TERM (2030-2035+): HIGH-VOLTAGE DC AND NEXT-GENERATION INTELLIGENT BUSBARS
- 6.4 PATENT ANALYSIS
- 6.5 FUTURE APPLICATIONS
- 6.5.1 AI-READY HIGH-DENSITY BUSBAR SYSTEMS
- 6.5.2 800-VDC/HVDC BUSBAR ARCHITECTURE
- 6.5.3 IOT-ENABLED BUSWAY MONITORING
- 6.6 IMPACT OF GEN AI
- 6.6.1 OVERVIEW
7 REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 CARBON IMPACT REDUCTION
- 7.2.2 ECO-APPLICATIONS
- 7.3 SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS IN BUYING PROCESS AND EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
- 8.5.2 COST DYNAMICS
- 8.5.3 MARGIN OPPORTUNITIES IN KEY APPLICATIONS
9 DATA CENTER BUSBAR MARKET, BY CONDUCTOR TYPE
- 9.1 INTRODUCTION
- 9.2 COPPER
- 9.2.1 HIGH CONDUCTIVITY AND RELIABILITY SUSTAIN COPPER'S LEADERSHIP IN HIGH-DENSITY DATA CENTER POWER DISTRIBUTION
- 9.3 ALUMINUM & HYBRID
- 9.3.1 LIGHTWEIGHT CONSTRUCTION AND COST OPTIMIZATION EXPAND ALUMINUM & HYBRID BUSBAR OPPORTUNITIES
10 DATA CENTER BUSBAR MARKET, BY SPACE TYPE
- 10.1 INTRODUCTION
- 10.2 WHITE
- 10.2.1 RISING RACK DENSITY AND FLEXIBLE IT DEPLOYMENT DRIVE WHITE-SPACE BUSBAR ADOPTION
- 10.3 GRAY
- 10.3.1 EXPANDING ELECTRICAL INFRASTRUCTURE AND HIGHER DATA CENTER LOADS STRENGTHEN GRAY-SPACE BUSBAR DEMAND
11 DATA CENTER BUSBAR MARKET, BY POWER AMPACITY
- 11.1 INTRODUCTION
- 11.2 LOW AMPACITY
- 11.2.1 CONVENTIONAL IT INFRASTRUCTURE TO DRIVE DEMAND FOR LOW-AMPACITY BUSBARS
- 11.3 MEDIUM AMPACITY
- 11.3.1 VERSATILE CAPACITY AND SCALABILITY TO DRIVE MEDIUM-AMPACITY BUSBAR ADOPTION ACROSS MAINSTREAM DATA CENTERS
- 11.4 HIGH AMPACITY
- 11.4.1 AI AND HIGH-DENSITY COMPUTING TO ACCELERATE SHIFT TOWARD HIGH-AMPACITY BUSBARS
12 DATA CENTER BUSBAR MARKET, BY IT LOAD
- 12.1 INTRODUCTION
- 12.2 AI
- 12.2.1 RAPID AI POWER-DENSITY GROWTH TO ACCELERATE DEMAND
- 12.3 NON-AI
- 12.3.1 LARGE INSTALLED BASE AND DATA CENTER MODERNIZATION TO SUSTAIN DEMAND FOR CONVENTIONAL IT POWER DISTRIBUTION
13 DATA CENTER BUSBAR MARKET, BY POWER SOURCE
- 13.1 INTRODUCTION
- 13.2 AC
- 13.2.1 ESTABLISHED AC INFRASTRUCTURE AND BROAD COMPATIBILITY TO SUSTAIN AC BUSBAR DOMINANCE
- 13.3 DC
- 13.3.1 800-VDC AI ARCHITECTURES CREATE HIGH-GROWTH OPPORTUNITY FOR DC BUSBARS
14 DATA CENTER BUSBAR MARKET, BY DATA CENTER TYPE
- 14.1 INTRODUCTION
- 14.2 HYPERSCALE
- 14.2.1 AI-DRIVEN MEGA-CAMPUSES AND RISING POWER DENSITY STRENGTHEN HYPERSCALE BUSBAR DEMAND
- 14.3 COLOCATION
- 14.3.1 AI-READY COLOCATION AND FLEXIBLE TENANT CONFIGURATIONS ACCELERATE MODULAR BUSBAR ADOPTION
- 14.4 ENTERPRISE
- 14.4.1 DATA CENTER MODERNIZATION AND FLEXIBLE POWER DISTRIBUTION SUSTAIN ENTERPRISE BUSBAR DEMAND
15 DATA CENTER BUSBAR MARKET, BY REGION
- 15.1 INTRODUCTION
- 15.2 ASIA PACIFIC
- 15.2.1 CHINA
- 15.2.1.1 National computing hubs and AI infrastructure expansion to drive high-current busbar demand
- 15.2.2 AUSTRALIA
- 15.2.2.1 Hyperscale AI investments and sustainable infrastructure to strengthen busbar adoption
- 15.2.3 JAPAN
- 15.2.3.1 Rise in data centers to drive market
- 15.2.4 INDIA
- 15.2.4.1 Exploring rise of hyperscale data centers to propel market
- 15.2.5 REST OF ASIA PACIFIC
- 15.2.1 CHINA
- 15.3 EUROPE
- 15.3.1 GERMANY
- 15.3.1.1 AI and industrial digitalization continue expanding Germany's computing requirements
- 15.3.2 UK
- 15.3.2.1 Expanding AI data center infrastructure to boost market
- 15.3.3 FRANCE
- 15.3.3.1 Surge in data center electricity usage in France to propel market
- 15.3.4 NETHERLANDS
- 15.3.4.1 Increased need for AI infrastructure and power availability to drive busbar demand
- 15.3.5 REST OF EUROPE
- 15.3.1 GERMANY
- 15.4 NORTH AMERICA
- 15.4.1 US
- 15.4.1.1 Hyperscale AI expansion and rising rack power density to accelerate busbar demand
- 15.4.2 CANADA
- 15.4.2.1 AI compute and renewable power availability to propel market
- 15.4.3 MEXICO
- 15.4.3.1 Expansion in data centers to drive market
- 15.4.1 US
- 15.5 REST OF WORLD
- 15.5.1 MIDDLE EAST & AFRICA
- 15.5.1.1 Growth in AI infrastructure and data centers to boost market
- 15.5.2 SOUTH AMERICA
- 15.5.2.1 Hyperscale expansion and renewable electricity to strengthen busbar adoption
- 15.5.1 MIDDLE EAST & AFRICA
16 COMPETITIVE LANDSCAPE
- 16.1 INTRODUCTION
- 16.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 16.3 REVENUE ANALYSIS
- 16.3.1 TOP 5 PLAYERS' REVENUE ANALYSIS
- 16.4 MARKET SHARE ANALYSIS
- 16.4.1 RANKING OF KEY MARKET PLAYERS, 2025
- 16.4.2 MARKET SHARE OF KEY PLAYERS
- 16.5 PRODUCT COMPARISON
- 16.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 16.6.1 STARS
- 16.6.2 EMERGING LEADERS
- 16.6.3 PERVASIVE PLAYERS
- 16.6.4 PARTICIPANTS
- 16.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 16.6.5.1 Company footprint
- 16.6.5.2 Region Footprint
- 16.6.5.3 IT load footprint
- 16.6.5.4 Power source footprint
- 16.6.5.5 Conductor Type footprint
- 16.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 16.7.1 PROGRESSIVE COMPANIES
- 16.7.2 RESPONSIVE COMPANIES
- 16.7.3 DYNAMIC COMPANIES
- 16.7.4 STARTING BLOCKS
- 16.7.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 16.7.5.1 Detailed list of key startups/SMES
- 16.7.6 COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- 16.8 COMPETITIVE SCENARIO
- 16.8.1 PRODUCT LAUNCHES
- 16.8.2 DEALS
- 16.8.3 EXPANSIONS
- 16.9 VALUATION AND FINANCIAL METRICS
17 COMPANY PROFILES
- 17.1 KEY PLAYERS
- 17.1.1 LEGRAND
- 17.1.1.1 Business overview
- 17.1.1.2 Products/Solutions/Services offered
- 17.1.1.3 Recent developments
- 17.1.1.3.1 Product launches
- 17.1.1.4 MnM view
- 17.1.1.4.1 Key strengths
- 17.1.1.4.2 Strategic choices
- 17.1.1.4.3 Weaknesses and competitive threats
- 17.1.2 SCHNEIDER ELECTRIC
- 17.1.2.1 Business overview
- 17.1.2.2 Products/Solutions/Services offered
- 17.1.2.3 Recent developments
- 17.1.2.3.1 Product launches
- 17.1.2.3.2 Deals
- 17.1.2.3.3 Expansions
- 17.1.2.4 MnM view
- 17.1.2.4.1 Key strengths
- 17.1.2.4.2 Strategic choices
- 17.1.2.4.3 Weaknesses and competitive threats
- 17.1.3 VERTIV GROUP CORP.
- 17.1.3.1 Business overview
- 17.1.3.2 Products/Solutions/Services offered
- 17.1.3.3 Recent developments
- 17.1.3.3.1 Product launches
- 17.1.3.3.2 Expansions
- 17.1.3.4 MnM view
- 17.1.3.4.1 Key strengths
- 17.1.3.4.2 Strategic choices
- 17.1.3.4.3 Weaknesses and competitive threats
- 17.1.4 EATON
- 17.1.4.1 Business overview
- 17.1.4.2 Products/Solutions/Services Offered
- 17.1.4.3 Recent developments
- 17.1.4.3.1 Product launches
- 17.1.4.4 MnM view
- 17.1.4.4.1 Key strengths
- 17.1.4.4.2 Strategic choices
- 17.1.4.4.3 Weaknesses and competitive threats
- 17.1.5 ABB
- 17.1.5.1 Business overview
- 17.1.5.2 Products/Solutions/Services offered
- 17.1.5.3 Recent developments
- 17.1.5.3.1 Product launches
- 17.1.5.3.2 Deals
- 17.1.5.3.3 Expansions
- 17.1.5.4 MnM view
- 17.1.5.4.1 Key strengths
- 17.1.5.4.2 Strategic choices
- 17.1.5.4.3 Weaknesses and competitive threats
- 17.1.6 SIEMENS
- 17.1.6.1 Business overview
- 17.1.6.2 Products/Solutions/Services offered
- 17.1.6.3 Recent developments
- 17.1.6.3.1 Product launches
- 17.1.6.3.2 Deals
- 17.1.6.3.3 Expansions
- 17.1.7 DELTA POWER SOLUTIONS
- 17.1.7.1 Business overview
- 17.1.7.2 Products/Solutions/Services offered
- 17.1.7.3 Recent developments
- 17.1.7.3.1 Product launches
- 17.1.7.4 Deals
- 17.1.7.5 Expansions
- 17.1.8 FLEX LTD.
- 17.1.8.1 Business overview
- 17.1.8.2 Products/Solutions/Services offered
- 17.1.8.3 Recent developments
- 17.1.8.3.1 Product launches
- 17.1.8.3.2 Deals
- 17.1.8.3.3 Expansions
- 17.1.9 EAE ELECTRIC
- 17.1.9.1 Business overview
- 17.1.9.2 Products/Solutions/Services offered
- 17.1.10 MERSEN
- 17.1.10.1 Business overview
- 17.1.10.2 Products/Solutions/Services offered
- 17.1.10.3 Recent developments
- 17.1.10.3.1 Product launches
- 17.1.11 RITTAL GMBH & CO. KG.
- 17.1.11.1 Business overview
- 17.1.11.2 Products/Solutions/Services offered
- 17.1.11.3 Recent developments
- 17.1.11.3.1 Product launches
- 17.1.11.3.2 Deals
- 17.1.12 CHATSWORTH PRODUCTS
- 17.1.12.1 Business overview
- 17.1.12.2 Products/Solutions/Services offered
- 17.1.12.3 Recent developments
- 17.1.12.3.1 Expansions
- 17.1.13 TE CONNECTIVITY
- 17.1.13.1 Business overview
- 17.1.13.2 Products/Solutions/Services offered
- 17.1.13.3 Recent developments
- 17.1.13.3.1 Deals
- 17.1.14 SALZER
- 17.1.14.1 Business overview
- 17.1.14.2 Products/Solutions/Services offered
- 17.1.15 ROGERS CORPORATION
- 17.1.15.1 Business overview
- 17.1.15.2 Products/Solutions/Services offered
- 17.1.15.3 Recent developments
- 17.1.15.3.1 Product launches
- 17.1.15.3.2 Expansions
- 17.1.16 STORM POWER COMPONENTS
- 17.1.16.1 Business overview
- 17.1.16.2 Products/Solutions/Services offered
- 17.1.17 NVENT ELECTRIC PLC
- 17.1.17.1 Business overview
- 17.1.17.2 Products/Solutions/Services offered
- 17.1.18 BIZLINK
- 17.1.18.1 Business overview
- 17.1.18.2 Products/Solutions/Services offered
- 17.1.18.3 Recent developments
- 17.1.18.3.1 Deals
- 17.1.19 MSS INTERNATIONAL LIMITED
- 17.1.19.1 Business overview
- 17.1.19.2 Products/Solutions/Services offered
- 17.1.20 ENNOVI HOLDINGS PTE. LTD.
- 17.1.20.1 Business overview
- 17.1.20.2 Products/Solutions/Services offered
- 17.1.1 LEGRAND
- 17.2 OTHER PLAYERS
- 17.2.1 RENYUN (HUNAN) BUSBAR CO., LTD.
- 17.2.2 G AND N FORTUNE LIMITED
- 17.2.3 POWER SOLUTIONS GROUP
- 17.2.4 CARSAI PRECISION PARTS
18 RESEARCH METHODOLOGY
- 18.1 RESEARCH DATA
- 18.1.1 SECONDARY DATA
- 18.1.1.1 List of key secondary sources
- 18.1.1.2 Key data from secondary sources
- 18.1.2 PRIMARY DATA
- 18.1.2.1 Key data from primary sources
- 18.1.2.2 List of primary interview participants
- 18.1.2.3 Key industry insights
- 18.1.2.4 Breakdown of interviews with experts
- 18.1.1 SECONDARY DATA
- 18.2 DEMAND-SIDE ANALYSIS
- 18.3 MARKET SIZE ESTIMATION
- 18.3.1 BOTTOM-UP APPROACH
- 18.3.2 TOP-DOWN APPROACH
- 18.4 SUPPLY-SIDE ANALYSIS OF DATA CENTER BUSBAR MARKET
- 18.4.1 CALCULATIONS FOR SUPPLY-SIDE ANALYSIS
- 18.5 GROWTH FORECAST
- 18.6 DATA TRIANGULATION
- 18.7 FACTOR ANALYSIS
- 18.8 RESEARCH ASSUMPTIONS
- 18.9 RESEARCH LIMITATIONS
- 18.10 RISK ASSESSMENT
19 APPENDIX
- 19.1 DISCUSSION GUIDE
- 19.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 19.3 CUSTOMIZATION OPTIONS
- 19.4 RELATED REPORTS
- 19.5 AUTHOR DETAILS