

|
시장보고서
상품코드
2144549
수소 버스 및 트럭 시장 예측(-2035년) : 차종, 모터 출력, 거리, 탱크 사이즈, 탱크 유형 및 지역별Hydrogen Bus & Truck Market by Vehicle Type (Bus, Truck), Motor Power (Up to 200 kW, 200-400 kW, above 400 kW), Range (Up to 300 miles, 300-500 miles, above 500 miles), Tank Size, Tank Type, and Region - Global Forecast to 2035 |
||||||

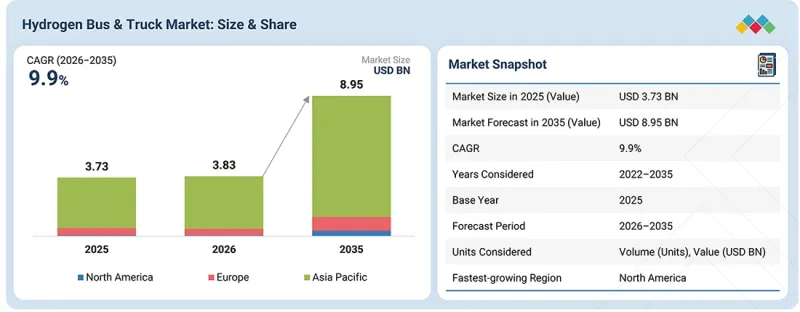
수소 버스 및 트럭 시장은 2026년 38억 3,000만 달러에서 2035년에는 89억 5,000만 달러로, CAGR 9.9%로 확대할 것으로 예측됩니다.
수소 트럭 시장은 기술 실증 단계에서 상용화 단계로 전환되고 있으며, 특히 장거리 주행, 높은 적재량, 신속한 수소 충전 및 높은 차량 가동률이 중요한 수소 대형 트럭, 수소 장거리 트럭 및 클래스 8 용도에 가장 중점을 두고 있습니다. 차량 운영 사업자들은 대형 배터리 팩 탑재로 인해 차량 중량이 증가하고 충전 시간이 오래 걸리는 노선에서 제로 에미션 대안으로서 연료전지 전기 트럭을 긍정적으로 평가하고 있습니다. 이에 따라 PEM 연료전지, 대용량 수소 저장 탱크, 열 관리 시스템, 밸브 및 조절기, 대용량 수소 충전소 등 수소 파워트레인 전반에 걸친 투자가 촉진되고 있습니다.
| 조사 범위 | |
|---|---|
| 조사 대상 기간 | 2026-2035년 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035년 |
| 대상 단위 | 10억 달러 |
| 부문 | 차종, 모터 출력, 주행 거리, 탱크 용량, 탱크 유형 및 지역별 |
| 대상 지역 | 아시아태평양, 북미, 유럽 |
상용 트럭에 수소를 도입하는 것은 차량의 가용성뿐만 아니라, 차량 배치, 수소 공급, 고속도로내 충전 인프라 구축과 같은 요소들의 연계에 의존하므로 수소 회랑의 확충도 중요해지고 있습니다. 시장은 수소 차량의 통합적 도입 및 플릿 에너지 모델로 발전하고 있으며, 차량, 부품, 수소 공급, 충전 설비, 플릿 서비스와 같은 분야에 걸쳐 새로운 비즈니스 기회가 창출되고 있습니다.
수소 버스 시장은 이용률이 높은 대중교통, 지역 노선 및 도시 간 운행을 중심으로 발전하고 있으며, 이러한 분야에서는 사업자들로부터 하루에 걸친 장시간 운행 주기, 신속한 충전, 그리고 안정적인 차량 가동이 요구되고 있습니다. 연료전지 전기버스는 대형 배터리 시스템에 따른 장시간 충전이 필요 없이 더 긴 주행 거리를 실현할 수 있으므로, 수소 시내버스, 수소 노선버스 및 수소 시외버스에 적합합니다. 제로 배출 대중교통 목표가 높아짐에 따라 교통 기관은 시범 운영 단계에서 더 대규모의 수소 버스 도입으로 전환하도록 촉진되고 있으며, 한편 전용 차고의 수소 충전소 및 수소 공급 계약을 통해 플릿의 운영 실현성이 향상되고 있습니다. 이 기술의 비즈니스 기회는 버스 본체뿐만 아니라 PEM 연료전지 시스템, 수소 저장, 연료전지 모니터링, 열 관리, 수소 충전 설비 및 차량 정비 서비스까지 미치고 있습니다. 도입 규모가 확대됨에 따라 버스 시장은 단순한 차량 조달에서 수소 차량 인프라, 수소 공급, 차고 운영 및 장기 서비스 모델을 통합한 형태로 점차 전환되고 있습니다.
"주행 거리 연장 요건과 급속 충전 기술이 300-500마일 주행이 가능한 수소 자동차의 성장을 촉진하고 있습니다."
주행 거리별로 보면 300-500마일 부문이 가장 크고 가장 빠르게 성장하고 있으며, 이는 수소 대형 트럭과 연료전지 전기버스 양쪽의 운영 요건에 힘입은 것입니다. 트럭의 경우, 이 주행 거리는 지역 간 및 장거리 화물 운송에 적합합니다. 이러한 운영에서는 사업자로부터 높은 일일 가동률, 적재량 유지, 그리고 현저히 긴 주행 거리에 필요한 추가 수소 저장 용량을 요구하지 않는 신속한 수소 충전 등이 요구됩니다. 버스의 경우, 유사한 주행 거리가 수소 시내버스, 지역 버스 및 수소 장거리 버스에 적용되어, 연료 보급으로 인한 중단을 최소화하면서 하루 동안의 장시간 운행 주기를 완수할 수 있게 됩니다. 따라서 수소 차량 도입 확대, 수소 충전 인프라 확충, 그리고 연료전지 효율 향상을 통해 이 두 가지 용도 모두에서 대용량 수소 저장 탱크와 장거리 주행이 가능한 수소 상용차에 대한 수요가 증가하고 있습니다.
토요타는 2026년에 하이로드 에너지(High Road Energy)사와 체결한, 남부 캘리포니아에 클래스 8 수소연료전지 트럭 40대를 도입하는 계약을 통해 이러한 주행 거리의 실현을 목표로 하고 있습니다. 이 트럭들은 주행 거리 약 500마일, 충전 시간 15-20분을 가정하여 설계되었으며, 도요타는 관련 수소 충전 인프라 구축도 추진하고 있습니다. 이러한 움직임은 각 OEM 업체들이 개별 연료전지 전기 트럭 도입에 그치지 않고, 차량, 수소 공급, 유지보수, 소프트웨어, 인프라를 통합한 수소 플릿의 구축으로 전환하고 있음을 보여줍니다. 이는 주행 거리, 가동 시간, 적재량 활용도가 구매의 중요한 판단 기준이 되는 화물 운송 분야에서 수소 차량 상용화에 대한 수요 증가를 지원하는 요소입니다.
"주행 거리 요건의 강화와 가동률이 높은 차량군이 30-60kg 수소 탱크에 대한 수요를 견인하고 있습니다."
탱크 용량별로 보면 30-60kg 부문이 가장 큰 비중을 차지하고 있습니다. 이는 버스나 중대형 트럭에서 300-500km의 주행 거리를 지원하기 위해 충분한 수소 저장 용량이 필요하다는 점, 그리고 빈번한 급수가 차량단의 생산성을 저하시킬 우려가 있는 가동률이 높은 노선에서 연료전지 전기자동차의 도입이 증가하고 있다는 점이 요인입니다. 예를 들어 현대자동차의 ‘XCIENT Fuel Cell Truck’은 350바의 압력 하에서 31.08kg의 수소를 저장하고 있으며, 동사의 ‘ELEC CITY Fuel Cell’ 버스는 34kg을 저장하여 500km 이상의 주행 거리를 실현하고 있습니다. 인도에서는 NTPC가 라다크에서 운용하는 수소 버스가 30kg의 수소를 저장하며, 1회 충전으로 300km 이상을 주행하고 있습니다.
"엄격한 탈탄소화 목표와 장거리 주행 요건이 유럽내 수소 자동차의 보급을 가속화하고 있습니다."
유럽의 수소 버스 및 트럭 시장은 EU가 정한 대형 차량에 대한 엄격한 탈탄소화 목표와, 배터리식 전기자동차로는 운영상의 제약이 발생하는 장거리·고적재량 제로 배출 트럭에 대한 수요 증가에 힘입어 성장하고 있습니다. 이에 따라 각 OEM 업체들은 실증 단계에서 상용 연료전지 전기자동차로의 전환을 추진하고 있으며, 수소 플릿의 도입과 수소 충전 인프라 구축이 이를 지원하고 있습니다. 예를 들어 IVECO는 2026년 9월, EU가 자금을 지원하는 EMPOWER 프로젝트의 일환으로 토요타와 제휴하여 차세대 수소 대형 트럭 개발에 착수했습니다. 계획 중인 ‘IVECO S eWay Fuel Cell’은 토요타의 연료전지 시스템을 채택하여 900km 이상의 주행 거리를 목표로 하고 있으며, 효율과 내구성을 향상시키고 배터리 요구 사항을 줄이는 것을 목적으로 설계되었습니다.
- 기업 유형별: OEM-24%, Tier 1-67%, Tier 2-9%
- 직책별: CXO-33%, 매니저-52%, 임원-15%
- 국가별: 아시아태평양-38%, 북미-26%, 유럽-36%
포톤은 폭넓은 상용차 라인업과 제조 규모를 바탕으로 버스, 트럭 및 다양한 파워트레인 옵션을 아우르며, 중국 외 지역으로의 수소 도입을 확대하고 있습니다. 유통(宇通)은 연료전지 버스 개발과 자사 소유의 수소 충전소를 결합하여 통합적인 수소 모빌리티 모델을 구축하고 있습니다. 2025년 말까지 유통은 896대의 수소연료전지 버스를 실증하고, 차량 운행을 지원하는 수소 충전 시설을 구축했습니다. King Long은 수소 적용 범위를 시내버스에서 장거리 버스, 대형 트럭, 물류 차량으로 확대하여 다양한 상용차의 운행 주기에 대응하고 있습니다. Solaris는 유럽내 제로 에미션 버스의 확고한 입지를 바탕으로 대규모 재주문을 확보하고 있습니다. 이 회사는 2025년에 306대의 수소 버스를 납품했으며(이 중 88대는 볼로냐용), 2026년 4월에는 크레펠트로부터 추가로 19대의 주문을 확보했습니다. 현대는 다른 접근 방식을 취하며 대형 수소 트럭의 운용 실적을 쌓아가고 있으며, 2026년 1월 기준으로 5개국에서 165대의 ‘XCIENT’가 운행 중이며, 유럽 전체에서 누적 주행 거리 2,000만 km에 달하고 있습니다.
조사 범위:
이 보고서에서는 수소 버스 및 트럭 시장을 차종, 탱크 유형, 탱크 용량, 주행 거리, 모터 출력 및 지역별로 분석하고 있습니다. 또한 수소 버스 및 트럭 시장 생태계내 주요 기업의 경쟁 현황과 기업 개요에 대해서도 포괄적으로 다루고 있습니다.
아울러, 본 조사에서는 시장의 주요 업체에 대한 상세한 경쟁 분석 외에도 각 기업의 프로필, 제품 및 사업 제공과 관련된 주요 관찰 사항, 최근 동향, 주요 시장 전략에 대해서도 다루고 있습니다.
이 보고서를 구매할 때의 주요 이점:
- 이 보고서는 수소 버스 및 트럭 시장 생태계와 그 하위 부문의 매출에 대한 가장 정확한 추정치를 제공함으로써, 이 시장의 시장 선도 기업 및 신규 진입 기업을 지원합니다.
- 이 보고서는 이해관계자가 경쟁 구도를 이해하고, 자사의 비즈니스를 더 나은 위치로 이끌며, 적절한 시장 진입 전략을 수립하기 위한 추가적인 인사이트를 얻는 데 도움이 됩니다.
- 또한 이 보고서는 이해관계자가 시장 동향을 파악하고, 주요 시장 촉진요인, 억제요인, 과제 및 기회에 대한 정보를 얻는 데 도움이 됩니다.
이 보고서는 다음 사항에 대한 인사이트를 제공합니다. :
- 주요 촉진요인(플릿의 탈탄소화 의무,‘그린 수소’ 생산에 대한 투자 확대, 적재량 유지력이 뛰어나 대형 플릿의 수소 도입을 촉진)에 대한 분석, 제약 요인(수소 충전 인프라에 대한 높은 초기 투자 비용, 저비용 그린 수소 확보의 어려움, 높은 가연성 및 연료 누출 감지),기회(연료전지 기술의 발전, 재생 가능 에너지원과의 통합, 수소 회랑 구축), 그리고 과제(가솔린 차량 및 전기자동차와 비교했을 때의 높은 비용, 수소 저장 및 수송 관련 과제)
- 제품 개발 및 혁신: 수소 버스 및 트럭 시장의 향후 기술, 연구개발 활동, 그리고 제품 출시에 대한 상세 인사이트
- 시장 개발: 수익성이 높은 시장에 대한 포괄적인 정보(이 보고서에서는 다양한 지역의 수소 버스 및 트럭 시장을 분석하고 있습니다)
- 시장 다각화: 수소 버스 및 트럭 시장의 신제품, 미개발 지역, 최근 동향 및 투자에 관한 포괄적인 정보
- 경쟁 분석: 주요 기업의 시장 순위, 성장 전략 및 서비스 제공에 대한 상세한 평가
자주 묻는 질문
목차
제1장 서론
제2장 요약
제3장 주요 인사이트
- 수소 버스 및 트럭 시장에서 사업자에게 매력적인 비즈니스 기회
- 수소 버스 및 트럭 시장: 차종별
- 수소 버스 및 트럭 시장: 탱크 유형별
- 수소 버스 및 트럭 시장: 수소 탱크 크기별
- 수소 버스 및 트럭 시장: 주행 거리별
- 수소 버스 및 트럭 시장: 모터 출력별
- 수소 버스 및 트럭 시장: 지역별
제4장 시장 개요
- 시장 역학
- 촉진요인
- 억제요인
- 기회
- 과제
- 미충족 수요와 미개발 분야
- 대형 차량용, 저비용 및 높은 가동률을 갖춘 수소 충전
- 내구성이 향상되고 수명 주기 비용이 절감된 수소 파워트레인
- 단일 차량 솔루션이 아닌, 통합된 수소 차량 군(fleet) 생태계
제5장 업계 동향
- 거시경제 지표
- GDP 동향 및 전망
- 수소 버스 및 트럭 시장의 동향
- 생태계 분석
- 공급망 분석
- 사례 연구 분석
- 그린 수소 인프라를 통해 남미 최초의 수소 대형 트럭 차량군이 가동 중
- 장기적인 차량 운행을 통해 다양한 대형 차량 용도에서 수소의 유효성이 입증되었다.
- 런던 교통국(TFL)은 2025년까지 이산화탄소 배출량을 감축하기 위해 연료전지 버스를 도입했다.
- 발라드 파워 시스템즈와 반 푸르가 제휴하여 지속가능한 교통 솔루션을 구축했다.
- 다임러 트럭 ‘GENH2’: 실증 시험을 통해 수소 트럭의 양산화가 한 걸음 더 가까워졌다.
- 주요 OEM: MNM 인사이트
- FOTON INTERNATIONAL: FCEV 전략
- XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD: FCEV 전략
- YUTONG BUS CO., LTD.: FCEV 전략
- SOLARIS BUS & COACH SP. Z.O.O.: FCEV 전략
- 현대자동차: FCEV 전략
- 수소 버스 및 트럭 시장: 비즈니스 모델
- 지역별 수소 충전소 설치 동향: MNM 인사이트
- 기존 및 향후 출시 예정인 수소 상용차 모델
- 수소 트럭
- 수소 버스
- H2ICE 버스·트럭: MNM 인사이트
- 주요 OEM 업체별 버스 비교: MNM 인사이트
- 가격 분석
- 수소 버스의 주요 제조사별 평균 판매 가격 동향
- 수소 트럭 주요 OEM의 평균 판매 가격 동향
- 지역별 평균 판매 가격 동향
- 무역 분석
- 수입 시나리오(HS 코드 8702)
- 수출 시나리오(HS 코드 8702)
- 2026-2027년 주요 회의 및 행사
- 고객의 비즈니스에 영향을 미치는 동향 및 변화
- 투자 및 자금 조달 시나리오
- 배터리식 전기버스 및 연료전지식 전기버스·트럭의 총 소유 비용
- 부품 리스트
- 연료전지 전기버스, 내연기관(ICE) 버스 및 배터리 전기버스의 부품 리스트 비교
- 연료전지, 내연기관(ICE) 및 배터리 구동 트럭의 부품 리스트 비교
- EU-인도 무역 협정의 영향 분석
- EU의 관세
제6장 기술 발전, AI의 영향, 특허, 혁신 및 향후 응용
- 기술 분석
- 주요 기술
- 보완 기술
- 인접 기술
- 기술·제품 로드맵
- 특허 분석
- 미래 응용
- 주행 거리와 급속 충전이 중요한 과제로 대두되는 가운데, 장거리 화물 운송 분야에서 수소 도입이 확대되고 있다.
- 장거리 노선의 증가에 따라 주행 거리 연장이 요구됨에 따라 도시 간 버스 도입이 확대되고 있다.
- 산업용 차량의 경우, 전용 운영을 통해 관리되는 연료 보급 인프라가 정비됨에 따라 수소가 도입되고 있다.
- 수소 버스 및 트럭 시장에 미치는 AI/생성형 AI의 영향
제7장 고객 동향과 구매 행동
- 주요 이해관계자 및 구매 기준
- 구매 과정에서 주요 이해관계자
- 구매 기준
- 도입 장벽과 내부적 과제
- 다양한 최종사용자의 미충족 요구
제8장 지속가능성과 규제 현황
- 규제 현황
- 지역별 규제기관, 정부 기관 및 기타 조직
제9장 수소 버스 및 트럭 시장: 모터 출력별
- 200kW 이하
- 200-400kW
- 400kW 초과
- 주요 인사이트
제10장 수소 버스 및 트럭 시장: 주행 거리별
- 300마일 이하
- 300-500마일
- 500마일 이상
- 주요 조사 결과
제11장 수소 버스 및 트럭 시장: 수소 탱크 용량별
- 30KG 미만
- 30-60KG
- 60KG 초과
- 주요 조사 결과
제12장 수소 버스 및 트럭 시장: 탱크 유형별
- 유형 III
- 유형 IV
- 유형 V
- 주요 조사 결과
제13장 수소 버스 및 트럭 시장: 차종별
- 수소 버스
- 수소 트럭
- 주요 조사 결과
제14장 수소 버스 및 트럭 시장: 지역별
- 아시아태평양
- 중국
- 일본
- 한국
- 인도
- 유럽
- 프랑스
- 독일
- 이탈리아
- 스페인
- 영국
- 북미
- 캐나다
- 미국
제15장 경쟁 현황
- 개요
- 주요 진입 기업의 전략/강점
- 시장 점유율 분석(2025년)
- 수익 분석
- 기업 가치 평가 및 재무 지표
- 브랜드/제품 비교
- 기업 평가 매트릭스: 주요 기업, 2025년
- 기업 평가 매트릭스: 스타트업/중소기업, 2025년
- 선도적인 기업
- 대응력이 뛰어난 기업
- 역동적인 기업
- 출발점
- 경쟁사 벤치마킹: 스타트업/중소기업, 2026년
- 경쟁 시나리오
- 제품 출시·개발
- 거래
- 기타 동향
제16장 기업 개요
- 주요 기업
- FOTON INTERNATIONAL
- YUTONG BUS CO., LTD.
- XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD.
- SOLARIS BUS &COACH SP. Z O.O.
- HYUNDAI MOTOR COMPANY
- ANHUI ANKAI AUTOMOBILE CO., LTD
- TOYOTA MOTOR CORPORATION
- VDL GROEP
- NFI GROUP
- WRIGHTBUS
- ZHONGTONG BUS HOLDING CO., LTD.
- DAIMLER TRUCK AG
- IVECO S.P.A.
- 기타 주요 기업
- SAIC-IVECO HONGYAN COMMERCIAL VEHICLE CO., LTD.
- SINOTRUK(CNHTC)
- DAYUN AUTO
- DONGFENG MOTOR COMPANY
- ZHEJIANG GEELY HOLDING GROUP
- CHARIOT MOTORS
- OTOKAR
- KARSAN
- RAMPINI CARLO S.P.A.
- FIRST HYDROGEN
- TEVVA
- SANY GROUP
- PACCAR INC.
- NOVA BUS INC.
- HYZON
- QINGLING ISUZU MOTORS IMPORT&EXPORT CO., LTD.
- FAW JIEFANG AUTOMOTIVE CO., LTD.
- AB VOLVO
제17장 조사 방법
제18장 부록
KSA 26.10.15The hydrogen bus & truck market is projected to grow from USD 3.83 billion in 2026 to USD 8.95 billion in 2035 at a CAGR of 9.9%. The hydrogen truck market is moving from technology validation toward commercial deployment, with the strongest focus on hydrogen heavy-duty trucks, hydrogen long-haul trucks, and Class 8 applications where long range, high payload, rapid hydrogen refueling, and high vehicle utilization are important. Fleet operators are evaluating fuel cell electric trucks as a zero-emission option for routes where large battery packs can increase vehicle weight and require longer charging periods. This is encouraging investment across the broader hydrogen powertrain, including PEM fuel cells, higher capacity hydrogen storage tanks, thermal management, valves and regulators, and high-capacity hydrogen refueling stations.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2035 |
| Base Year | 2025 |
| Forecast Period | 2026-2035 |
| Units Considered | USD billion |
| Segments | by Vehicle Type, Motor Power, Range, Tank Size, Tank Type, and Region |
| Regions covered | Asia Pacific, North America, Europe |
Expansion of hydrogen corridors is also becoming important because commercial truck adoption depends on coordinated vehicle deployment, hydrogen supply, and highway refueling availability rather than vehicle availability alone. The market is developing toward integrated hydrogen fleet deployment and fleet energy models, creating opportunities across vehicles, components, hydrogen supply, refueling equipment, and fleet services.
The hydrogen bus market is developing around high-utilization public transport, regional routes, and intercity operations where operators require long daily operating cycles, fast refueling, and consistent vehicle availability. Fuel cell electric buses can provide longer operating ranges without the extended charging periods associated with large battery systems, making them relevant for hydrogen city buses, hydrogen transit buses, and hydrogen intercity buses. Increasing zero-emission public transport targets are encouraging transit agencies to move beyond pilot programs toward larger hydrogen bus deployment, while dedicated depot hydrogen refueling stations and hydrogen supply agreements are improving fleet operating feasibility. The technology opportunity extends beyond the bus itself into PEM fuel cell systems, hydrogen storage, fuel cell monitoring, thermal management, hydrogen dispensing equipment, and fleet maintenance services. As deployments scale, the bus market is increasingly shifting from standalone vehicle procurement toward integrated hydrogen fleet infrastructure, hydrogen supply, depot operations, and long-term service models.
"Extended Range Requirements and Fast Refueling Drive Growth of 300 to 500 Mile Hydrogen Vehicles."
By range, the 300- to 500-mile segment is the largest and fastest-growing, supported by the operating requirements of both hydrogen heavy-duty trucks and fuel cell electric buses. For trucks, this range is suitable for regional and long-haul freight operations where operators require high daily utilization, payload retention, and rapid hydrogen refueling without the additional hydrogen storage capacity required for substantially longer ranges. For buses, the same range supports hydrogen city buses, regional and hydrogen intercity buses, allowing vehicles to complete extended daily duty cycles with limited refueling interruptions. Increasing hydrogen fleet deployment, expansion of hydrogen refueling infrastructure, and improvements in fuel cell efficiency are therefore driving demand for higher-capacity hydrogen storage tanks and longer-range hydrogen commercial vehicles across both applications.
Toyota is targeting this range with its 2026 agreement with Hyroad Energy to deploy 40 hydrogen fuel cell Class 8 trucks in Southern California. The trucks are designed for approximately 500 miles of range and 15 to 20 minutes of refueling, with Toyota also developing the associated hydrogen refueling infrastructure. This development shows how OEMs are moving beyond individual fuel cell electric truck deployments toward integrated hydrogen fleet deployment, combining vehicles, hydrogen supply, maintenance, software, and infrastructure. This supports growing demand for hydrogen vehicle commercialization in freight applications where range, uptime, and payload utilization are key purchasing considerations.
"Rising Range Requirements and High Utilization Fleets Drive Demand for 30 to 60 kg Hydrogen Tanks."
By tank size, the 30 to 60 kg segment is the largest, driven by the need for sufficient hydrogen storage to support 300 to 500 km operating ranges in buses and medium- to heavy-duty trucks, and the increasing deployment of fuel cell electric vehicles on high-utilization routes where frequent refueling can reduce fleet productivity. Hyundai's XCIENT Fuel Cell Truck, for example, uses 31.08 kg of hydrogen storage at 350 bar, while its ELEC CITY Fuel Cell bus stores 34 kg and offers more than 500 km of range. In India, NTPC's hydrogen buses in Ladakh come with 30 kg storage and achieve more than 300 km per fill.
"Stringent Decarbonization Targets and Long Range Requirements Accelerate Hydrogen Vehicle Adoption in Europe."
Europe's hydrogen bus & truck market is supported by stringent EU heavy-duty vehicle decarbonization targets and the growing need for long-range, high-payload zero-emission trucks where battery-electric solutions face operational constraints. This is driving OEMs to move from demonstrations toward commercial fuel cell electric vehicles, supported by hydrogen fleet deployment and hydrogen refueling infrastructure. For instance, IVECO, in September 2026, partnered with Toyota under the EU-funded EMPOWER project to develop next-generation hydrogen heavy-duty trucks. The planned IVECO S eWay Fuel Cell uses Toyota's fuel cell system, targets more than 900 km range, and is designed for improved efficiency, durability, and lower battery requirements.
In-depth interviews were conducted with CEOs, marketing directors, other innovation and technology directors, and executives from various key organizations operating in this market.
- By Company Type: OEMs - 24%, Tier I - 67%, Tier II - 9%
- By Designation: CXOs - 33%, Managers - 52%, Executive - 15%
- By Country: Asia Pacific - 38%, North America - 26%, Europe - 36%
Foton is using its broad commercial vehicle portfolio and manufacturing scale to cover buses, trucks, and multiple powertrain options, while expanding hydrogen deployments beyond China. Yutong is building an integrated hydrogen mobility model by combining fuel cell bus development with its own hydrogen refueling stations. By the end of 2025, Yutong demonstrated 896 hydrogen fuel cell buses and established hydrogen refueling facilities to support vehicle operations. King Long is broadening hydrogen applications from city buses into coaches, heavy-duty trucks, and logistics vehicles, allowing it to address multiple commercial vehicle duty cycles. Solaris is using its established European zero-emission bus presence to win large repeat fleet contracts. It delivered 306 hydrogen buses in 2025, including 88 units for Bologna, and secured another 19-bus order from Krefeld in April 2026. Hyundai is taking a different route by building operating experience in heavy-duty hydrogen trucking, with its XCIENT fleet reaching 20 million km across Europe through 165 trucks operating in five countries by January 2026.
Research Coverage:
The report covers the hydrogen bus & truck market by vehicle type, tank type, tank size, range, motor power, and region. It covers the competitive landscape and company profiles of the major players in the hydrogen bus & truck market ecosystem.
The study also includes an in-depth competitive analysis of the key players in the market, along with their company profiles, key observations related to product and business offerings, recent developments, and key market strategies.
Key Benefits of Buying the Report:
- This report will help market leaders/new entrants in this market with information on the closest approximations of revenue numbers for the hydrogen bus & truck market ecosystem and its subsegments.
- This report will help stakeholders understand the competitive landscape and gain more insights to better position their businesses and plan suitable go-to-market strategies.
- This report will also help stakeholders understand the market's pulse and provide information on key market drivers, restraints, challenges, and opportunities.
The report provides insight on the following pointers:
- Analysis of key drivers (fleet decarbonization mandates, faster refueling than EVs, growing investment in 'green hydrogen' production, higher payload retention strengthens hydrogen adoption in heavy-duty fleet), restraints (high initial investments in hydrogen refueling infrastructure, limited availability of low-cost green hydrogen, high flammability and detection of fuel leakages), opportunities (advancements in fuel cell technology, integration with renewable energy sources, deployment of hydrogen corridors), and challenges (high cost compared to gasoline/electric vehicles, hydrogen storage and transportation challenges)
- Product Development/Innovation: Detailed insights into upcoming technologies, research & development activities, and product launches in the hydrogen bus & truck market
- Market Development: Comprehensive information about lucrative markets (the report analyzes the hydrogen bus & truck market across varied regions)
- Market Diversification: Exhaustive information about new products, untapped geographies, recent developments, and investments in the hydrogen bus & truck market
- Competitive Assessment: In-depth assessment of market ranking, growth strategies, and service offerings of leading players
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKET SEGMENTATION
- 1.3.2 INCLUSIONS & EXCLUSIONS
- 1.4 YEARS CONSIDERED
- 1.5 CURRENCY CONSIDERED
- 1.6 UNIT CONSIDERED
- 1.7 STAKEHOLDERS
- 1.8 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN HYDROGEN BUS & TRUCK MARKET
- 2.4 HIGH-GROWTH SEGMENTS IN HYDROGEN BUS & TRUCK MARKET
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN HYDROGEN BUS & TRUCK MARKET
- 3.2 HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE
- 3.3 HYDROGEN BUS & TRUCK MARKET, BY TYPE OF TANK
- 3.4 HYDROGEN BUS & TRUCK MARKET, BY HYDROGEN TANK SIZE
- 3.5 HYDROGEN BUS & TRUCK MARKET, BY RANGE
- 3.6 HYDROGEN BUS & TRUCK MARKET, BY MOTOR POWER
- 3.7 HYDROGEN BUS & TRUCK MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Fleet decarbonization mandates
- 4.2.1.2 Faster refueling than EVs
- 4.2.1.3 Growing investment in 'Green Hydrogen' production
- 4.2.1.4 Higher payload retention strengthens hydrogen adoption in heavy duty fleet
- 4.2.2 RESTRAINTS
- 4.2.2.1 High initial investments in hydrogen refueling infrastructure
- 4.2.2.2 High flammability and difficult detection of fuel leakages
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Advancements in fuel cell technology
- 4.2.3.1.1 FCEV commercial freight truck developments
- 4.2.3.2 Integration with renewable energy sources
- 4.2.3.3 Deployment of hydrogen corridors
- 4.2.3.1 Advancements in fuel cell technology
- 4.2.4 CHALLENGES
- 4.2.4.1 High vehicle cost compared to gasoline/electric vehicles
- 4.2.4.2 Hydrogen storage and transportation challenges
- 4.2.4.3 Limited availability of low-cost green hydrogen
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 LOW-COST, HIGH-UTILIZATION HYDROGEN REFUELING FOR HEAVY-DUTY FLEETS
- 4.3.2 HYDROGEN POWERTRAINS WITH LONGER DURABILITY AND LOWER LIFECYCLE COST
- 4.3.3 INTEGRATED HYDROGEN FLEET ECOSYSTEM RATHER THAN VEHICLE-ONLY SOLUTIONS
5 INDUSTRY TRENDS
- 5.1 MACROECONOMIC INDICATORS
- 5.1.1 INTRODUCTION
- 5.1.2 GDP TRENDS AND FORECAST
- 5.1.3 TRENDS IN HYDROGEN BUS & TRUCK MARKET
- 5.2 ECOSYSTEM ANALYSIS
- 5.3 SUPPLY CHAIN ANALYSIS
- 5.4 CASE STUDY ANALYSIS
- 5.4.1 GREEN HYDROGEN INFRASTRUCTURE ENABLES SOUTH AMERICA'S FIRST OPERATIONAL H2 HEAVY-TRUCK FLEET
- 5.4.2 LONG-TERM FLEET OPERATION VALIDATES HYDROGEN FOR MULTIPLE HEAVY-DUTY APPLICATIONS
- 5.4.3 TRANSPORT FOR LONDON (TFL) INTRODUCED FUEL CELL BUSES TO REDUCE CARBON EMISSIONS BY 2025
- 5.4.4 BALLARD POWER SYSTEM AND VAN HOOL COLLABORATED TO ESTABLISH SUSTAINABLE TRANSPORTATION SOLUTION
- 5.4.5 DAIMLER TRUCK GENH2: REAL-WORLD TRIALS MOVE HYDROGEN TRUCKS CLOSER TO SERIES PRODUCTION
- 5.5 KEY OEMS: MNM INSIGHTS
- 5.5.1 FOTON INTERNATIONAL: FCEV STRATEGIES
- 5.5.2 XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD.: FCEV STRATEGIES
- 5.5.3 YUTONG BUS CO., LTD.: FCEV STRATEGIES
- 5.5.4 SOLARIS BUS & COACH SP. Z.O.O.: FCEV STRATEGIES
- 5.5.5 HYUNDAI MOTOR COMPANY: FCEV STRATEGIES
- 5.6 HYDROGEN BUS & TRUCK MARKET: BUSINESS MODELS
- 5.7 HYDROGEN REFUELING STATION SETUP TRENDS, BY REGION: MNM INSIGHTS
- 5.8 EXISTING AND UPCOMING HYDROGEN COMMERCIAL VEHICLE MODELS
- 5.8.1 HYDROGEN TRUCKS
- 5.8.2 HYDROGEN BUS
- 5.9 H2ICE BUSES & TRUCKS: MNM INSIGHTS
- 5.10 COMPARISON OF BUSES BY PROMINENT OEMS: MNM INSIGHTS
- 5.11 PRICING ANALYSIS
- 5.11.1 AVERAGE SELLING PRICE TREND OF KEY PLAYERS FOR HYDROGEN BUSES
- 5.11.2 AVERAGE SELLING PRICE TREND OF KEY OEMS FOR HYDROGEN TRUCKS
- 5.11.3 AVERAGE SELLING PRICE TREND, BY REGION
- 5.12 TRADE ANALYSIS
- 5.12.1 IMPORT SCENARIO (HS CODE 8702)
- 5.12.2 EXPORT SCENARIO (HS CODE 8702)
- 5.13 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.14 TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.15 INVESTMENT AND FUNDING SCENARIO
- 5.16 TOTAL COST OF OWNERSHIP OF BATTERY ELECTRIC AND FUEL CELL ELECTRIC BUSES AND TRUCKS
- 5.17 BILL OF MATERIALS
- 5.17.1 BILL OF MATERIALS COMPARISON BETWEEN FUEL CELL ELECTRIC, ICE, AND BATTERY ELECTRIC BUSES
- 5.17.2 BILL OF MATERIALS COMPARISON BETWEEN FUEL CELL ELECTRIC, ICE, AND BATTERY ELECTRIC TRUCKS
- 5.18 EU-INDIA TRADE DEAL IMPACT ANALYSIS
- 5.18.1 INTRODUCTION
- 5.18.2 EU TARIFFS
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 INTRODUCTION
- 6.1.2 KEY TECHNOLOGIES
- 6.1.2.1 Solid oxide fuel cell (SOFC)
- 6.1.2.2 Polymer electrolyte membrane fuel cell (PEMFC)
- 6.1.2.3 Direct borohydride fuel cell (DBFC)
- 6.1.2.4 Packaged fuel cell system module
- 6.1.2.5 Fuel cell hybrid electric vehicle (FCHEV)
- 6.1.2.6 Hydrogen internal combustion engine (H2ICE)
- 6.1.2.7 Non-precious metal catalyst-based fuel cell
- 6.1.2.8 Carbonate-superstructured solid fuel cell (CSSFC)
- 6.1.3 COMPLEMENTARY TECHNOLOGIES
- 6.1.3.1 Low carbon hydrogen
- 6.1.3.2 Hydrogenious liquid organic hydrogen carrier (LOHC)
- 6.1.3.3 Liquefied hydrogen technology
- 6.1.4 ADJACENT TECHNOLOGIES
- 6.1.4.1 Hydrogen sensor system
- 6.2 TECHNOLOGY/PRODUCT ROADMAP
- 6.3 PATENT ANALYSIS
- 6.4 FUTURE APPLICATIONS
- 6.4.1 LONG-HAUL FREIGHT GAINS HYDROGEN ADOPTION AS RANGE AND RAPID REFUELING BECOME CRITICAL
- 6.4.2 INTERCITY BUS DEPLOYMENT EXPANDS AS LONGER ROUTES DEMAND EXTENDED OPERATING RANGE
- 6.4.3 INDUSTRIAL FLEETS ADOPT HYDROGEN AS DEDICATED OPERATIONS SUPPORT CONTROLLED REFUELING INFRASTRUCTURE
- 6.5 IMPACT OF AI/GENERATIVE AI ON HYDROGEN BUS & TRUCK MARKET
7 CUSTOMER LANDSCAPE AND BUYING BEHAVIOR
- 7.1 KEY STAKEHOLDERS & BUYING CRITERIA
- 7.1.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 7.1.2 BUYING CRITERIA
- 7.2 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 7.3 UNMET NEED TO VARIOUS END USERS
8 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 8.1 REGULATORY LANDSCAPE
- 8.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS, BY REGION
9 HYDROGEN BUS & TRUCK MARKET, BY MOTOR POWER
- 9.1 INTRODUCTION
- 9.2 UP TO 200 KW
- 9.2.1 LAST-MILE DELIVERY SERVICES TO BOOST DEMAND FOR ENGINES WITH POWER RANGE OF UP TO 200 KW
- 9.2.2 UP TO 200 KW: HYDROGEN BUS MODELS
- 9.2.3 UP TO 200 KW: HYDROGEN TRUCK MODELS
- 9.3 200-400 KW
- 9.3.1 HIGHER PAYLOADS TO DRIVE ADOPTION OF MID-POWER PLATFORMS
- 9.3.2 200-400 KW: HYDROGEN BUS MODELS
- 9.3.3 200-400 KW: HYDROGEN TRUCK MODELS
- 9.4 ABOVE 400 KW
- 9.4.1 INCREASING DEMAND FOR HEAVY-DUTY TRANSPORTATION TO BOOST MARKET
- 9.4.2 ABOVE 400 KW: HYDROGEN BUS MODELS
- 9.4.3 ABOVE 400 KW: HYDROGEN TRUCK MODELS
- 9.5 KEY PRIMARY INSIGHTS
10 HYDROGEN BUS & TRUCK MARKET, BY RANGE
- 10.1 INTRODUCTION
- 10.2 UP TO 300 MILES
- 10.2.1 DEMAND FOR EMISSION-FREE INTRACITY TRANSPORTATION AND LAST-MILE DELIVERY TO DRIVE SEGMENTAL GROWTH
- 10.2.2 UP TO 300 MILES: HYDROGEN BUS MODELS
- 10.2.3 UP TO 300 MILES: HYDROGEN TRUCK MODELS
- 10.3 300-500 MILES
- 10.3.1 DEMAND FOR FIELD SERVICES AND TRANSIT OPERATIONS TO DRIVE SEGMENTAL GROWTH
- 10.3.2 300-500 MILES: HYDROGEN BUS MODELS
- 10.3.3 300-500 MILES: HYDROGEN TRUCK MODELS
- 10.4 ABOVE 500 MILES
- 10.4.1 LONG HAUL OPERATIONS PRIORITIZE EFFICIENCY AND HIGH-CAPACITY STORAGE TO DRIVE MARKET
- 10.4.2 ABOVE 500 MILES: HYDROGEN BUS MODELS
- 10.4.3 ABOVE 500 MILES: HYDROGEN TRUCK MODELS
- 10.5 KEY PRIMARY INSIGHTS
11 HYDROGEN BUS & TRUCK MARKET, BY HYDROGEN TANK SIZE
- 11.1 INTRODUCTION
- 11.2 < 30 KG
- 11.2.1 DEMAND FOR LAST-MILE DELIVERY SERVICES AND SHORT-RANGE H2 BUSES TO BOOST MARKET
- 11.2.2 < 30 KG: HYDROGEN BUS AND TRUCK MODELS
- 11.3 30-60 KG
- 11.3.1 EXTENDED ROUTES FAVOR BALANCED STORAGE AND PAYLOAD CAPACITY
- 11.3.2 30-60 KG: HYDROGEN BUS AND TRUCK MODELS
- 11.4 > 60 KG
- 11.4.1 INCREASING DEMAND FOR HEAVY-DUTY TRANSPORTATION TO BOOST GROWTH
- 11.4.2 > 60 KG: HYDROGEN BUS AND TRUCK MODELS
- 11.5 KEY PRIMARY INSIGHTS
12 HYDROGEN BUS & TRUCK MARKET, BY TYPE OF TANK
- 12.1 INTRODUCTION
- 12.1.1 HYDROGEN TANK TYPE CLASSIFICATION FOR AUTOMOTIVE APPLICATION
- 12.2 TYPE III
- 12.2.1 CAN WITHSTAND HIGHER INTERNAL PRESSURE THAN OTHER TANKS
- 12.2.2 HYDROGEN BUSES WITH TYPE III HYDROGEN TANKS
- 12.2.3 HYDROGEN TRUCKS WITH TYPE III HYDROGEN TANKS
- 12.3 TYPE IV
- 12.3.1 NEED FOR HIGH-PRESSURE STORAGE OF HYDROGEN TO BOOST DEMAND
- 12.3.2 HYDROGEN BUSES WITH TYPE IV HYDROGEN TANKS
- 12.3.3 HYDROGEN TRUCKS WITH TYPE IV HYDROGEN TANKS
- 12.4 TYPE V
- 12.4.1 HIGHER PAYLOAD DEMANDS ACCELERATE TYPE V TANK DEVELOPMENT FOR HEAVY-DUTY HYDROGEN MOBILITY
- 12.5 KEY PRIMARY INSIGHTS
13 HYDROGEN BUS & TRUCK MARKET, BY VEHICLE TYPE
- 13.1 INTRODUCTION
- 13.2 HYDROGEN BUS
- 13.2.1 GOVERNMENT INITIATIVES TO BOOST DEMAND FOR HYDROGEN BUSES
- 13.2.2 MINIBUSES/SHUTTLES
- 13.2.2.1 HYDROGEN MINIBUS/SHUTTLE MODELS
- 13.2.3 CITY/TRANSIT BUSES
- 13.2.3.1 Hydrogen city/transit bus models
- 13.3 HYDROGEN TRUCK
- 13.3.1 GROWING DEMAND FOR LONG-HAUL TRANSPORTATION TO DRIVE MARKET
- 13.3.2 MEDIUM-DUTY TRUCKS
- 13.3.2.1 Hydrogen medium-duty truck models
- 13.3.3 HEAVY-DUTY TRUCKS
- 13.3.3.1 Hydrogen heavy-duty truck models
- 13.4 KEY PRIMARY INSIGHTS
14 HYDROGEN BUS & TRUCK MARKET, BY REGION
- 14.1 INTRODUCTION
- 14.2 ASIA PACIFIC
- 14.2.1 CHINA
- 14.2.1.1 Rising investments in clean and renewable energy to drive growth
- 14.2.2 JAPAN
- 14.2.2.1 Increasing demand for hydrogen infrastructure to boost market
- 14.2.3 SOUTH KOREA
- 14.2.3.1 Push by local OEMs like Hyundai to encourage market demand and expansion
- 14.2.4 INDIA
- 14.2.4.1 Initiatives by government to promote 'Green Transportation' to drive growth
- 14.2.1 CHINA
- 14.3 EUROPE
- 14.3.1 FRANCE
- 14.3.1.1 Presence of major hydrogen-powered fleets to spur demand
- 14.3.2 GERMANY
- 14.3.2.1 Developments in hydrogen infrastructure to boost growth
- 14.3.3 ITALY
- 14.3.3.1 Shift toward hydrogen-powered vehicles to drive market
- 14.3.4 SPAIN
- 14.3.4.1 Strategic partnerships and investments to drive production of hydrogen-powered vehicles
- 14.3.5 UK
- 14.3.5.1 Demand for zero-emission vehicles to drive market
- 14.3.1 FRANCE
- 14.4 NORTH AMERICA
- 14.4.1 CANADA
- 14.4.1.1 Demand for fleet decarbonization to propel growth
- 14.4.2 US
- 14.4.2.1 Increasing deployment of hydrogen buses to spur popularity of hydrogen-powered vehicles
- 14.4.1 CANADA
15 COMPETITIVE LANDSCAPE
- 15.1 OVERVIEW
- 15.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 15.3 MARKET SHARE ANALYSIS, 2025
- 15.4 REVENUE ANALYSIS
- 15.5 COMPANY VALUATION AND FINANCIAL METRICS
- 15.6 BRAND/PRODUCT COMPARISON
- 15.7 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 15.7.1 STARS
- 15.7.2 EMERGING LEADERS
- 15.7.3 PERVASIVE PLAYERS
- 15.7.4 PARTICIPANTS
- 15.7.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 15.7.5.1 Company footprint
- 15.7.5.2 Region footprint
- 15.7.5.3 Vehicle type footprint
- 15.8 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 15.8.1 PROGRESSIVE COMPANIES
- 15.8.2 RESPONSIVE COMPANIES
- 15.8.3 DYNAMIC COMPANIES
- 15.8.4 STARTING BLOCKS
- 15.8.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2026
- 15.8.5.1 List of startups/SMEs
- 15.8.5.2 Competitive benchmarking of startups/SMEs
- 15.9 COMPETITIVE SCENARIO
- 15.9.1 PRODUCT LAUNCHES/DEVELOPMENTS
- 15.9.2 DEALS
- 15.9.3 OTHER DEVELOPMENTS
16 COMPANY PROFILES
- 16.1 KEY PLAYERS
- 16.1.1 FOTON INTERNATIONAL
- 16.1.1.1 Business overview
- 16.1.1.2 Products/Solutions offered
- 16.1.1.3 Recent developments
- 16.1.1.3.1 Product launches & enhancements
- 16.1.1.3.2 Deals
- 16.1.1.3.3 Expansions
- 16.1.1.3.4 Other developments
- 16.1.1.4 MnM view
- 16.1.1.4.1 Right to win
- 16.1.1.4.2 Strategic choices
- 16.1.1.4.3 Weaknesses & competitive threats
- 16.1.2 YUTONG BUS CO., LTD.
- 16.1.2.1 Business overview
- 16.1.2.2 Products/Solutions offered
- 16.1.2.3 Recent developments
- 16.1.2.3.1 Product launches & enhancements
- 16.1.2.3.2 Deals
- 16.1.2.3.3 Other developments
- 16.1.2.4 MnM view
- 16.1.2.4.1 Right to win
- 16.1.2.4.2 Strategic choices
- 16.1.2.4.3 Weaknesses & competitive threats
- 16.1.3 XIAMEN KING LONG INTERNATIONAL TRADING CO., LTD.
- 16.1.3.1 Business overview
- 16.1.3.2 Products/Solutions offered
- 16.1.3.3 Recent developments
- 16.1.3.3.1 Other developments
- 16.1.3.4 MnM view
- 16.1.3.4.1 Right to win
- 16.1.3.4.2 Strategic choices
- 16.1.3.4.3 Weaknesses & competitive threats
- 16.1.4 SOLARIS BUS & COACH SP. Z O.O.
- 16.1.4.1 Business overview
- 16.1.4.2 Products/Services offered
- 16.1.4.3 Recent developments
- 16.1.4.3.1 Product launches & enhancements
- 16.1.4.3.2 Deals
- 16.1.4.3.3 Other developments
- 16.1.4.4 MnM view
- 16.1.4.4.1 Right to win
- 16.1.4.4.2 Strategic choices
- 16.1.4.4.3 Weaknesses & competitive threats
- 16.1.5 HYUNDAI MOTOR COMPANY
- 16.1.5.1 Business overview
- 16.1.5.2 Products/Solutions offered
- 16.1.5.3 Recent developments
- 16.1.5.3.1 Product launches
- 16.1.5.3.2 Deals
- 16.1.5.3.3 Other developments
- 16.1.5.4 MnM view
- 16.1.5.4.1 Right to win
- 16.1.5.4.2 Strategic choices
- 16.1.5.4.3 Weaknesses & competitive threats
- 16.1.6 ANHUI ANKAI AUTOMOBILE CO., LTD
- 16.1.6.1 Business overview
- 16.1.6.2 Products/Solutions offered
- 16.1.6.3 Recent developments
- 16.1.6.3.1 Product launches & enhancements
- 16.1.6.3.2 Expansions
- 16.1.6.3.3 Other developments
- 16.1.7 TOYOTA MOTOR CORPORATION
- 16.1.7.1 Business overview
- 16.1.7.2 Products/Solutions offered
- 16.1.7.3 Recent developments
- 16.1.7.3.1 Product launches & developments
- 16.1.7.3.2 Deals
- 16.1.7.3.3 Other developments
- 16.1.8 VDL GROEP
- 16.1.8.1 Business overview
- 16.1.8.2 Products/Solutions offered
- 16.1.8.3 Recent developments
- 16.1.8.3.1 Product launches & enhancements
- 16.1.8.3.2 Deals
- 16.1.8.3.3 Expansions
- 16.1.8.3.4 Other developments
- 16.1.9 NFI GROUP
- 16.1.9.1 Business overview
- 16.1.9.2 Products/Solutions offered
- 16.1.9.3 Recent developments
- 16.1.9.3.1 Product launches & developments
- 16.1.9.3.2 Deals
- 16.1.9.3.3 Other developments
- 16.1.10 WRIGHTBUS
- 16.1.10.1 Business overview
- 16.1.10.2 Products/Solutions offered
- 16.1.10.3 Recent developments
- 16.1.10.3.1 Product launches & developments
- 16.1.10.3.2 Deals
- 16.1.10.3.3 Expansions
- 16.1.10.3.4 Other developments
- 16.1.11 ZHONGTONG BUS HOLDING CO., LTD.
- 16.1.11.1 Business overview
- 16.1.11.2 Products/Solutions offered
- 16.1.11.3 Recent developments
- 16.1.11.3.1 Product launches & enhancements
- 16.1.11.3.2 Other developments
- 16.1.12 DAIMLER TRUCK AG
- 16.1.12.1 Business overview
- 16.1.12.2 Products/Solutions offered
- 16.1.12.3 Recent developments
- 16.1.12.3.1 Product launches
- 16.1.12.3.2 Deals
- 16.1.12.3.3 Expansions
- 16.1.12.3.4 Other developments
- 16.1.13 IVECO S.P.A.
- 16.1.13.1 Business overview
- 16.1.13.2 Products/Solutions offered
- 16.1.13.3 Recent developments
- 16.1.13.3.1 Deals
- 16.1.13.3.2 Contracts
- 16.1.13.3.3 Expansions
- 16.1.13.3.4 Other developments
- 16.1.1 FOTON INTERNATIONAL
- 16.2 OTHER KEY PLAYERS
- 16.2.1 SAIC-IVECO HONGYAN COMMERCIAL VEHICLE CO., LTD.
- 16.2.2 SINOTRUK (CNHTC)
- 16.2.3 DAYUN AUTO
- 16.2.4 DONGFENG MOTOR COMPANY
- 16.2.5 ZHEJIANG GEELY HOLDING GROUP
- 16.2.6 CHARIOT MOTORS
- 16.2.7 OTOKAR
- 16.2.8 KARSAN
- 16.2.9 RAMPINI CARLO S.P.A.
- 16.2.10 FIRST HYDROGEN
- 16.2.11 TEVVA
- 16.2.12 SANY GROUP
- 16.2.13 PACCAR INC.
- 16.2.14 NOVA BUS INC.
- 16.2.15 HYZON
- 16.2.16 QINGLING ISUZU MOTORS IMPORT&EXPORT CO., LTD.
- 16.2.17 FAW JIEFANG AUTOMOTIVE CO., LTD.
- 16.2.18 AB VOLVO
17 RESEARCH METHODOLOGY
- 17.1 RESEARCH DATA
- 17.1.1 SECONDARY DATA
- 17.1.1.1 List of key secondary sources
- 17.1.1.2 Key data from secondary sources
- 17.1.2 PRIMARY DATA
- 17.1.2.1 Primary interview participants
- 17.1.2.2 Key industry insights
- 17.1.2.3 Breakdown of primary interviews
- 17.1.2.4 List of primary participants
- 17.1.1 SECONDARY DATA
- 17.2 MARKET SIZE ESTIMATION METHODOLOGY
- 17.2.1 BOTTOM-UP APPROACH
- 17.2.2 TOP-DOWN APPROACH
- 17.3 MARKET BREAKDOWN AND DATA TRIANGULATION
- 17.4 FACTOR ANALYSIS
- 17.5 RESEARCH ASSUMPTIONS
- 17.6 RESEARCH LIMITATIONS
- 17.7 RISK ANALYSIS
18 APPENDIX
- 18.1 KEY INSIGHTS BY INDUSTRY EXPERTS
- 18.2 DISCUSSION GUIDE
- 18.3 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 18.4 CUSTOMIZATION OPTIONS
- 18.4.1 HYDROGEN BUS & TRUCK MARKET, BY VEHICLE CLASS AT REGIONAL LEVEL
- 18.4.2 HYDROGEN BUS & TRUCK MARKET, ADDITIONAL COUNTRIES (UP TO THREE)
- 18.4.3 PROFILING OF ADDITIONAL MARKET PLAYERS (UP TO FIVE)
- 18.5 RELATED REPORTS
- 18.6 AUTHOR DETAILS


