

|
시장보고서
상품코드
2149766
탄소 포집, 활용, 저장(CCUS) 시장 : 서비스, 기술, 최종 이용 산업, 지역별 - 세계 예측(-2031년)Carbon Capture, Utilization, and Storage Market by Service (Capture, Storage, Utilization, Transportation), Technology (Chemical Looping, Solvents & Sorbents, Membranes), End-use Industry, and Region - Global Forecast to 2031 |
||||||

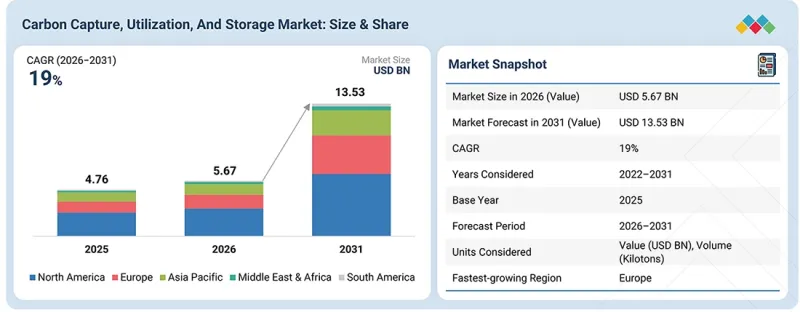
탄소 포집, 활용, 저장(CCUS) 시장은 2026년 56억 7,000만 달러에서 성장하여 2031년까지 135억 3,000만 달러에 달할 것으로 예상되며, 연평균 성장률(CAGR)은 19.0%를 기록할 전망입니다.
| 조사 범위 | |
|---|---|
| 조사 기간 | 2022-2031년 |
| 기준 연도 | 2025년 |
| 예측 기간 | 2026-2031년 |
| 산정 단위 | 금액(백만/십억 달러) |
| 부문 | 서비스, 기술, 최종 이용 산업 및 지역별 |
| 대상 지역 | 아시아태평양, 북미, 유럽, 중동 및 아프리카, 남미 |
탄소 포집, 활용, 저장(CCUS) 시장의 성장은 산업 전반에 걸친 온실가스 배출량 감축 및 탄소 중립 목표 달성을 위한 노력의 강화에 힘입어 견인되고 있습니다. 탄소 포집, 활용, 저장(CCUS) 서비스의 도입은 엄격한 배출 규제, 탄소 가격 책정 메커니즘, 정부의 인센티브, 그리고 탈탄소화 인프라에 대한 투자에 의해 뒷받침되고 있습니다. 특히 시멘트, 철강, 화학, 발전과 같이 배출 감축이 어려운 부문에서 저탄소 산업 공정에 대한 수요가 높아지고 있는 점이 CCUS 솔루션 도입을 더욱 촉진하고 있습니다. 또한, CCUS 기술의 발전으로 운영 효율이 향상되고 비용이 절감되고 있을 뿐만 아니라, CO₂ 공동 수송 및 저장 인프라의 확충을 통해 대규모 CCUS 프로젝트의 전개가 가능해졌습니다. 회수된 CO₂를 석유 증산 회수(EOR), 합성연료, 화학제품 및 기타 용도로 활용하는 데 대한 관심이 높아지면서 시장 확대를 위한 추가적인 기회가 창출되고 있습니다.
“예측 기간 동안 가치 기준으로 볼 때, 회수 서비스가 가장 큰 시장 점유율을 차지할 것으로 예상됩니다.”
회수 서비스는 이산화탄소의 이용 및 저장을 위한 주요 관문으로서 필수적인 역할을 수행하고 있기 때문에 가장 큰 시장 점유율을 차지할 것으로 예상됩니다. CO₂ 회수는 밸류체인 내에서 가장 자본 집약적이고 기술적으로 고도화된 단계이며, 첨단 연소 후 회수, 연소 전 회수 및 산소 연료 기술이 필요합니다. 발전, 시멘트, 철강, 화학제품 제조 각 분야에서 포집 서비스의 도입 확대가 탄소 포집, 활용, 저장(CCUS) 시장의 성장을 견인하고 있습니다. 엄격한 탈탄소 규제의 도입에 더해, 야심찬 배출 감축 목표와 저탄소 라벨에 대한 수요 증가로 인해 이산화탄소 포집 서비스에 대한 수요가 크게 증가할 것으로 예상됩니다.
“금액 기준으로 볼 때, 예측 기간 동안 케미컬 루핑 기술이 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.”
예측 기간 동안 탄소 포집, 활용, 저장(CCUS) 시장에서 케미컬 루핑 방식이 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 이 부문의 성장은 발전 및 산업 시설 전반에 걸쳐 비용 대비 효과가 높고 에너지 효율이 뛰어난 포집 공정에 대한 수요가 증가함에 따라 주도되고 있습니다. 케미컬 루프 방식은 금속 산화물을 이용하여 연료 연소에 필요한 산소를 공급하고, 고가의 용매 재생 없이 CO₂를 본질적으로 분리합니다. 이를 통해 에너지 손실이 적고 열효율이 높으며, 석탄, 천연가스, 바이오매스 등 다양한 연료와의 호환성이 보장됩니다. 파일럿 규모에서 상업 규모로 이어지는 실증 실험에 대한 투자 증가, 엄격한 환경 기준, 그리고 수소 등 고부가가치 제품의 병산 가능성이 이 부문의 성장에 기여하고 있습니다. 또한, 운영 비용을 절감하는 확장 가능한 탈탄소 솔루션에 대한 수요 증가도 탄소 포집, 활용, 저장(CCUS) 시장의 성장에 기여할 것으로 예상됩니다.
“금액 기준으로는 발전 분야가 예측 기간 동안 두 번째로 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.”
최종 이용 산업별로 보면 예측 기간 동안 발전 부문은 탄소 포집, 활용, 저장(CCUS) 시장에서 두 번째로 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 이 부문의 성장은 탄소 포집 설비를 통한 개조의 주요 대상이 되는 석탄 화력 및 가스 화력 발전소에서 배출 감축 수요가 증가함에 따라 주도되고 있습니다. CCUS 서비스/기술은 재생에너지 통합과 병행하여 저탄소 베이스로드 전력을 확보하는 동시에 신속하고 대규모의 배출 감축을 가능하게함으로써 큰 이점을 제공합니다. 많은 정부가 전력 부문의 탈탄소화를 가속화하기 위해 세액 공제, 보조금, 자금 지원책을 제공하는 한편, 전력 사업자들은 엄격한 기후 정책과 탄소 중립 목표 하에서 자산의 지속가능성을 유지하기 위해 CCUS에 투자하고 있습니다. 또한, 화력 발전 자산에 원활하게 통합될 수 있는 확장성이 뛰어난 탈탄소화 솔루션에 대한 수요 증가도 탄소 포집, 활용, 저장 시장의 성장에 기여할 것으로 예상됩니다.
“시장 규모 측면에서 볼 때, 예측 기간 동안 유럽이 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.”
지역별로 보면 예측 기간 동안 유럽의 탄소 포집, 활용, 저장(CCUS) 시장이 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 이 지역의 성장은 EU 그린딜 및 법적 구속력이 있는 2050년 탄소 중립 목표 등, 전력, 시멘트, 철강, 화학 산업 전반에 걸친 광범위한 도입을 의무화하는 엄격한 환경 정책에 의해 주도되고 있습니다. 유럽은 풍부한 정부 자금, EU 배출권 거래 제도(EU ETS)에 기반한 강력한 탄소 가격 책정 메커니즘, 그리고 ‘노던 라이츠(Northern Lights)’나 ‘포르토스(Portos)’와 같은 국경을 초월한 공동 이니셔티브의 혜택을 받고 있습니다. 통합된 포집·수송·저장 인프라에 대한 투자 증가에 더해, 성숙한 산업 환경과 저탄소화를 위한 전용 혁신 이니셔티브도 이 지역의 성장에 기여하고 있습니다. 또한, 표준화된 규제 체계와 국경을 초월한 공동 탄소 네트워크에 대한 수요 증가는 유럽 내 탄소 포집, 활용, 저장(CCUS) 시장의 성장에 기여할 것으로 전망됩니다.
본 조사는 전 세계 업계 전문가들을 대상으로 한 1차 인터뷰를 통해 검증되었습니다. 1차 정보는 다음 세 가지 범주로 분류됩니다:
- 기업 유형별 : Tier 1 - 60%, Tier 2 - 20%, Tier 3 - 20%
- 직책별 : C레벨 임원 - 33%, 이사 - 33%, 매니저 - 34%
- 지역별 : 북미 - 25%, 유럽 - 25%, 아시아태평양 - 20%, 중동 및 아프리카 - 20%, 남미 - 10%
본 보고서에서는 다음 기업들에 대해 종합적인 분석을 수행하고 있습니다:
조사 범위
본 조사 보고서에서는 탄소 포집, 활용, 저장(CCUS) 시장을 서비스(포집, 활용, 저장, 수송), 기술(케미컬 루핑, 용매·흡착제, 막, 기타 기술), 최종 이용 산업(석유·가스, 발전, 화학·석유화학, 시멘트, 철강, 기타 최종 이용 산업), 그리고 지역(북미, 유럽, 아시아태평양, 중동 및 아프리카, 남미)별로 분류하고 있습니다. 본 보고서에서는 탄소 포집, 활용, 저장 시장의 성장에 영향을 미치는 주요 촉진요인 외에도 제약, 과제 및 기회에 대해서도 다루고 있습니다. 주요 업계 플레이어에 대한 종합적인 평가에서는 각 기업의 사업 개요, 제품·서비스, 전략 및 시장의 최근 동향을 밝히고 있습니다. 또한, 본 보고서에서는 탄소 포집, 활용, 저장 시장의 주요 세계 및 지역 플레이어 간의 경쟁 구도에 대해서도 해설하고 있습니다.
본 보고서를 구매해야 하는 이유
본 보고서는 시장 선도 기업 및 신규 진입 기업에게 시장 전체 및 그 하위 부문의 매출에 관한 가장 정확한 추정치를 제공합니다. 본 보고서는 이해관계자가 경쟁 구도를 이해하고, 자사의 비즈니스 포지셔닝에 대한 인사이트를 얻어, 적절한 시장 진입 전략을 수립하는 데 도움이 됩니다. 또한, 본 보고서는 이해관계자가 시장 동향을 파악하는 데 도움을 주며, 주요 시장 촉진요인, 억제요인, 과제 및 기회에 대한 정보를 제공합니다.
본 보고서는 다음 사항에 대한 인사이트를 제공합니다:
- 주요 촉진요인 분석(전 세계적인 탈탄소화에 대한 관심 증가 및 엄격한 CO2 배출 감축 의무, 증산(EOR) 용도에서의 상업적 CO2 이용 수요 증가, 환경 규제 강화에 따른 천연가스 채택 확대), 제약요인(탄소 포집 및 저장(CCS) 인프라의 자본 집약적 특성과 높은 운영 비용, 장기적인 지질 저장소의 무결성 및 잠재적인 CO2 누출과 관련된 환경·안전상의 우려), 기회(아시아태평양 시장 전반에 걸친 CCUS 프로젝트 파이프라인 확대 및 상업적 전개, 첨단 탄소 포집 기술에 대한 연구 개발 및 투자 가속화, CCUS와 대규모 청정 수소·암모니아 생산 프로젝트의 통합), 및 과제(대규모 CCUS 확산의 장벽이 되는 막대한 초기 자본 요건, 전체 회수 비용을 절감하기 위해 회수 효율 최적화 및 에너지 손실 저감이 필요)가 탄소 포집, 활용, 저장(CCUS) 시장의 성장에 영향을 미치고 있습니다
- 제품 개발/혁신 : 전 세계 탄소 포집, 활용, 저장 시장에서 신흥 CCUS 기술, 연구개발 활동, 기술 발전 및 제품 출시에 관한 상세한 분석
- 시장 개발 : 매력적이고 고성장하는 시장에 대한 종합적인 정보. 본 보고서에서는 북미, 유럽, 아시아태평양, 중동 및 아프리카, 남미와 같은 주요 지역 및 국가, 그리고 석유·가스, 발전, 화학·석유화학, 시멘트, 철강, 기타 최종 이용 산업에 걸친 탄소 포집, 활용, 저장 시장을 분석하고 있습니다.
- 시장 다각화 : 탄소 포집, 활용, 저장(CCUS) 시장의 서비스, 미개척 지역, 최근 동향 및 투자에 관한 종합적인 정보
- 경쟁 분석 : 주요 기업의 시장 점유율, 성장 전략, 제품 라인업에 대한 상세한 평가
자주 묻는 질문
목차
제1장 서론
제2장 요약
제3장 주요 인사이트
- 탄소 포집, 활용, 저장(CCUS) 시장에서 사업자에게 매력적인 기회
- 탄소 포집, 활용, 저장(CCUS) 시장 : 최종 이용 산업 및 지역별
- 탄소 포집, 활용, 저장(CCUS) 시장 : 서비스별
- 탄소 포집, 활용, 저장(CCUS) 시장 : 국가별
제4장 시장 개요
- 시장 역학
- 성장 촉진요인
- 성장 억제요인
- 기회
- 과제
- 미충족 수요 및 미개척 분야
- 탄소 포집, 활용, 저장(CCUS) 시장의 미충족 수요
- 미개척 분야의 기회
- 상호 연관된 시장과 부문 간 기회
- 상호 연관된 시장
- 부문 간 기회
- 새로운 비즈니스 모델과 생태계의 변화
- 새로운 비즈니스 모델
- 생태계의 변화
- Tier 1/2/3 주요 기업들의 전략적 움직임
- 주요 동향과 전략적 중점
제5장 업계 동향
- Porter's Five Forces 분석
- 신규 진입자의 위협
- 대체품의 위협
- 공급업체의 협상력
- 구매자의 협상력
- 경쟁 기업 간의 적대적 관계
- 거시경제 지표
- GDP 동향 및 전망
- 세계 산업·에너지 부문의 동향
- 가치사슬 분석
- 생태계 분석
- 가격 분석
- 주요 기업별 평균 판매 가격
- 지역별 이산화탄소 포집, 활용, 저장(CCUS) 평균 판매 가격 동향
- 무역 분석
- 수입 시나리오(HS 코드 281121)
- 수출 시나리오(HS 코드 281121)
- 2026-2027년 주요 회의 및 행사
- 고객의 사업에 영향을 미치는 동향 및 변화
- 투자 및 자금 조달 시나리오
- 사례 연구 분석
- EQUINOR가 쉘(Shell) 및 토탈에너지(TotalEnergies)와 제휴하여 국경을 초월한 ‘노던 라이츠(Northern Lights)’ CO₂ 수송·저장 네트워크를 개발
- OCCIDENTAL PETROLEUM(1POINTFIVE)이 북미에 STRATOS의 직접 공기 포집(DAC) 시설을 도입
- HEIDELBERG MATERIALS, 시멘트 제조의 탈탄소화를 위한 브레비크 CCS 프로젝트 시행
- 2025년 미국 관세가 탄소 포집, 활용, 저장(CCUS) 시장에 미치는 영향
- 주요 관세율
- 가격에 미치는 영향 분석
- 국가·지역에 미치는 영향
- 최종 이용 산업에 미치는 영향
제6장 기술, 특허, 디지털화, AI 도입에 따른 전략적 변혁
- 주요 신흥 기술
- 회수 기술
- 수송 기술
- 활용 기술
- 보완 기술
- 가스 분리·정제 기술
- 액화·상변화 기술
- 기술·제품 로드맵
- 단기(2025-2027년) | 기반 정비 및 초기 상용화
- 중기(2028-2030년) | 확대 및 표준화
- 장기(2031-2035년 이후) | 대규모 상용화 및 업계 혁신
- 특허 분석
- 조사 방법
- 문서 유형
- 인사이트
- 특허의 법적 현황
- 관할 구역 분석
- 주요 출원인
- 캘리포니아 대학교별 특허 목록
- 향후 응용 분야
- 발전·에너지 시스템 : 화석 연료 및 바이오에너지 발전소에서의 점원형 탄소 포집
- 배출 감축이 어려운 중공업 : 시멘트, 철강, 화학 제조 분야의 이산화탄소 포집 및 광물화
- 직접 대기 포집(DAC) 및 대기 중 제거 : 주변 공기 중의 CO₂ 포집 및 음의 배출 기술
- 저탄소 수소·연료 생산 : 증기 메탄 개질(SMR) 및 합성연료 합성 과정에서의 CCUS 통합
- CO₂의 순환형 이용 및 지하 저장 : 탄소 광물화, EOR, 그리고 심부 염수 대수층으로의 격리
- AI/생성형 AI가 탄소 포집, 활용, 저장 시장에 미치는 영향
- 주요 활용 사례 및 시장 잠재력
- CCUS 공정 및 시스템 최적화를 위한 모범 사례
- CCUS 시장에서의 AI 도입 사례 연구
- 상호 연관된 인접 생태계 및 시장 참여자에 미치는 영향
- CCUS 시장에서 생성형 AI 도입에 대한 고객의 준비 현황
- 성공 사례 및 실제 적용 사례
- SLB : AI 및 디지털 트윈을 활용한 탄소 저장 스크리닝 및 MMV
- AKER CARBON CAPTURE : AI를 활용한 모듈식 공정 최적화
제7장 지속가능성과 규제 현황
- 지역별 규제 및 규정 준수
- 규제 기관, 정부 기관 및 기타 조직
- 업계 표준
- 지속가능성을 위한 노력
- CCUS 기술의 탄소 영향 및 환경적 응용
- 지속가능성에 미치는 영향 및 규제 정책 노력
- 인증, 표시, 환경 기준
제8장 고객 동향과 구매 행동
- 의사결정 과정
- 구매자의 이해관계자와 구매 평가 기준
- 구매 과정에서 주요 이해관계자
- 구매 기준
- 도입 장벽과 사내 과제
- 다양한 용도에서의 미충족 수요
- 시장의 수익성
- 수익 창출 가능성
- 비용 동향
- 용도별 이익률 기회
제9장 탄소 포집, 활용, 저장(CCUS) 시장 : 서비스별
- 회수
- 수송
- 이용
- 저장
제10장 탄소 포집, 활용, 저장(CCUS) 시장 : 기술별
- 케미컬 루프법
- 용매 및 흡착제
- 막
- 기타 기술
제11장 탄소 회수·활용·저장(CCUS) 시장 : 최종 이용 산업별
- 석유·가스
- 발전
- 화학·석유화학
- 시멘트
- 철강
- 기타 최종 이용 산업
제12장 탄소 포집, 활용, 저장(CCUS) 시장 : 지역별
- 북미
- 미국
- 캐나다
- 멕시코
- 유럽
- 네덜란드
- 이탈리아
- 프랑스
- 영국
- 노르웨이
- 기타 유럽
- 아시아태평양
- 중국
- 일본
- 인도
- 호주
- 기타 아시아태평양
- 중동 및 아프리카
- GCC 국가들
- 기타 중동 및 아프리카
- 남미
- 브라질
- 아르헨티나
- 기타 남미
제13장 경쟁 현황
- 개요
- 주요 진입 기업의 전략/강점
- 수익 분석
- 시장 점유율 분석
- 브랜드/제품 비교 분석
- 브랜드 비교 분석
- 기업 평가 매트릭스 : 주요 기업, 2025년
- 스타
- 신흥 리더
- 광범위한 업체
- 진입 기업
- 기업 사업 전개 : 주요 기업, 2025년
- 기업 평가 매트릭스 : 스타트업/중소기업, 2025년
- 선도적인 기업
- 대응력이 뛰어난 기업
- 역동적인 기업
- 출발점
- 주요 스타트업/중소기업의 경쟁사 벤치마킹
- CCUS 공급업체의 기업 가치 평가 및 재무 지표
- 경쟁 시나리오
- 거래
- 사업 확장
- 기타 동향
제14장 기업 개요
- 주요 기업
- FLUOR CORPORATION
- EXXON MOBIL CORPORATION
- SHELL PLC
- EQUINOR ASA
- TOTALENERGIES SE
- LINDE PLC
- MITSUBISHI HEAVY INDUSTRIES, LTD.
- JGC HOLDINGS CORPORATION
- SCHLUMBERGER LIMITED
- AKER SOLUTIONS
- HONEYWELL INTERNATIONAL
- HITACHI, LTD.
- SIEMENS AG
- GE VERNOVA
- HALLIBURTON
- OTHER KEY MARKET PLAYERS
- CLIMEWORKS AG
- CARBON CLEAN SOLUTIONS
- OCCIDENTAL
- GREEN MINERALS B.V.
- CARBICRETE
- CARBONFREE
- SVANTE TECHNOLOGIES INC.
- GREEN POWER INTERNATIONAL PVT. LTD.
- WOLF MIDSTREAM
- BABCOCK &WILCOX
제15장 조사 방법론
제16장 부록
KSM 26.10.26The carbon capture, utilization, and storage market is projected to grow from USD 5.67 billion in 2026 and is projected to reach USD 13.53 billion by 2031, registering a CAGR of 19.0%.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2022-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/Billion) |
| Segments | by Service, Technology, End-use Industry, and Region |
| Regions covered | Asia Pacific, North America, Europe, Middle East & Africa, South America |
The growth of the carbon capture, utilization, and storage market is driven by increasing efforts to reduce greenhouse gas emissions and achieve net-zero targets across industries. The adoption of carbon capture, utilization, and storage (CCUS) services is supported by stringent emission regulations, carbon pricing mechanisms, government incentives, and investments in decarbonization infrastructure. Rising demand for low-carbon industrial processes, particularly in hard-to-abate sectors such as cement, steel, chemicals, and power generation, is further encouraging the deployment of CCUS solutions. In addition, advancements in CCUS technologies are improving operational efficiency and reducing costs, while the development of shared CO2 transportation and storage infrastructure is enabling the deployment of large-scale CCUS projects. Growing interest in utilizing captured CO2 for enhanced oil recovery, synthetic fuels, chemicals, and other applications is also creating additional opportunities for market expansion.
"Capture services are expected to hold the largest market share, in terms of value, throughout the forecast period."
Capture services are expected to hold the largest market share, driven by their essential role as the primary gateway for carbon dioxide utilization and storage. Capturing CO2 is the most capital-intensive and technical phase in the value chain, requiring advanced post-combustion, pre-combustion, and oxy-fuel technologies. Growth in the adoption of capture services across power generation, cement, steel, and chemical production is driving the carbon capture, utilization, and storage market. The implementation of stringent decarbonization regulations, alongside ambitious emission reduction targets and an increasing demand for low-carbon labeling, is anticipated to significantly elevate the demand for carbon capture services.
"In terms of value, chemical looping technology is expected to register the highest CAGR during the forecast period."
Chemical looping technology is expected to witness the highest CAGR in the carbon capture, utilization, and storage market during the forecast period. The segment's growth is driven by rising demand for cost-effective and energy-efficient capture processes across power generation and industrial facilities. Chemical looping utilizes metal oxides to transfer oxygen for fuel combustion, inherently separating CO2 without the need for expensive solvent regeneration. This offers low energy penalties, high thermal efficiency, and compatibility with diverse fuels such as coal, natural gas, and biomass. Increasing investments in pilot-to-commercial scale demonstrations, strict environmental norms, and potential co-production of valuable outputs, such as hydrogen, are contributing to the segment's growth. Moreover, rising demand for scalable decarbonization solutions that lower operational expenses is likely to contribute to the growth of the carbon capture, utilization, and storage market.
"In terms of value, the power generation end-use industry is expected to register the second-highest CAGR during the forecast period."
By end-use industry, the power generation segment is expected to witness the second-highest CAGR in the carbon capture, utilization, and storage market over the forecast period. The segmental growth is driven by rising demand for emission reduction in coal- and gas-fired power plants, which are primary candidates for retrofitting with carbon capture equipment. CCUS services/technologies offer significant advantages by enabling rapid, high-volume emission cuts while ensuring low-carbon baseload power alongside renewable energy integration. Several governments are providing tax credits, subsidies, and funding schemes to accelerate electricity decarbonization, while utility providers are investing in CCUS to maintain asset viability under strict climate policies and net-zero goals. Moreover, rising demand for scalable decarbonization solutions that can seamlessly integrate into thermal power generation assets is likely to contribute to the growth of the carbon capture, utilization, and storage market.
"In terms of value, Europe is projected to register the highest CAGR during the forecast period."
By region, Europe is expected to witness the highest CAGR in the carbon capture, utilization, and storage market over the forecast period. The regional growth is driven by stringent environmental policies, including the EU Green Deal and legally binding 2050 net-zero targets, which mandate widespread adoption across power, cement, steel, and chemicals industries. Europe benefits from robust state funding, strong carbon pricing mechanisms under the EU Emissions Trading System (EU ETS), and collaborative cross-border initiatives such as Northern Lights and Porthos. Increasing investments in integrated capture, transport, and storage infrastructure, along with a mature industrial landscape and dedicated low-carbon innovation initiatives, are contributing to the region's growth. Furthermore, rising demand for standardized regulatory frameworks and shared cross-border carbon networks is likely to contribute to the growth of the carbon capture, utilization, and storage market in Europe.
This study has been validated through primary interviews with industry experts globally. The primary sources have been divided into the following three categories:
- By Company Type: Tier 1 - 60%, Tier 2 - 20%, and Tier 3 - 20%
- By Designation: C-level Executives - 33%, Directors - 33%, and Managers - 34%
- By Region: North America - 25%, Europe - 25%, Asia Pacific - 20%, Middle East & Africa - 20%, and South America - 10%
The report provides a comprehensive analysis of the following companies:
Prominent companies in this market include Fluor Corporation (US), Exxon Mobil Corporation (US), Linde plc (UK), Shell Plc. (UK), Mitsubishi Heavy Industries, Ltd. (Japan), JGC Holdings Corporation (Japan), Schlumberger Limited (US), Aker Solutions (Norway), Honeywell International (US), Equinor ASA (Norway), TotalEnergies SE (France), Hitachi Ltd. (Japan), Siemens AG (Germany), GE Vernova (US), and Halliburton (US), among others.
Research Coverage
This research report categorizes the carbon capture, utilization, and storage market by service (capture, utilization, storage, transportation), technology (chemical looping, solvents & sorbents, membranes, other technologies), end-use industry (oil & gas, power generation, chemicals & petrochemicals, cement, iron & steel, other end-use industries), and region (North America, Europe, Asia Pacific, the Middle East & Africa, and South America). The report covers the major driving factors impacting carbon capture, utilization, and storage market growth, along with restraints, challenges, and opportunities. A comprehensive assessment of key industry players highlights their business profiles, products & services, strategies, and recent developments in the market. The report also provides a competitive landscape of key global and regional players in the carbon capture, utilization, and storage market.
Reasons to Buy this Report
The report will help market leaders/new entrants in this market with information on the closest approximations of revenue for the overall market and its subsegments. This report will help stakeholders understand the competitive landscape, gain insights into their business positioning, and plan suitable go-to-market strategies. The report also helps stakeholders understand the market pulse and provides information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following pointers:
- Analysis of key drivers (Rising global focus on decarbonization and strict CO2 emissions reduction mandate, Increasing demand for commercial CO2 utilization in enhanced oil recovery (EOR) applications, Rising natural gas adoption amid increasingly stringent environmental regulations), restraints (Capital-intensive nature and high operational costs of carbon capture and storage infrastructure, Environmental and safety concerns associated with long-term geological storage integrity and potential CO2 leakage), opportunities (Expanding CCUS project pipelines and commercial deployment across Asia Pacific markets, Accelerating R&D and investments in advanced carbon capture technologies, Integration of CCUS with large-scale clean hydrogen and ammonia production projects), and challenges (Significant upfront capital requirements creating barriers to large-scale CCUS deployment, Need to optimize capture efficiency and lower energy penalties to reduce overall capturing costs) influencing the growth of the carbon capture, utilization, and storage market
- Product Development/Innovation: Detailed insights into emerging CCUS technologies, R&D activities, advancements, and product launches across the global carbon capture, utilization, and storage market
- Market Development: Comprehensive information on attractive and high-growth markets, with the report analyzing the carbon capture, utilization, and storage market across key regions and countries, including North America, Europe, Asia Pacific, Middle East & Africa, and South America, and across oil & gas, power generation, chemicals & petrochemicals, cement, iron & steel, and other end-use industries.
- Market Diversification: Exhaustive information on services, untapped geographies, recent developments, and investments in the carbon capture, utilization, and storage market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and product offerings of leading players such as Fluor Corporation (US), Exxon Mobil Corporation (US), Linde plc (UK), Shell Plc (UK), Mitsubishi Heavy Industries, Ltd. (Japan), JGC Holdings Corporation (Japan), Schlumberger Limited (US), Aker Solutions (Norway), Honeywell International (US), Equinor ASA (Norway), TotalEnergies SE (France), Hitachi Ltd. (Japan), Siemens AG (Germany), GE Vernova (US), and Halliburton (US), among others
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.3.5 UNITS CONSIDERED
- 1.4 LIMITATIONS
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN CARBON CAPTURE, UTILIZATION, AND STORAGE MARKET
- 3.2 CARBON CAPTURE, UTILIZATION, AND STORAGE MARKET, BY END-USE INDUSTRY AND REGION
- 3.3 CARBON CAPTURE, UTILIZATION, AND STORAGE MARKET, BY SERVICE
- 3.4 CARBON CAPTURE, UTILIZATION, AND STORAGE MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Rising global focus on decarbonization and strict CO2 emissions reduction mandates
- 4.2.1.2 Increasing demand for commercial CO2 utilization in enhanced oil recovery (EOR) operations
- 4.2.1.3 Growing transition toward natural gas driven by heightened environmental regulations
- 4.2.2 RESTRAINTS
- 4.2.2.1 CAPITAL-INTENSIVE NATURE AND HIGH OPERATIONAL COSTS OF CARBON CAPTURE AND STORAGE INFRASTRUCTURE
- 4.2.2.2 Environmental and safety risks regarding long-term geological storage site integrity and leakage
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Ongoing investments and R&D in next-generation, high-efficiency capture technologies
- 4.2.3.2 Expanding project pipeline and commercial deployment across high-growth Asia Pacific markets
- 4.2.3.3 Strategic integration with large-capacity clean hydrogen and ammonia production projects
- 4.2.4 CHALLENGES
- 4.2.4.1 Need to optimize capture efficiency and lower energy penalties to reduce overall capture costs
- 4.2.4.2 Substantial initial CAPEX requirements creating high barriers to entry for large-scale adoption
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN CARBON CAPTURE, UTILIZATION, AND STORAGE MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.2 ECOSYSTEM SHIFTS
- 4.6 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN GLOBAL INDUSTRIAL & ENERGY SECTOR
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE, BY KEY PLAYERS
- 5.5.2 AVERAGE SELLING PRICE TREND OF CARBON CAPTURE, UTILIZATION, AND STORAGE, BY REGION
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT SCENARIO (HS CODE 281121)
- 5.6.2 EXPORT SCENARIO (HS CODE 281121)
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 EQUINOR PARTNERS WITH SHELL AND TOTALENERGIES TO DEVELOP NORTHERN LIGHTS CROSS-BORDER CO2 TRANSPORT AND STORAGE NETWORK
- 5.10.2 OCCIDENTAL PETROLEUM (1POINTFIVE) DEPLOYS STRATOS DIRECT AIR CAPTURE (DAC) FACILITY IN NORTH AMERICA
- 5.10.3 HEIDELBERG MATERIALS IMPLEMENTS BREVIK CCS PROJECT FOR CEMENT MANUFACTURING DECARBONIZATION
- 5.11 IMPACT OF 2025 US TARIFF ON CARBON CAPTURE, UTILIZATION, AND STORAGE MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON COUNTRIES/REGIONS
- 5.11.4.1 US
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON END-USE INDUSTRIES
6 STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTIONS
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 CAPTURE TECHNOLOGIES
- 6.1.1.1 POST-COMBUSTION CAPTURE
- 6.1.1.2 PRE-COMBUSTION CAPTURE
- 6.1.1.3 OXY-FUEL COMBUSTION
- 6.1.1.4 DIRECT AIR CAPTURE (DAC)
- 6.1.2 TRANSPORT TECHNOLOGIES
- 6.1.2.1 Pipeline transport
- 6.1.2.2 SHIP-BASED TRANSPORT
- 6.1.3 UTILIZATION TECHNOLOGIES
- 6.1.3.1 Direct utilization
- 6.1.3.2 Carbon mineralization
- 6.1.1 CAPTURE TECHNOLOGIES
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 GAS SEPARATION & PURIFICATION
- 6.2.2 LIQUEFACTION & PHASE CHANGE TECHNOLOGIES
- 6.3 TECHNOLOGY/PRODUCT ROADMAP
- 6.3.1 SHORT-TERM (2025-2027) | FOUNDATION & EARLY COMMERCIALIZATION
- 6.3.2 MID-TERM (2028-2030) | EXPANSION & STANDARDIZATION
- 6.3.3 LONG-TERM (2031-2035+) | MASS COMMERCIALIZATION & DISRUPTION
- 6.4 PATENT ANALYSIS
- 6.4.1 INTRODUCTION
- 6.4.2 METHODOLOGY
- 6.4.3 DOCUMENT TYPE
- 6.4.4 INSIGHTS
- 6.4.5 LEGAL STATUS OF PATENTS
- 6.4.6 JURISDICTION ANALYSIS
- 6.4.7 TOP APPLICANTS
- 6.4.8 LIST OF PATENTS BY UNIVERSITY OF CALIFORNIA
- 6.5 FUTURE APPLICATIONS
- 6.5.1 POWER GENERATION & ENERGY SYSTEMS: POINT-SOURCE CARBON CAPTURE FOR FOSSIL-FUEL AND BIOENERGY POWER PLANTS
- 6.5.2 HARD-TO-ABATE HEAVY INDUSTRIES: CARBON CAPTURE & MINERALIZATION FOR CEMENT, STEEL, AND CHEMICAL MANUFACTURING
- 6.5.3 DIRECT AIR CAPTURE (DAC) & ATMOSPHERIC REMOVAL: AMBIENT AIR CO2 CAPTURE & NEGATIVE-EMISSION TECHNOLOGIES
- 6.5.4 LOW-CARBON HYDROGEN & FUEL PRODUCTION: CCUS INTEGRATION IN STEAM METHANE REFORMING (SMR) AND SYNTHETIC FUEL SYNTHESIS
- 6.5.5 CIRCULAR CO2 UTILIZATION & GEOLOGICAL STORAGE: CARBON MINERALIZATION, EOR, AND DEEP SALINE AQUIFER SEQUESTRATION
- 6.6 IMPACT OF AI/GEN AI ON CARBON CAPTURE, UTILIZATION, AND STORAGE MARKET
- 6.6.1 TOP USE CASES AND MARKET POTENTIAL
- 6.6.2 BEST PRACTICES IN CCUS PROCESS & SYSTEM OPTIMIZATION
- 6.6.3 CASE STUDIES OF AI IMPLEMENTATION IN CCUS MARKET
- 6.6.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.6.5 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN CCUS MARKET
- 6.7 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- 6.7.1 SLB: AI & DIGITAL-TWIN-BASED CARBON STORAGE SCREENING & MMV
- 6.7.2 AKER CARBON CAPTURE: AI-POWERED MODULAR PROCESS OPTIMIZATION
7 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 CARBON IMPACT AND ECO-APPLICATIONS OF CCUS TECHNOLOGIES
- 7.2.1.1 Carbon impact reduction
- 7.2.1.2 Eco-Applications
- 7.2.1 CARBON IMPACT AND ECO-APPLICATIONS OF CCUS TECHNOLOGIES
- 7.3 SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, ECO-STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS APPLICATIONS
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
- 8.5.2 COST DYNAMICS
- 8.5.3 MARGIN OPPORTUNITIES, BY APPLICATION
9 CARBON CAPTURE, UTILIZATION, AND STORAGE MARKET, BY SERVICE
- 9.1 INTRODUCTION
- 9.2 CAPTURE
- 9.2.1 PRIMARY MECHANISMS AND OPERATIONAL SCOPE
- 9.2.2 CAPTURE, BY TECHNOLOGY
- 9.2.2.1 Post-combustion
- 9.2.2.1.1 High separation efficiency up to 99% across diverse separation media
- 9.2.2.2 Oxy-fuel
- 9.2.2.2.1 Simplified CO2 separation via high-purity flue gas streams and advanced chemical looping
- 9.2.2.3 Pre-combustion
- 9.2.2.3.1 Concentrated stream CO2 separation prior to air dilution and hydrogen production
- 9.2.2.4 Bio-energy CCS (BECCS)
- 9.2.2.4.1 Atmospheric Carbon removal and long-term geologic storage stability exceeding 1,000 years
- 9.2.2.5 Direct Air Capture
- 9.2.2.5.1 Escalating global demand for negative emission technologies drives scaled commercialization of DAC frameworks
- 9.2.2.1 Post-combustion
- 9.3 TRANSPORTATION
- 9.3.1 PIPELINE INFRASTRUCTURE DOMINATES MIDSTREAM LOGISTICS DRIVEN BY SUPERIOR COST-EFFICIENCY AND LOW EMISSIONS
- 9.4 UTILIZATION
- 9.4.1 ENHANCED OIL RECOVERY AND COMMERCIAL FEEDSTOCK INNOVATIONS DRIVE MARKET SCALING
- 9.5 STORAGE
- 9.5.1 DEEP GEOLOGICAL FORMATIONS REPRESENT THE PRIMARY VECTOR FOR PERMANENT CARBON SEQUESTRATION
- 9.5.2 STORAGE SERVICE, BY TECHNOLOGY
- 9.5.3 GEOLOGICAL STORAGE
- 9.5.3.1 Depleted Oil & Gas Reservoirs
- 9.5.3.1.1 Most efficient and commercially proven storage vector
- 9.5.3.2 Un-Mineable Coal Beds
- 9.5.3.2.1 Simultaneous carbon trapping and enhanced coal bed methane recovery
- 9.5.3.3 Saline Aquifers
- 9.5.3.3.1 High storage potential constrained by subsurface mapping requirements
- 9.5.3.1 Depleted Oil & Gas Reservoirs
- 9.5.4 DEEP OCEAN STORAGE
- 9.5.4.1 Environmental risks and ecological concerns restrain large-scale ocean sequestration deployment
10 CARBON CAPTURE, UTILIZATION, AND STORAGE MARKET, BY TECHNOLOGY
- 10.1 INTRODUCTION
- 10.2 CHEMICAL LOOPING
- 10.2.1 ECONOMIC SUPERIORITY AND OPERATIONAL DYNAMICS IN CCUS DEPLOYMENT
- 10.3 SOLVENTS & SORBENTS
- 10.3.1 PROVEN RETROFITTING SOLUTIONS DRIVING HIGH CAPTURE EFFICIENCY
- 10.4 MEMBRANES
- 10.4.1 HIGHLY EFFICIENT, CONTINUOUS CARBON CAPTURE TECHNOLOGY
- 10.5 OTHER TECHNOLOGIES
- 10.5.1 ADVANCED AND HYBRID TECHNOLOGIES ENHANCING CAPTURE EFFICIENCY AND OPERATIONAL FLEXIBILITY
11 CARBON CAPTURE, UTILIZATION, AND STORAGE MARKET, BY END-USE INDUSTRY
- 11.1 INTRODUCTION
- 11.2 OIL & GAS
- 11.2.1 NATURAL GAS PROCESSING AND REFINING ABATEMENT DRIVE SECTOR DOMINANCE
- 11.3 POWER GENERATION
- 11.3.1 POINT-SOURCE RETROFITTING OF FOSSIL FUEL POWER PLANTS DRIVES SECTOR EXPANSION
- 11.4 CHEMICAL & PETROCHEMICAL
- 11.4.1 AMMONIA AND PETROCHEMICAL SYNTHESIS FEEDSTOCKS CONTRIBUTE TO SECTOR ADOPTION
- 11.5 CEMENT
- 11.5.1 REGULATORY PRESSURES AND PROCESS EMISSION ABATEMENT DRIVE TECHNOLOGY ADOPTION
- 11.6 IRON & STEEL
- 11.6.1 HIGH EMISSIONS FOOTPRINT AND DRI PROCESS INTEGRATION DRIVE SECTOR CCUS ADOPTION
- 11.7 OTHER END-USE INDUSTRIES
12 CARBON CAPTURE, UTILIZATION, AND STORAGE MARKET, BY REGION
- 12.1 INTRODUCTION
- 12.2 NORTH AMERICA
- 12.2.1 US
- 12.2.1.1 Federal Policy Support and Advanced Infrastructure Expansion
- 12.2.2 CANADA
- 12.2.2.1 Regulatory Mandates and Carbon Storage Potential to Drive Expansion
- 12.2.3 MEXICO
- 12.2.3.1 Offshore Storage Infrastructure and Emissions Mandates to Drive Expansion
- 12.2.1 US
- 12.3 EUROPE
- 12.3.1 NETHERLANDS
- 12.3.1.1 Advancing Offshore Infrastructure and R&D Capabilities in the Netherlands CCUS Market
- 12.3.2 ITALY
- 12.3.2.1 Policy Frameworks and Offshore Infrastructure Driving Italy CCUS Expansion
- 12.3.3 FRANCE
- 12.3.3.1 Industrial Decarbonization Strategy and Project Announcements Accelerating France CCUS Market
- 12.3.4 UK
- 12.3.4.1 Government Mandates and Industrial Cluster Deployment Accelerating UK CCUS Expansion
- 12.3.5 NORWAY
- 12.3.5.1 Offshore Storage Leadership and State-Backed Infrastructure Driving Norway CCUS Market
- 12.3.6 REST OF EUROPE
- 12.3.6.1 Regional Diversification and Industrial Decarbonization Driving Rest of Europe CCUS Growth
- 12.3.1 NETHERLANDS
- 12.4 ASIA PACIFIC
- 12.4.1 CHINA
- 12.4.1.1 Strategic Collaborations and Policy Frameworks Accelerating China CCUS Market Expansion
- 12.4.2 JAPAN
- 12.4.2.1 Robust Industrial Base and Advanced Technology Providers Driving Japan CCUS Market Growth
- 12.4.3 INDIA
- 12.4.3.1 Industrialization and Emission Regulations Driving India CCUS Market Expansion
- 12.4.4 AUSTRALIA
- 12.4.4.1 Strategic Government Support and Geological Advantage Accelerating Australia CCUS Market Expansion
- 12.4.5 REST OF ASIA PACIFIC
- 12.4.5.1 Policy Frameworks and Sustainability Commitments Driving Rest of Asia Pacific CCUS Market Growth
- 12.4.1 CHINA
- 12.5 MIDDLE EAST & AFRICA
- 12.5.1 GCC COUNTRIES
- 12.5.1.1 UAE
- 12.5.1.1.1 Commercial Project Deployment and EOR Integration Driving UAE CCUS Market
- 12.5.1.2 Saudi Arabia
- 12.5.1.2.1 Strategic Project Deployment and Commercial Scaling Driving Saudi Arabia CCUS Market
- 12.5.1.3 Rest of GCC Countries
- 12.5.1.3.1 Hydrocarbon Industry Decarbonization and Infrastructure Expansion Driving Rest of GCC CCUS Market
- 12.5.1.1 UAE
- 12.5.2 REST OF MIDDLE EAST & AFRICA
- 12.5.1 GCC COUNTRIES
- 12.6 SOUTH AMERICA
- 12.6.1 BRAZIL
- 12.6.1.1 Decarbonization Mandates and Pre-Salt Field Reinjection Driving Brazil CCUS Market
- 12.6.2 ARGENTINA
- 12.6.2.1 Vaca Muerta Expansion and Gas Infrastructure Driving Argentina CCUS Market
- 12.6.3 REST OF SOUTH AMERICA
- 12.6.1 BRAZIL
13 COMPETITIVE LANDSCAPE
- 13.1 OVERVIEW
- 13.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 13.3 REVENUE ANALYSIS
- 13.4 MARKET SHARE ANALYSIS
- 13.5 BRAND/PRODUCT COMPARATIVE ANALYSIS
- 13.5.1 BRAND COMPARATIVE ANALYSIS
- 13.5.1.1 Fluor Econamine FG Plus
- 13.5.1.2 Exxon Mobil Corporation - CCUS
- 13.5.1.3 Equinor ASA
- 13.5.1.4 Mitsubishi KM-CDR
- 13.5.1 BRAND COMPARATIVE ANALYSIS
- 13.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 13.6.1 STARS
- 13.6.2 EMERGING LEADERS
- 13.6.3 PERVASIVE PLAYERS
- 13.6.4 PARTICIPANTS
- 13.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 13.6.5.1 Company footprint
- 13.6.5.2 Region footprint
- 13.6.5.3 Service footprint
- 13.6.5.4 End-use Industry footprint
- 13.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 13.7.1 PROGRESSIVE COMPANIES
- 13.7.2 RESPONSIVE COMPANIES
- 13.7.3 DYNAMIC COMPANIES
- 13.7.4 STARTING BLOCKS
- 13.7.5 COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
- 13.7.5.1 Detailed list of key startups/SMEs
- 13.7.5.2 Competitive benchmarking of key startups/SMEs
- 13.8 VALUATION AND FINANCIAL METRICS OF CCUS VENDORS
- 13.9 COMPETITIVE SCENARIO
- 13.9.1 DEALS
- 13.9.2 EXPANSIONS
- 13.9.3 OTHER DEVELOPMENT
14 COMPANY PROFILES
- 14.1 KEY PLAYERS
- 14.1.1 FLUOR CORPORATION
- 14.1.1.1 Business overview
- 14.1.1.2 Products offered
- 14.1.1.3 Recent developments
- 14.1.1.3.1 Deals
- 14.1.1.3.2 Other developments
- 14.1.1.4 MnM view
- 14.1.1.4.1 Right to win
- 14.1.1.4.2 Strategic choices
- 14.1.1.4.3 Weaknesses and competitive threats
- 14.1.2 EXXON MOBIL CORPORATION
- 14.1.2.1 Business overview
- 14.1.2.2 Products offered
- 14.1.2.3 Recent developments
- 14.1.2.3.1 Deals
- 14.1.2.3.2 Expansions
- 14.1.2.3.3 Other developments
- 14.1.2.4 MnM view
- 14.1.2.4.1 Right to win
- 14.1.2.4.2 Strategic choices
- 14.1.2.4.3 Weaknesses and competitive threats
- 14.1.3 SHELL PLC
- 14.1.3.1 Business overview
- 14.1.3.2 Products offered
- 14.1.3.3 Recent developments
- 14.1.3.3.1 Deals
- 14.1.3.3.2 Expansions
- 14.1.3.3.3 Other Developments
- 14.1.3.4 MnM view
- 14.1.3.4.1 Right to win
- 14.1.3.4.2 Strategic choices
- 14.1.3.4.3 Weaknesses and competitive threats
- 14.1.4 EQUINOR ASA
- 14.1.4.1 Business overview
- 14.1.4.2 Products offered
- 14.1.4.3 Recent developments
- 14.1.4.3.1 Deals
- 14.1.4.3.2 Expansions
- 14.1.4.3.3 Other developments
- 14.1.4.4 MnM view
- 14.1.4.4.1 Right to win
- 14.1.4.4.2 Strategic choices
- 14.1.4.4.3 Weaknesses and competitive threats
- 14.1.5 TOTALENERGIES SE
- 14.1.5.1 Business overview
- 14.1.5.2 Products offered
- 14.1.5.3 Recent Developments
- 14.1.5.3.1 Deals
- 14.1.5.3.2 Expansions
- 14.1.5.3.3 Other developments
- 14.1.5.4 MnM view
- 14.1.5.4.1 Right to win
- 14.1.5.4.2 Strategic choices
- 14.1.5.4.3 Weaknesses and competitive threats
- 14.1.6 LINDE PLC
- 14.1.6.1 Business overview
- 14.1.6.2 Products offered
- 14.1.6.3 Recent developments
- 14.1.6.3.1 Deals
- 14.1.6.3.2 Expansions
- 14.1.6.4 MnM view
- 14.1.6.4.1 Right to win
- 14.1.6.4.2 Strategic choices
- 14.1.6.4.3 Weaknesses and competitive threats
- 14.1.7 MITSUBISHI HEAVY INDUSTRIES, LTD.
- 14.1.7.1 Business overview
- 14.1.7.2 Products offered
- 14.1.7.3 Recent developments
- 14.1.7.3.1 Deals
- 14.1.7.3.2 Expansions
- 14.1.7.3.3 Other developments
- 14.1.7.4 MnM view
- 14.1.7.4.1 Right to win
- 14.1.7.4.2 Strategic choices
- 14.1.7.4.3 Weaknesses and competitive threats
- 14.1.8 JGC HOLDINGS CORPORATION
- 14.1.8.1 Business overview
- 14.1.8.2 Products offered
- 14.1.8.3 Recent developments
- 14.1.8.3.1 Deals
- 14.1.8.3.2 Expansions
- 14.1.8.3.3 Other developments
- 14.1.8.4 MnM view
- 14.1.8.4.1 Right to win
- 14.1.8.4.2 Strategic choices
- 14.1.8.4.3 Weaknesses and competitive threats
- 14.1.9 SCHLUMBERGER LIMITED
- 14.1.9.1 Business overview
- 14.1.9.2 Products offered
- 14.1.9.3 Recent developments
- 14.1.9.3.1 Deals
- 14.1.9.3.2 Expansions
- 14.1.9.3.3 Other developments
- 14.1.9.4 MnM view
- 14.1.9.4.1 Right to win
- 14.1.9.4.2 Strategic choices
- 14.1.9.4.3 Weaknesses and competitive threats
- 14.1.10 AKER SOLUTIONS
- 14.1.10.1 Business overview
- 14.1.10.2 Products offered
- 14.1.10.3 Recent developments
- 14.1.10.3.1 Expansions
- 14.1.10.3.2 Other developments
- 14.1.10.4 MnM view
- 14.1.10.4.1 Right to win
- 14.1.10.4.2 Strategic choices
- 14.1.10.4.3 Weaknesses and competitive threats
- 14.1.11 HONEYWELL INTERNATIONAL
- 14.1.11.1 Business overview
- 14.1.11.2 Products offered
- 14.1.11.3 Recent developments
- 14.1.11.3.1 Deals
- 14.1.11.3.2 Expansions
- 14.1.11.3.3 Other developments
- 14.1.11.4 MnM view
- 14.1.11.4.1 Right to win
- 14.1.11.4.2 Strategic choices
- 14.1.11.4.3 Weaknesses and competitive threats
- 14.1.12 HITACHI, LTD.
- 14.1.12.1 Business overview
- 14.1.12.2 Products offered
- 14.1.12.3 Recent Developments
- 14.1.12.3.1 Deals
- 14.1.12.3.2 Expansions
- 14.1.12.3.3 Other developments
- 14.1.12.4 MnM view
- 14.1.12.4.1 Right to win
- 14.1.12.4.2 Strategic choices
- 14.1.12.4.3 Weaknesses and competitive threats
- 14.1.13 SIEMENS AG
- 14.1.13.1 Business overview
- 14.1.13.2 Products offered
- 14.1.13.3 Recent Developments
- 14.1.13.3.1 Deals
- 14.1.13.3.2 Expansions
- 14.1.13.3.3 Other developments
- 14.1.13.4 MnM view
- 14.1.13.4.1 Right to win
- 14.1.13.4.2 Strategic choices
- 14.1.13.4.3 Weaknesses and competitive threats
- 14.1.14 GE VERNOVA
- 14.1.14.1 Business overview
- 14.1.14.2 Products offered
- 14.1.14.3 Recent Developments
- 14.1.14.3.1 Deals
- 14.1.14.3.2 Other developments
- 14.1.14.4 MnM view
- 14.1.14.4.1 Right to win
- 14.1.14.4.2 Strategic choices
- 14.1.14.4.3 Weaknesses and competitive threats
- 14.1.15 HALLIBURTON
- 14.1.15.1 Business overview
- 14.1.15.2 Products offered
- 14.1.15.3 MnM view
- 14.1.15.3.1 Right to win
- 14.1.15.3.2 Strategic choices
- 14.1.15.3.3 Weaknesses and competitive threats
- 14.1.1 FLUOR CORPORATION
- 14.2 OTHER KEY MARKET PLAYERS
- 14.2.1 CLIMEWORKS AG
- 14.2.2 CARBON CLEAN SOLUTIONS
- 14.2.3 OCCIDENTAL
- 14.2.4 GREEN MINERALS B.V.
- 14.2.5 CARBICRETE
- 14.2.6 CARBONFREE
- 14.2.7 SVANTE TECHNOLOGIES INC.
- 14.2.8 GREEN POWER INTERNATIONAL PVT. LTD.
- 14.2.9 WOLF MIDSTREAM
- 14.2.10 BABCOCK & WILCOX
15 RESEARCH METHODOLOGY
- 15.1 RESEARCH DATA
- 15.1.1 SECONDARY DATA
- 15.1.2 PRIMARY DATA
- 15.1.2.1 Key primary interview participants
- 15.2 MARKET SIZE ESTIMATION
- 15.2.1 BOTTOM-UP APPROACH
- 15.2.2 TOP-DOWN APPROACH
- 15.3 BASE NUMBER CALCULATION
- 15.4 FORECAST NUMBER CALCULATION
- 15.5 DATA TRIANGULATION
- 15.6 RESEARCH LIMITATIONS AND RISK ASSESSMENT
16 APPENDIX
- 16.1 DISCUSSION GUIDE
- 16.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 16.3 CUSTOMIZATION OPTIONS
- 16.4 RELATED REPORTS
- 16.5 AUTHOR DETAILS


