

|
시장보고서
상품코드
2146283
서멀 시스템 시장 예측(-2033년) : 용도, 기술, 컴포넌트, 차량, 지역별Thermal Systems Market by Application (Front & Rear A/C, Powertrain, Seat, Steering, Battery, Motor, Power Electronics, Waste Heat Recovery, Sensor), Technology, Component, Vehicle (ICE & Electric), and Region - Global Forecast to 2033 |
||||||

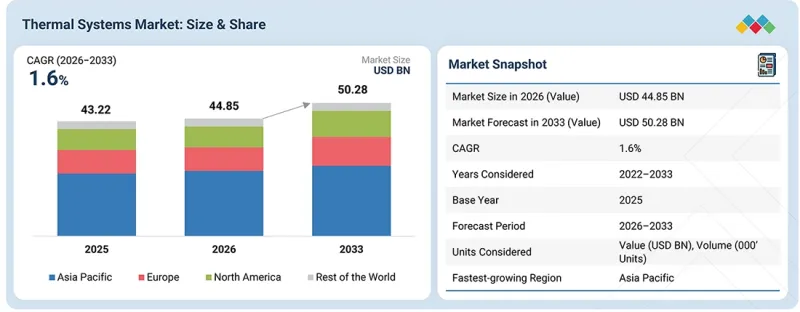
내연기관차용 서멀 시스템 시장은 예측 기간 중 CAGR 1.6%로 확대하며, 2026년 448억 5,000만 달러에서 2033년에는 502억 8,000만 달러에 달할 것으로 예측됩니다.
| 조사 범위 | |
|---|---|
| 조사 대상 기간 | 2026-2033년 |
| 기준 연도 | 2025년 |
| 예측 기간 | 2026-2033년 |
| 대상 단위 | 10억 달러 |
| 부문 | 용도별, 기술별, 부품별, 차량별 및 지역별 |
| 대상 지역 | 아시아태평양, 유럽, 북미, 기타 지역 |
열 시스템 시장은 부품 수준의 냉각 및 HVAC에서 내연기관 차량(ICE), 하이브리드, 전기 파워트레인에 이르는 통합형 소프트웨어 제어 열 에너지 관리로 전환됨에 따라 점점 더 형성되고 있습니다. 내연기관 차량의 경우, 출력 밀도 향상, 터보차저 채택, 다운사이징 및 더욱 엄격해진 효율 요건으로 인해 엔진, 충전 공기, 변속기, EGR, 배기 및 실내의 열 회로를 정밀하게 제어할 필요성이 높아지고 있습니다. 또한 하이브리드 및 EV 플랫폼의 경우 배터리, 전기 모터, 인버터, OBC/DC-DC, 차량내 HVAC, 충전 시스템을 최적의 온도 범위 내로 유지해야 하므로 열 관리의 복잡성이 증가하고 있습니다. 이에 따라 액체 냉각, 히트펌프, 고효율 전기 컴프레서, 가변 속도 냉각수 펌프, 스마트 밸브, 첨단 열교환기, 배터리 프리컨디셔닝 및 통합형 열 모듈의 도입이 가속화되고 있습니다. 예를 들어 마레(MAHLE)사는 컴프레서, 열교환기, 냉각수 펌프, 센서, 밸브를 통합한 소형 모듈을 개발하고 있으며, 이 회사는 전기 히터 방식에 비해 한랭 지역에서의 주행 거리를 최대 20% 향상시키는 것을 목표로 하고 있습니다.
프리미엄급 쾌적성과 개인 맞춤형 온도 제어 기능의 도입 확대에 따라 열 시스템의 구성 요소는 기존의 HVAC 범위를 넘어 확장되고 있습니다. 스티어링 휠 히터, 시트 히터/벤틸레이션, 후방 에어컨, 국소적인 실내 공조 등의 기능은 OEM 각사가 열적 쾌적성을 차량의 차별화 요인으로 활용함에 따라 중형 SUV나 대형 승용차에도 점점 더 도입되고 있습니다. 동시에, 국소 냉난방 및 지능형 시트 공조 기술은 차량 실내 전체를 공조하는 것보다 낮은 에너지 소비로 탑승자의 쾌적성을 실현할 수 있습니다. 예를 들어 Gentherm사의 ‘ClimateSense’는 국소 냉난방과 중앙 공조 시스템을 통합하여 에너지 효율을 높이는 동시에 개인 맞춤형 열적 쾌적성을 실현합니다. 특히 공조 시스템의 에너지 소비가 차량 효율에 직접적인 영향을 미치는 하이브리드차나 전기자동차(EV) 플랫폼에서 개인 맞춤형 고효율 실내 열 관리로의 전환이 진행되고 있으며, 차량당 열 관련 장비의 증가를 위한 새로운 기회가 창출되고 있습니다.
"BEV 부문이 전기자동차 및 하이브리드차의 열 관리 시스템 시장을 주도"
배터리식 전기자동차(BEV) 부문은 BEV 아키텍처에서 배터리, 전기 모터, 인버터, 전동 액슬, 충전 시스템 및 차량 실내 전반에 걸쳐 최고 수준의 통합 열 제어가 요구되므로 열 시스템 시장을 주도할 것으로 예상됩니다. 대용량 배터리, 높은 출력 밀도, 800V-1,000V 아키텍처, 그리고 초고속 충전으로의 전환에 따라 배터리의 프리컨디셔닝, 액체 냉각, 첨단 냉각 플레이트, 대용량 열 회로에 대한 수요가 증가하고 있습니다. 동시에, CTP/CTC 배터리 아키텍처, 고성능 전동 구동 장치, 대형 SUV로의 전환에 따라 열 균일성 및 열유속 관리에 대한 요구 사항이 높아지고 있습니다. BEV에는 내연기관(ICE)에서 발생하는 폐열이 없기 때문에 주행 거리를 대폭 단축하지 않으면서도 차내 쾌적성을 유지하기 위해서는 히트펌프, 폐열 회수, 그리고 지능형 HVAC 제어 또한 필수적이어지고 있습니다. 지역별로 보면 중국 및 아시아 전역이 최첨단 수준을 보이고 있으며, 이는 BEV의 높은 보급률, 배터리 제조, 그리고 고전압/초고속 충전 기술의 급속한 도입에 힘입은 것입니다. 한편, 유럽에서는 프리미엄급 고효율 열 아키텍처 개발이 진행되고 있습니다. 전반적으로 열 관리는 부품 수준의 냉각에서 통합된 소프트웨어 제어를 통한 차량 열 에너지 관리로 전환되고 있으며, 이로 인해 BEV는 차량 1대당 열 시스템 구성 요소 수 및 가치의 잠재력이 가장 높은 것으로 나타났습니다.
"예측 기간 중 폐열 회수 부문이 가장 높은 성장률을 기록할 것으로 전망됩니다."
각 OEM 업체들이 잉여 열의 방출에서 열 에너지 회수 및 차량 전체로의 재분배로 점점 더 전환함에 따라 폐열 에너지 회수는 가장 빠르게 성장하는 열 관리 기술 중 하나로 부상하고 있습니다. 내연기관 차량의 경우, 배기가스나 엔진 냉각수에서 발생하는 열을 회수하여 차내 난방 및 공조 시스템에 활용할 수 있으며, 전반적인 열 효율을 향상시키는 동시에 보조 난방 시스템에 대한 의존도를 낮출 수 있습니다. HEV 및 PHEV의 경우, 빈번한 엔진 정지·시동 및 EV 모드 주행으로 인해 기존 엔진 폐열의 활용 가능성이 낮아지므로, 엔진, 전기 모터, 파워 일렉트로닉스에서 발생하는 열을 회수하여 히트펌프 시스템과 연계하는 것이 중요해지고 있습니다. BEV(배터리식 전기자동차)에서는 전동 모터, 인버터, 배터리 및 eAxle에서 발생하는 열을 회수하여 차내나 배터리로 재분배함으로써, 특히 한랭 지역에서 전기 난방 수요를 줄이고 주행 거리 유지에 기여합니다. 이에 따라 단일 열 회수 부품에서 차량 전체에서 이용 가능한 열 에너지의 활용을 최적화할 수 있는 통합형 열 모듈, 히트펌프, 지능형 밸브 및 소프트웨어 제어에 의한 열 흐름 관리로의 전환이 진행되고 있습니다. 기술적으로는 시장이 다중 열원 회수, 통합형 열 루프, 지능형 밸브, 히트펌프, 그리고 회수된 열이 최대 에너지 효과를 초래하는 위치를 동적으로 판단하는 예측 소프트웨어로 전환되고 있습니다. 전략적으로 보면, 이로 인해 열 관리가 구성품 수준의 열 회수에서 차량 전체의 열 에너지 조절로 전환되고 있으며, 각 OEM 업체는 ICE, HEV/PHEV 및 BEV 플랫폼에서 효율성을 높이는 동시에 차량내 쾌적성을 향상시키고 에너지 소비를 절감할 수 있게 됩니다. 따라서 특히 대용량 배터리, 고출력 전기 구동 시스템, 급속 충전의 보급에 따라 열 에너지의 효율적인 활용이 중요성이 커지는 가운데, 폐열 회수는 차량 전체의 열 에너지 관리에서 핵심 요소가 될 것으로 기대됩니다.
"유럽은 열 관리 시스템의 2위 시장이 될 전망"
유럽은 급속한 전동화와 프리미엄 차량·SUV의 높은 비중, 그리고 엄격한 효율 요건이 맞물려 차량 1대당 열 관리 시스템 탑재량이 증가하고 있으며, 열 관리 시스템 시장에서 2위 규모를 차지할 것으로 추정됩니다. 2025년, 유럽내 전기자동차(EV) 판매 대수는 30% 이상 증가하여 신차 판매의 28%를 차지하게 되었습니다. 한편, 전기자동차 모델 라인업은 약 35% 확대되었으며, 배터리 냉각, 히트펌프, 전동 컴프레서 및 통합형 열 아키텍처의 도입이 가속화되고 있습니다. 대형 SUV, 프리미엄 차량 및 전동화된 PHEV/HEV 플랫폼의 보급 확대에 따라 배터리, 전동 파워트레인, 실내 공조(HVAC), 고출력 전자기기 전반에 걸친 열 부하가 더욱 증가하고 있습니다. 기술 측면에서는 유럽의 각 OEM 업체들이 주행 거리, 충전 성능, 차량내 효율을 향상시키기 위해 800V 아키텍처, 급속 충전시 열 제어, 멀티 루프 냉각, 폐열 회수, 통합형 열 모듈 및 예측형 열 에너지 관리로 전환하고 있습니다. 규제 측면의 압력도 주요 촉진요인으로 작용하고 있으며, 2025년 이후 EU의 CO₂ 배출 기준이 강화되는 한편, 규제 체계는 계속해서 자동차 제조사들에게 저배출 차량 및 무공해 차량으로의 전환을 촉진하고 있습니다. 또한 HVAC(난방·환기·공조)의 효율 개선은 2025년 이후 EU의 에코이노베이션으로 인정받을 가능성이 있습니다. 그 결과, 유럽의 열 관리 분야 비즈니스 기회는 기존의 엔진 냉각에서 배터리, e-드라이브, 차량 내부 및 충전 부하를 동시에 관리하는 고도로 통합된 에너지 효율이 높은 열 아키텍처로 전환되고 있으며, 이는 유럽이 세계 2위의 규모를 자랑하며 기술적으로 첨단인 지역 시장으로서의 위상을 지원하고 있습니다.
- 기업 유형별: OEM 30%, Tier 1 70%
- 직책별: C레벨 임원 20%, 이사 30%, 기타 50%
- 지역별: 아시아태평양 60%, 유럽 20%, 북미 20%
DENSO Corporation(일본), MAHLE GmbH(독일), Hanon Systems(한국), Valeo SA(프랑스), BorgWarner Inc.(미국)는 세계 시장에서 열 관리 시스템의 주요 공급업체입니다.
조사 범위:
열 관리 시스템 시장은 용도(내연기관(ICE))(파워트레인 열 관리(엔진 냉각), 변속기 냉각, 실내 열 관리 및 폐열 회수), 내연기관(ICE) 차종(승용차, LCV, 트럭, 버스),용도(전기·하이브리드차량)(배터리 열 관리, 파워트레인 열 관리(변속기 냉각 및 엔진 냉각), 실내 열 관리, 전기 모터, 전력 전자 장치 및 폐열 회수),전기·하이브리드차량의 유형(BEV, HEV, PHEV, FCEV, 48V 마일드 하이브리드 및 전기 상용차), 기술(능동형 변속기 예열, 배기 가스 재순환, 엔진 열용량 저감, HVAC 시스템 부하 저감 및 기타 기술),부품(내연기관)(에어 필터, 콘덴서, 컴프레서, 워터 펌프, 모터, 열교환기, 히터 제어 장치, 열전발전기, EGR 밸브, 산소 센서, 온도 센서, 차저 에어 쿨러),전기·하이브리드차용 부품(에어 필터, 콘덴서, 전동 컴프레서, 전동 워터 펌프, 전기 모터, 열교환기, 히터 제어 장치 및 열전발전기), 그리고 지역(아시아태평양, 유럽, 북미 및 기타 지역)으로 분류됩니다.
또한 본 조사에서는 시장의 주요 열 시스템 제품 제조업체에 대한 상세한 경쟁 분석, 각 기업의 프로필, 제품 및 사업 전개에 관한 주요 발견 사항, 최근 동향, 그리고 주요 시장 전략에 대해서도 다루고 있습니다.
이 보고서를 구매할 때의 주요 이점:
이 보고서는 자동차용 열 관리 시스템 시장 전체 및 각 하위 부문의 매출에 대한 가장 정확한 추정치를 제공함으로써, 이 시장의 시장 선도 기업과 신규 진입 기업을 지원합니다. 이 보고서는 이해관계자가 경쟁 구도를 이해하고, 더 심층 인사이트를 얻어 자사의 비즈니스를 최적의 위치에 배치하며, 적절한 시장 진입 전략을 수립하는 데 도움이 됩니다. 또한 이 보고서는 이해관계자가 시장 동향을 파악하는 데 도움을 주며, 주요 시장 촉진요인, 억제요인, 과제 및 기회에 대한 정보를 제공합니다.
자주 묻는 질문
목차
제1장 서론
제2장 요약
제3장 주요 인사이트
- 자동차용 열 관리 시스템 시장의 매력적인 비즈니스 기회
- 자동차용 열 관리 시스템 시장: 지역별(ICE)
- 자동차용 열 관리 시스템 시장: 용도별(ICE)
- 자동차용 열 관리 시스템 시장: 기술별(ICE)
- 자동차용 열 관리 시스템 시장: 구성품별(ICE)
- 자동차 열 관리 시스템 시장: 차량별(ICE)
- 전기자동차 및 하이브리드차 열 관리 시스템 시장: 용도별
- 전기자동차 및 하이브리드차 열 관리 시스템 시장, 구성품별
- 전기자동차 및 하이브리드차 열 관리 시스템 시장: 전기자동차 유형별
제4장 시장 개요
- 시장 역학
- 촉진요인
- 억제요인
- 기회
- 과제
- 미충족 수요와 미개발 분야
- 상호 연관된 시장 및 부문 간 기회
- Tier 1/2/3 주요 기업의 전략적 움직임
제5장 업계 동향
- 거시경제 전망
- GDP 동향 및 전망
- 자동차용 열 관리 시스템 시장에 영향을 미치는 세계 자동차 산업의 동향
- 공급망 분석
- 분산형 및 통합형 열 관리 시스템
- 가격 분석
- 지역별 가격 동향: 소형 자동차용 열 관리 시스템 부품(달러/개), 2025년
- 지역별 가격 동향: 트럭용 열 관리 시스템 부품(달러/개), 2025년
- 열 관리의 진화
- 엔진 중심의 냉각에서 멀티 도메인 열 관리로의 진화
- 무역 분석
- HS 코드(870891) 수입 데이터
- HS 코드(870891) 수출 데이터
- HS 코드(841520)의 수입 데이터
- HS 코드(841520)의 수출 데이터
- 고객의 비즈니스에 영향을 미치는 동향 및 혼란 요인
- 2026-2027년 주요 컨퍼런스 및 행사
- 투자 및 자금 조달 시나리오
- 사례 연구 분석
- DENSO, 개별 열 관리에서 차량 전체의 에너지 최적화로 전환
- MAHLE, MAHINDRA의 BEV 플랫폼을 위해 배터리, 실내, 냉각 시스템의 에너지 사용 최적화
- HANON SYSTEMS, BMW의 전기자동차 ‘IX3’를 위해 여러 냉매 열 기능을 단일 모듈로 통합
- GRAYSON THERMAL SYSTEMS의 냉각 시스템 유지보수 및 서비스
- OPTARE, 두바이 도로교통청(RTA)에 94대의 솔로 버스 납품
- DENSO는 첨단 자동차 시스템, 기술 및 제품을 제공합니다
- 자동차용 열 시스템 시장의 생태계
제6장 기술 발전, AI의 영향, 특허, 혁신 및 향후 전략적 응용
- 기술 분석
- 보완 기술
- 관련 기술
- 기술 로드맵
- 자동차용 열 시스템 기술 로드맵
- 자동차용 열 시스템 시장의 변천
- 자동차용 열 관리 시스템 시장은 부품 기반의 냉각 및 HVAC에서 통합된 차량 전체의 열 에너지 관리로 진화하고 있습니다
- 자동차용 열 시스템 요구 사항의 지역별 차이
- 특허 분석
- 2017년 1월-2026년 8월의 출원 및 특허 등록 현황
- AI/생성형 AI가 자동차용 열 관리 시스템 시장에 미치는 영향
- EU-인도 자유무역협정이 자동차용 열 관리 시스템 시장에 미치는 영향
- 이스라엘-이란 전쟁이 자동차용 열 관리 시스템 시장에 미치는 영향
제7장 규제 현황
- 지역별 규제 및 규정 준수
- 규제기관, 정부 기관 및 기타 조직
- 연비 기준
- 미국
- 유럽
- 중국
- 인도
- 업계 기준
- 지속가능성 노력
- 고효율 히트펌프 시스템
- 통합형 열 관리 아키텍처
- 지능형 소프트웨어 제어 기반 열 관리
제8장 고객 동향과 구매 행동
- 의사결정 과정
- 구매 프로세스에서의 주요 이해관계자와 그 평가 기준
- 구매 과정의 주요 이해관계자
- 구매 기준
- 도입 장벽과 사내 과제
- 다양한 최종 용도 산업 분야의 미충족 수요
- 승용차: 시스템의 과잉 설계를 수반하지 않으면서 주행 거리 효율이 뛰어난 열적 쾌적성
- 프리미엄 및 고성능 전기자동차: 지속적인 급속 충전과 고출력을 실현하는 열 관리 시스템
- 소형 상용차: 가동률이 높고, 비용 효율을 중시하는 운영에 적합한 내구성이 뛰어난 열 관리 시스템
- 대형 상용차: 에너지 소비를 줄인 대용량 냉각
- 하이브리드차량: 내연기관과 전동화된 열 루프 간의 지능형 연동
- 가혹한 기후 조건에서 운행되는 차량: 기후 변화에 강인한 열 성능
- 시장의 수익성
- 수익성 개요
제9장 자동차 열 시스템 시장: 차종별(내연기관 차량)
- 승용차
- 소형 상용차(LCV)
- 트럭
- 버스
제10장 전기자동차 및 하이브리드차의 열 관리 시스템 시장: 차량별
- 배터리식 전기자동차(BEV)
- 플러그인 하이브리드차(PHEV)
- 연료전지 자동차(FCEV)
- 48V 마일드 하이브리드
- 전기 상용차(ECV)
- 업계 동향
제11장 자동차용 열 관리 시스템 시장: 용도별(내연기관)
- 파워트레인의 열 관리
- 실내 열 관리
- 변속기 냉각
- 폐열 회수
- 업계 동향
제12장 전기자동차 및 하이브리드차 열 관리 시스템 시장: 용도별
- 배터리 열 관리
- 파워트레인 열 관리
- 차내 열 관리
- 전기 모터의 열 관리
- 파워 일렉트로닉스
- 폐열 회수
- 업계 동향
제13장 자동차용 열 관리 시스템 시장: 부품별(ICE)
- 에어 필터
- 콘덴서
- 컴프레서
- 워터 펌프
- 모터
- 열교환기
- 히터 제어
- 열전발전기
- EGR 밸브
- 에어컨 밸브
- 산소 센서
- 온도 센서
- 인터쿨러
제14장 전기자동차 및 하이브리드차의 열 시스템 시장: 부품별
- 에어 필터
- 콘덴서
- 전동 컴프레서
- 전동 워터 펌프
- 여러 전동식 열 부하가 고성능 전동식 냉각수 펌프에 대한 수요를 견인
- 열교환기
- 배터리, E-드라이브 및 차량 내부 열 루프의 통합으로 수요가 증가
- 히터 제어
- 전기 모터
- 열전발전기
- 업계 동향
제15장 자동차용 열 시스템 시장: 기술별(ICE)
- EGR
- 엔진의 열량 감소
- HVAC 시스템의 부하 저감
- 기타 기술
- 공기 냉각
- 액체 간접 냉각
- 직접 냉각/침지 냉각
- 냉매를 이용한 냉각
- 히트펌프 시스템
- PCM/첨단 축열 기술
- 업계 동향
제16장 자동차용 열 시스템 시장(ICE): 지역별
- 아시아태평양
- 중국
- 인도
- 일본
- 한국
- 태국
- 기타 아시아태평양
- 유럽
- 독일
- 프랑스
- 영국
- 스페인
- 이탈리아
- 러시아
- 기타 유럽
- 북미
- 미국
- 캐나다
- 멕시코
- 기타 지역(ROW)
- 남아프리카
- 브라질
- 아르헨티나
- 기타
- 업계 인사이트
제17장 경쟁 현황
- 개요
- 주요 진입 기업의 전략/강점, 2022-2026년
- 자동차용 열 관리 시스템 시장 점유율 분석(2025년)
- 주요 상장 기업의 수익 분석, 2023-2025년
- 기업 평가 매트릭스: 자동차용 열 관리 시스템 제조업체, 2025년
- 주목할 기업
- 신흥 선도 기업
- 광범위하게 자리 잡은 기업
- 진출 기업
- 기업의 사업 전개
- 기업 평가 쿼드런트: 전기자동차 및 하이브리드차 열 관리 시스템 제조사
- 스타
- 유망한 신흥 리더
- 널리 보급된 기업
- 참여 기업
- 제품 비교
- 2025년 기업 가치 평가
- 2025년 기업 재무 지표
- 경쟁 시나리오
- 제품 출시 및 개발
- 거래
- 사업 확장
- 기타 동향
제18장 기업 개요
- 주요 기업
- DENSO CORPORATION
- MAHLE GMBH
- VALEO
- HANON SYSTEMS
- BORGWARNER INC.
- GENTHERM INC.
- SCHAEFFLER AG
- JOHNSON ELECTRIC HOLDINGS LIMITED
- DANA LIMITED
- ROBERT BOSCH GMBH
- 기타 주요 기업
- EBERSPACHER
- AUMOVIO SE
- VOSS AUTOMOTIVE GMBH
- GRAYSON THERMAL SYSTEMS
- DUPONT
- BEHR-HELLA THERMOCONTROL GMBH(BHTC)
- SANDEN HOLDINGS CORPORATION
- SANHUA AUTOMOTIVE
- SHANDONG HOUFENG GROUP
- AUTOMOTIVE THERMAL SYSTEMS MARKET-ADDITIONAL PLAYERS(NORTH AMERICA)
- MAGNA INTERNATIONAL
- LEAR CORPORATION
- STANT CORPORATION
- AIR INTERNATIONAL THERMAL SYSTEMS
- MICHIGAN AUTOMOTIVE COMPRESSOR, INC.
- MODINE MANUFACTURING COMPANY
- WELLS VEHICLE ELECTRONICS
- T.RAD NORTH AMERICA, INC.
- THERMAL SOLUTION MANUFACTURING, INC.
- AKG THERMAL SYSTEM, INC.
제19장 조사 방법론
제20장 부록
KSA 26.10.19The thermal systems market for ICE vehicles is projected to reach USD 50.28 billion by 2033 from USD 44.85 billion in 2026 at a CAGR of 1.6% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2033 |
| Base Year | 2025 |
| Forecast Period | 2026-2033 |
| Units Considered | USD billion |
| Segments | By Application, Technology, Component, Vehicle, and Region |
| Regions covered | Asia Pacific, Europe, North America, Rest of the World |
The thermal systems market is increasingly being shaped by the transition from component-level cooling and HVAC toward integrated, software-controlled thermal-energy management across ICE, hybrid, and electric powertrains. In ICE vehicles, higher power density, turbocharging, downsizing, and tighter efficiency requirements are increasing the need for precisely controlled engine, charge-air, transmission, EGR, exhaust and cabin thermal circuits. Further, in hybrid and EV platforms, thermal complexity is expanding as battery, e-motor, inverter, OBC/DC-DC, cabin HVAC and charging systems must be maintained within optimized temperature windows. This is accelerating adoption of liquid cooling, heat pumps, high-efficiency e-compressors, variable-speed coolant pumps, smart valves, advanced heat exchangers, battery preconditioning and integrated thermal modules. For instance, Mahle has developed a compact module integrating the compressor, heat exchanger, coolant pumps, sensors and valves, with the company targeting up to 20% higher range in cold conditions compared with electric-heater architectures.
The growing adoption of premium comfort and personalized thermal features is expanding thermal-system content beyond conventional HVAC. Features such as heated steering, heated/ventilated seats, rear A/C, and localized cabin conditioning are increasingly moving into mid-range SUVs and larger passenger vehicles as OEMs use thermal comfort as a vehicle-differentiation lever. At the same time, localized heating/cooling and intelligent seat-climate technologies can deliver occupant comfort with lower energy consumption than conditioning the entire cabin. For instance, Gentherm's ClimateSense integrates localized heating and cooling with central HVAC to enable personalized thermal comfort while improving energy efficiency. The shift toward personalized, energy-efficient cabin thermal management, particularly in hybrid and EV platforms where HVAC energy directly impacts vehicle efficiency, is creating new opportunities for higher thermal content per vehicle.
"BEV segment to lead electric & hybrid vehicle thermal systems market"
The battery electric vehicle (BEV) segment is expected to lead the thermal systems market as the architectures of BEVs require the highest level of integrated thermal control across the battery, e-motor, inverter, e-axle, charging system and cabin. The shift toward larger batteries, higher power density, 800V-1,000V architectures and ultra-fast charging is increasing the need for battery preconditioning, liquid cooling, advanced cooling plates and high-capacity thermal circuits. At the same time, the move toward CTP/CTC battery architectures, higher-performance e-drives and larger SUVs is increasing thermal uniformity and heat-flux management requirements. Since BEVs lack ICE waste heat, heat pumps, waste-heat recovery and intelligent HVAC control are also becoming critical for maintaining cabin comfort without significantly reducing driving range. Regionally, China and broader Asia are at the forefront, supported by high BEV penetration, battery manufacturing and rapid deployment of high-voltage/ultra-fast charging technologies, while Europe is advancing premium, high-efficiency thermal architectures. Overall, thermal management is shifting from component-level cooling toward integrated, software-controlled vehicle thermal-energy management, giving BEVs the highest thermal-system content and value potential per vehicle.
"Waste heat recovery segment to witness highest growth rate during forecast period"
Waste heat energy recovery is emerging as one of the fastest-growing thermal-management technologies as OEMs increasingly shift from dissipating excess heat to recovering and redistributing thermal energy across the vehicle. In ICE vehicles, heat from exhaust gases and engine coolant can be recovered for cabin heating and thermal conditioning, improving overall thermal efficiency and reducing reliance on auxiliary heating systems. In HEVs and PHEVs, frequent engine stop-start events and EV-mode operation reduce the availability of conventional engine waste heat, increasing the importance of recovering heat from the engine, e-motor, and power electronics and coordinating it with heat-pump systems. In BEVs, heat generated by the e-motor, inverter, battery, and e-axle can be recovered and redirected to the cabin or battery, reducing electrical heating demand and helping preserve driving range, particularly in cold conditions. This is driving the transition from standalone heat-recovery components toward integrated thermal modules, heat pumps, intelligent valves, and software-controlled heat-flow management that can optimize the use of available thermal energy across the vehicle. Technologically, the market is moving toward multi-source heat recovery, integrated thermal loops, intelligent valves, heat pumps, and predictive software that dynamically determine where recovered heat can deliver the greatest energy benefit. Strategically, this is shifting thermal management from component-level heat recovery toward whole-vehicle thermal-energy orchestration, enabling OEMs to capture efficiency gains across ICE, HEV/PHEV, and BEV platforms while improving cabin comfort and reducing energy consumption. Therefore, waste heat energy recovery is expected to become a core element of whole-vehicle thermal-energy management, particularly as larger batteries, higher-power electric drivetrains, and faster charging increase the importance of efficient thermal-energy utilization.
"Europe to be second-largest market for thermal systems"
Europe is estimated to be the second-largest thermal systems market, owing to its automotive industry combining rapid electrification with a strong premium/SUV vehicle mix and stringent efficiency requirements, which are increasing thermal-system content per vehicle. EV sales grew by more than 30% in Europe in 2025, reaching 28% of new-car sales, while the availability of EV models increased by nearly 35%, accelerating the adoption of battery cooling, heat pumps, e-compressors, and integrated thermal architectures. The growing penetration of larger SUVs, premium vehicles, and electrified PHEV/HEV platforms is further increasing thermal loads across batteries, e-powertrains, cabin HVAC, and high-power electronics. Technologically, European OEMs are moving toward 800V architectures, fast-charging thermal control, multi-loop cooling, waste-heat recovery, integrated thermal modules, and predictive thermal-energy management to improve range, charging performance, and cabin efficiency. Regulatory pressure is also a major catalyst, with EU CO2 standards tightening from 2025, while the regulatory framework continues to push OEMs toward lower-emission and zero-emission vehicles. HVAC efficiency improvements can also qualify as EU eco-innovations from 2025. Consequently, Europe's thermal-management opportunity is shifting from conventional engine cooling toward highly integrated, energy-efficient thermal architectures that simultaneously manage battery, e-drive, cabin, and charging loads, supporting its position as the second-largest and technologically advanced regional market.
In-depth interviews were conducted with CEOs, marketing directors, other innovation and strategy directors, and executives from various key organizations operating in this market.
- By Company Type: OEMs -30%, and Tier 1 - 70%
- By Designation: C-level Executives - 20%, Directors - 30%, and Others - 50%
- By Region: Asia Pacific - 60%, Europe - 20%, and North America - 20%
DENSO Corporation (Japan), MAHLE GmbH (Germany), Hanon Systems (South Korea), Valeo SA (France), and BorgWarner Inc. (US) are the leading providers of thermal systems in the global market.
Research Coverage:
The thermal systems market is segmented based on application (ICE) (powertrain thermal management (engine cooling), transmission cooling, cabin thermal management, & waste heat recovery), ICE vehicle type (passenger car, LCV, truck, and bus), application (electric & hybrid vehicle) (battery thermal management, powertrain thermal management (transmission cooling & engine cooling), cabin thermal management, e-motor, power electronics, & waste heat recovery), electric & hybrid vehicle type (BEV, HEV, PHEV, FCEV, 48V mild hybrid, and electric commercial vehicle), technology (active transmission warm-up, exhaust gas recirculation, engine thermal mass reduction, reduced HVAC system loading, and other technologies), component (ICE) (air filter, condenser, compressor, water pump, motor, heat exchanger, heater control unit, thermoelectric generator, EGR Valve, oxygen sensor, temperature sensor, charge air cooler), component (electric & hybrid vehicle) (air filter, condenser, electric compressor, electric water pump, electric motor, heat exchanger, heater control unit, and thermoelectric generator), and region (Asia Pacific, Europe, North America, and the Rest of the World).
The study also includes an in-depth competitive analysis of the major thermal systems product manufacturers in the market, their company profiles, key observations related to product and business offerings, recent developments, and key market strategies.
Key Benefits of Buying the Report:
The report will help market leaders/new entrants in this market with information on the closest approximations of the revenue numbers for the overall automotive thermal systems market and the sub-segments. This report will help stakeholders understand the competitive landscape and gain more insights to better position their businesses and plan suitable go-to-market strategies. The report also helps stakeholders understand the market's pulse and provides information on key market drivers, restraints, challenges, and opportunities.
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 INCLUSIONS AND EXCLUSIONS
- 1.4 MARKET SCOPE
- 1.4.1 YEARS CONSIDERED
- 1.5 CURRENCY CONSIDERED
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN AUTOMOTIVE THERMAL SYSTEMS MARKET
- 2.4 HIGH-GROWTH SEGMENTS IN AUTOMOTIVE THERMAL SYSTEMS MARKET
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES IN AUTOMOTIVE THERMAL SYSTEMS MARKET
- 3.2 AUTOMOTIVE THERMAL SYSTEMS MARKET, BY REGION (ICE)
- 3.3 AUTOMOTIVE THERMAL SYSTEMS MARKET, BY APPLICATION (ICE)
- 3.4 AUTOMOTIVE THERMAL SYSTEMS MARKET, BY TECHNOLOGY (ICE)
- 3.5 AUTOMOTIVE THERMAL SYSTEMS MARKET, BY COMPONENT (ICE)
- 3.6 AUTOMOTIVE THERMAL SYSTEMS MARKET, BY VEHICLE TYPE (ICE)
- 3.7 ELECTRIC & HYBRID VEHICLE THERMAL SYSTEMS MARKET, BY APPLICATION
- 3.8 ELECTRIC & HYBRID THERMAL SYSTEMS MARKET, BY COMPONENT
- 3.9 ELECTRIC & HYBRID VEHICLE THERMAL SYSTEMS MARKET, BY ELECTRIC VEHICLE TYPE
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Thermal management becoming vehicle efficiency and range-critical system
- 4.2.1.2 Fast charging, higher power density, and software-defined vehicles raising thermal control requirements
- 4.2.2 RESTRAINTS
- 4.2.2.1 Limited adoption of advanced thermal management systems in cost-sensitive vehicles
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Electrification of thermal components across ICE, hybrid, and commercial vehicles
- 4.2.3.1.1 Active air management creating new thermal content across ICE, hybrid, and EV platforms
- 4.2.3.2 Shift from individual thermal components to integrated thermal modules
- 4.2.3.3 Thermal management becoming software-controlled energy optimization layer
- 4.2.3.1 Electrification of thermal components across ICE, hybrid, and commercial vehicles
- 4.2.4 CHALLENGES
- 4.2.4.1 Complex multi-loop thermal coordination across powertrain and vehicle systems
- 4.2.4.2 Durability and reliability under high thermal loads and transient operating conditions
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 MACROECONOMIC OUTLOOK
- 5.1.1 INTRODUCTION
- 5.1.2 GDP TRENDS AND FORECAST
- 5.1.3 TRENDS IN GLOBAL AUTOMOTIVE INDUSTRY INFLUENCING AUTOMOTIVE THERMAL SYSTEMS MARKET
- 5.1.3.1 Integrated thermal management architectures driving demand for advanced thermal systems
- 5.1.3.2 Heat pump adoption in electric vehicles driving demand for high-efficiency thermal technologies
- 5.1.3.3 Fast-charging and higher battery power density driving advanced battery thermal management
- 5.1.3.4 Software-defined thermal management driving demand for intelligent thermal control systems
- 5.1.3.5 Waste heat recovery and thermal energy reuse driving demand for integrated thermal circuits
- 5.2 SUPPLY CHAIN ANALYSIS
- 5.2.1 DISTRIBUTED VS. INTEGRATED THERMAL SYSTEMS
- 5.3 PRICING ANALYSIS
- 5.3.1 REGIONAL PRICE TREND: LIGHT VEHICLES THERMAL SYSTEM COMPONENTS (USD/UNIT), 2025
- 5.3.2 REGIONAL PRICE TREND: TRUCK THERMAL SYSTEM COMPONENTS (USD/UNIT), 2025
- 5.4 THERMAL CONTENT EVOLUTION
- 5.4.1 EVOLUTION FROM ENGINE-CENTRIC COOLING TO MULTI-DOMAIN THERMAL MANAGEMENT
- 5.5 TRADE ANALYSIS
- 5.5.1 IMPORT DATA FOR HS CODE (870891)
- 5.5.1.1 Radiators and parts - Import data, by country, 2022-2025 (USD million)
- 5.5.2 EXPORT DATA FOR HS CODE (870891)
- 5.5.2.1 Radiators and parts - Export data, by country, 2022-2025 (USD million)
- 5.5.3 IMPORT DATA FOR HS CODE (841520)
- 5.5.3.1 Air conditioning machines used in vehicles for cabin - Import data, by country, 2022-2025 (USD million)
- 5.5.4 EXPORT DATA FOR HS CODE (841520)
- 5.5.4.1 Air conditioning machines used in vehicles for cabin - Export data, by country, 2022-2025 (USD million)
- 5.5.1 IMPORT DATA FOR HS CODE (870891)
- 5.6 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.7 KEY CONFERENCES & EVENTS IN 2026-2027
- 5.8 INVESTMENT AND FUNDING SCENARIO
- 5.9 CASE STUDY ANALYSIS
- 5.9.1 DENSO MOVES FROM STANDALONE THERMAL MANAGEMENT TOWARD INTEGRATED VEHICLE ENERGY OPTIMIZATION
- 5.9.2 MAHLE OPTIMIZES BATTERY, CABIN AND COOLING SYSTEM ENERGY USE FOR MAHINDRA'S BEV PLATFORM
- 5.9.3 HANON SYSTEMS INTEGRATES MULTIPLE REFRIGERANT THERMAL FUNCTIONS INTO A SINGLE MODULE FOR BMW'S ELECTRIC IX3
- 5.9.4 COOLING SYSTEM MAINTENANCE AND SERVICE BY GRAYSON THERMAL SYSTEMS
- 5.9.5 OPTARE SUPPLIED 94 SOLO BUSES TO DUBAI FOR ROADS AND TRANSPORT AUTHORITY (RTA)
- 5.9.6 DENSO OFFERS ADVANCED AUTOMOTIVE SYSTEMS, TECHNOLOGIES, AND PRODUCTS
- 5.10 AUTOMOTIVE THERMAL SYSTEMS MARKET ECOSYSTEM
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE STRATEGIC APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 COMPLEMENTARY TECHNOLOGIES
- 6.1.1.1 Battery thermal management systems
- 6.1.1.2 Automotive heat pump systems
- 6.1.1.3 Integrated thermal management systems
- 6.1.1.4 Multi-loop coolant and refrigerant architectures
- 6.1.1.5 Waste heat recovery and thermal energy utilization
- 6.1.1.6 Software-defined and intelligent thermal management
- 6.1.2 ADJACENT TECHNOLOGIES
- 6.1.2.1 Vehicle electrification and e-powertrain technologies
- 6.1.2.2 Battery energy storage and battery management systems
- 6.1.2.3 Fast charging and charging technologies
- 6.1.2.4 Power electronics and advanced semiconductor technologies
- 6.1.2.5 Vehicle energy management and centralized e/e architectures
- 6.1.2.6 Software-defined vehicles and predictive control
- 6.1.1 COMPLEMENTARY TECHNOLOGIES
- 6.2 TECHNOLOGY ROADMAP
- 6.2.1 AUTOMOTIVE THERMAL SYSTEM TECHNOLOGY ROADMAP
- 6.3 EVOLUTION OF AUTOMOTIVE THERMAL SYSTEMS MARKET
- 6.3.1 AUTOMOTIVE THERMAL SYSTEMS MARKET EVOLVING FROM COMPONENT-BASED COOLING AND HVAC TO INTEGRATED, VEHICLE-WIDE THERMAL ENERGY MANAGEMENT
- 6.4 REGIONAL VARIATION IN AUTOMOTIVE THERMAL SYSTEM REQUIREMENTS
- 6.5 PATENT ANALYSIS
- 6.5.1 INTRODUCTION
- 6.5.2 APPLICATIONS AND PATENTS GRANTED, JANUARY 2017-AUGUST 2026
- 6.6 IMPACT OF AI/GENERATIVE AI ON AUTOMOTIVE THERMAL SYSTEMS MARKET
- 6.7 IMPACT OF EU-INDIA FTA ON AUTOMOTIVE THERMAL SYSTEMS MARKET
- 6.8 IMPACT OF ISRAEL-IRAN WAR ON AUTOMOTIVE THERMAL SYSTEMS MARKET
7 REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.2 FUEL ECONOMY NORMS
- 7.2.1 US
- 7.2.2 EUROPE
- 7.2.3 CHINA
- 7.2.4 INDIA
- 7.3 INDUSTRY STANDARDS
- 7.4 SUSTAINABILITY INITIATIVES
- 7.4.1 HIGH-EFFICIENCY HEAT PUMP SYSTEMS
- 7.4.2 INTEGRATED THERMAL MANAGEMENT ARCHITECTURES
- 7.4.3 INTELLIGENT AND SOFTWARE-CONTROLLED THERMAL MANAGEMENT
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
- 8.4.1 PASSENGER CARS: RANGE-EFFICIENT THERMAL COMFORT WITHOUT SYSTEM OVERSIZING
- 8.4.2 PREMIUM AND HIGH-PERFORMANCE EVS: THERMAL SYSTEMS FOR SUSTAINED FAST CHARGING AND HIGH-POWER OUTPUT
- 8.4.3 LIGHT COMMERCIAL VEHICLES: DURABLE THERMAL SYSTEMS FOR HIGH-UTILIZATION AND COST-SENSITIVE OPERATIONS
- 8.4.4 HEAVY COMMERCIAL VEHICLES: HIGH-CAPACITY COOLING WITH LOWER ENERGY PENALTY
- 8.4.5 HYBRID VEHICLES: INTELLIGENT COORDINATION BETWEEN ICE AND ELECTRIFIED THERMAL LOOPS
- 8.4.6 VEHICLES OPERATING IN EXTREME CLIMATES: CLIMATE-RESILIENT THERMAL PERFORMANCE
- 8.5 MARKET PROFITABILITY
- 8.5.1 PROFITABILITY OVERVIEW
9 AUTOMOTIVE THERMAL SYSTEMS MARKET, BY VEHICLE TYPE (ICE)
- 9.1 INTRODUCTION
- 9.2 PASSENGER CAR
- 9.2.1 INCREASING THERMAL MANAGEMENT REQUIREMENTS TO DRIVE SEGMENTAL GROWTH
- 9.3 LIGHT COMMERCIAL VEHICLE (LCV)
- 9.3.1 GROWTH IN COMMERCIAL VEHICLE UTILIZATION AND LOGISTICS ACTIVITIES TO DRIVE SEGMENTAL GROWTH
- 9.4 TRUCK
- 9.4.1 HIGHER ENGINE OUTPUT AND STRINGENT EMISSION REQUIREMENTS TO DRIVE SEGMENTAL GROWTH
- 9.5 BUS
- 9.5.1 INCREASING PASSENGER COMFORT AND HVAC REQUIREMENTS TO DRIVE SEGMENTAL GROWTH
- 9.5.2 INDUSTRY INSIGHTS: BY VEHICLE TYPE (ICE)
10 ELECTRIC AND HYBRID VEHICLE THERMAL SYSTEMS MARKET, BY VEHICLE TYPE
- 10.1 INTRODUCTION
- 10.2 BATTERY ELECTRIC VEHICLE (BEV)
- 10.2.1 INCREASING BATTERY DEPLOYMENT AND FAST-CHARGING REQUIREMENTS TO DRIVE GROWTH
- 10.3 PLUG-IN HYBRID ELECTRIC VEHICLE (PHEV)
- 10.3.1 DUAL POWERTRAIN THERMAL MANAGEMENT REQUIREMENTS TO DRIVE GROWTH
- 10.4 FUEL CELL ELECTRIC VEHICLE (FCEV)
- 10.4.1 PRECISE FUEL-CELL STACK THERMAL CONTROL TO DRIVE GROWTH
- 10.5 48V MILD HYBRID
- 10.5.1 GROWING ADOPTION OF 48V ELECTRIFICATION TO DRIVE GROWTH
- 10.6 ELECTRIC COMMERCIAL VEHICLE (ECV)
- 10.6.1 HIGHER BATTERY CAPACITY AND DEMANDING DUTY CYCLES TO DRIVE GROWTH
- 10.7 INDUSTRY INSIGHTS
11 AUTOMOTIVE THERMAL SYSTEMS MARKET, BY APPLICATION (ICE)
- 11.1 INTRODUCTION
- 11.2 POWERTRAIN THERMAL MANAGEMENT
- 11.2.1 INCREASING THERMAL LOADS AND STRINGENT EMISSION REQUIREMENTS TO DRIVE ADVANCED POWERTRAIN THERMAL MANAGEMENT
- 11.3 CABIN THERMAL MANAGEMENT
- 11.3.1 RISING VEHICLE SIZES AND HIGHER CABIN COMFORT CONTENT TO SUPPORT DEMAND FOR CABIN THERMAL MANAGEMENT
- 11.4 TRANSMISSION COOLING
- 11.4.1 SHIFT FROM MANUAL TO AUTOMATIC TRANSMISSIONS TO INCREASE TRANSMISSION COOLING REQUIREMENTS
- 11.5 WASTE HEAT RECOVERY
- 11.5.1 INCREASING FUEL EFFICIENCY REQUIREMENTS TO DRIVE WASTE HEAT RECOVERY
- 11.6 INDUSTRY INSIGHTS
12 ELECTRIC & HYBRID VEHICLE THERMAL SYSTEMS MARKET, BY APPLICATION
- 12.1 INTRODUCTION
- 12.2 BATTERY THERMAL MANAGEMENT
- 12.2.1 FAST-CHARGING AND BATTERY PERFORMANCE REQUIREMENTS TO DRIVE NEED FOR PRECISE THERMAL CONTROL
- 12.3 POWERTRAIN THERMAL MANAGEMENT
- 12.3.1 INTEGRATION OF ELECTRIC POWERTRAIN COMPONENTS TO INCREASE THERMAL MANAGEMENT REQUIREMENTS
- 12.4 CABIN THERMAL MANAGEMENT
- 12.4.1 CABIN ENERGY CONSUMPTION AND RANGE REQUIREMENTS TO DRIVE DEMAND
- 12.5 E-MOTOR THERMAL MANAGEMENT
- 12.5.1 HIGHER ELECTRIC-MOTOR POWER DENSITY TO DRIVE DEMAND FOR ADVANCED THERMAL MANAGEMENT
- 12.6 POWER ELECTRONICS
- 12.6.1 HIGHER POWER DENSITY AND HIGH-VOLTAGE ARCHITECTURES TO INCREASE POWER-ELECTRONICS COOLING REQUIREMENTS
- 12.7 WASTE HEAT RECOVERY
- 12.7.1 THERMAL ENERGY REUSE GAINS IMPORTANCE AS ELECTRIFIED VEHICLES REDUCE CONVENTIONAL WASTE-HEAT AVAILABILITY
- 12.8 INDUSTRY INSIGHTS
13 AUTOMOTIVE THERMAL SYSTEMS MARKET, BY COMPONENT (ICE)
- 13.1 INTRODUCTION
- 13.2 AIR FILTER
- 13.2.1 RISING CABIN AIR-QUALITY REQUIREMENTS TO DRIVE HIGHER PERFORMANCE OF A/C AIR FILTERS
- 13.3 CONDENSER
- 13.3.1 HIGHER COOLING EFFICIENCY AND REFRIGERANT REQUIREMENTS TO DRIVE ADVANCED CONDENSER DESIGNS
- 13.4 COMPRESSOR
- 13.4.1 HIGHER CABIN COOLING REQUIREMENTS AND HVAC EFFICIENCY TO DRIVE HIGH-PERFORMANCE COMPRESSORS
- 13.5 WATER PUMP
- 13.5.1 DEMAND-BASED COOLING TO DRIVE ELECTRICALLY CONTROLLED WATER PUMPS
- 13.6 MOTOR
- 13.6.1 HIGHER THERMAL LOADS TO DRIVE NEED FOR MORE EFFICIENT COOLING-FAN AND ACTUATION MOTORS
- 13.7 HEAT EXCHANGER
- 13.7.1 HIGHER THERMAL LOADS AND PACKAGING CONSTRAINTS TO DRIVE NEED FOR MORE EFFICIENT HEAT EXCHANGERS
- 13.8 HEATER CONTROL
- 13.8.1 DEMAND FOR PRECISE CABIN TEMPERATURE CONTROL TO DRIVE ADVANCED HEATER MANAGEMENT
- 13.9 THERMOELECTRIC GENERATOR
- 13.9.1 FUEL-EFFICIENCY AND CO2 REDUCTION REQUIREMENTS TO SUSTAIN INTEREST IN EXHAUST HEAT RECOVERY
- 13.10 EGR VALVE
- 13.10.1 STRICTER EMISSION REQUIREMENTS TO DRIVE MORE PRECISE EGR FLOW CONTROL
- 13.11 A/C VALVE
- 13.11.1 DEMAND FOR EFFICIENT CABIN CLIMATE CONTROL TECHNOLOGIES TO DRIVE GROWTH
- 13.12 OXYGEN SENSOR
- 13.12.1 STRINGENT EMISSION STANDARDS TO INCREASE DEMAND FOR FASTER AND MORE ACCURATE OXYGEN SENSING
- 13.13 TEMPERATURE SENSOR
- 13.13.1 INCREASING THERMAL SYSTEM COMPLEXITY TO EXPAND TEMPERATURE-SENSING REQUIREMENTS
- 13.14 CHARGE AIR COOLER
- 13.14.1 HIGHER BOOSTING AND DOWNSIZED ENGINES TO DRIVE ADVANCED CHARGE-AIR COOLING
- 13.14.2 INDUSTRY INSIGHTS
14 ELECTRIC & HYBRID VEHICLE THERMAL SYSTEMS MARKET, BY COMPONENT
- 14.1 INTRODUCTION
- 14.2 AIR FILTER
- 14.2.1 DEMAND FOR COMPLEX FLOW GUIDANCE DESIGNS TO DRIVE GROWTH
- 14.3 CONDENSER
- 14.3.1 FOCUS ON REDUCING POWER CONSUMPTION AND INCREASING FUEL EFFICIENCY TO DRIVE GROWTH
- 14.4 ELECTRIC COMPRESSOR
- 14.4.1 ENGINE-INDEPENDENT OPERATION AND BATTERY CONDITIONING TO DRIVE GROWTH
- 14.5 ELECTRIC WATER PUMP
- 14.6 MULTIPLE ELECTRIFIED THERMAL LOADS TO DRIVE DEMAND FOR HIGHER-PERFORMANCE ELECTRIC COOLANT PUMPS
- 14.7 HEAT EXCHANGER
- 14.8 INTEGRATION OF BATTERY, E-DRIVE, AND CABIN THERMAL LOOPS TO INCREASE DEMAND
- 14.9 HEATER CONTROL
- 14.9.1 REDUCED AVAILABILITY OF ENGINE WASTE HEAT TO INCREASE IMPORTANCE OF EFFICIENT HEATING CONTROL
- 14.10 ELECTRIC MOTOR
- 14.10.1 HIGHER ELECTRIC-MOTOR POWER DENSITY TO DRIVE DIRECT AND TARGETED COOLING
- 14.11 THERMOELECTRIC GENERATOR
- 14.11.1 NEED FOR REDUCTION IN FUEL CONSUMPTION TO DRIVE GROWTH
- 14.12 INDUSTRY INSIGHTS
15 AUTOMOTIVE THERMAL SYSTEMS MARKET, BY TECHNOLOGY (ICE)
- 15.1 INTRODUCTION
- 15.1.1 ACTIVE TRANSMISSION WARM UP
- 15.1.1.1 Increasing need to shorten transmission cold-start operation to drive growth
- 15.1.1 ACTIVE TRANSMISSION WARM UP
- 15.2 EGR
- 15.2.1 INCREASING NEED FOR IN-CYLINDER NOX CONTROL IN ICE POWERTRAINS TO DRIVE GROWTH
- 15.3 ENGINE THERMAL MASS REDUCTION
- 15.3.1 INCREASING ADVANCEMENTS IN THERMAL SYSTEMS TO DRIVE GROWTH
- 15.4 REDUCED HVAC SYSTEM LOADING
- 15.4.1 MINIMIZING COMPRESSOR-DRIVEN THERMAL LOAD DURING CABIN CONDITIONING TO DRIVE GROWTH
- 15.5 OTHER TECHNOLOGIES
- 15.6 AIR-BASED COOLING
- 15.7 LIQUID INDIRECT COOLING
- 15.8 DIRECT/IMMERSION COOLING
- 15.9 REFRIGERANT-BASED COOLING
- 15.10 HEAT PUMP SYSTEM
- 15.11 PCM / ADVANCED THERMAL STORAGE
- 15.12 INDUSTRY INSIGHTS
16 AUTOMOTIVE THERMAL SYSTEMS MARKET (ICE), BY REGION
- 16.1 INTRODUCTION
- 16.2 ASIA PACIFIC
- 16.2.1 CHINA
- 16.2.1.1 High vehicle production and a diverse powertrain mix to sustain thermal system demand
- 16.2.2 INDIA
- 16.2.2.1 SUV-led vehicle production and growing commercial-vehicle HVAC requirements to support demand
- 16.2.3 JAPAN
- 16.2.3.1 Fuel-efficiency requirements to increase thermal management requirements in ICE vehicles
- 16.2.4 SOUTH KOREA
- 16.2.4.1 Mature vehicle production shifting thermal demand toward higher-efficiency ICE systems
- 16.2.5 THAILAND
- 16.2.5.1 Stricter ICE emission standards increasing thermal content in Thailand's pickup-led vehicle base
- 16.2.6 REST OF ASIA PACIFIC
- 16.2.1 CHINA
- 16.3 EUROPE
- 16.3.1 GERMANY
- 16.3.1.1 Higher-output ICE platforms increasing thermal content in Germany's mature vehicle base
- 16.3.2 FRANCE
- 16.3.2.1 Passenger car production recovery expanding ICE thermal system demand base
- 16.3.3 UK
- 16.3.3.1 SUV and premium-car production to sustain demand for higher-content ICE thermal systems
- 16.3.4 SPAIN
- 16.3.4.1 High vehicle production and factory diversification sustaining broad-based thermal demand
- 16.3.5 ITALY
- 16.3.5.1 High HVAC content and increasing thermal control requirements to sustain demand for cabin and powertrain thermal systems
- 16.3.6 RUSSIA
- 16.3.6.1 Localization of automotive components creates distinct opportunity for conventional thermal systems
- 16.3.7 REST OF EUROPE
- 16.3.1 GERMANY
- 16.4 NORTH AMERICA
- 16.4.1 US
- 16.4.1.1 Large vehicle platforms and higher thermal loads to sustain demand for advanced ICE thermal systems
- 16.4.2 CANADA
- 16.4.2.1 Cold-climate vehicle operation to strengthen demand for thermal regulation and heating systems
- 16.4.3 MEXICO
- 16.4.3.1 Export-oriented vehicle manufacturing to expand local thermal system supply base
- 16.4.1 US
- 16.5 REST OF THE WORLD (ROW)
- 16.5.1 SOUTH AFRICA
- 16.5.1.1 Export-oriented vehicle manufacturing to support high-value cooling and HVAC applications
- 16.5.2 BRAZIL
- 16.5.2.1 Growing light vehicle production and high thermal loads to sustain demand for integrated cooling and HVAC systems
- 16.5.3 ARGENTINA
- 16.5.3.1 Production and export volatility makes OEM programs key driver of thermal system demand
- 16.5.4 OTHERS
- 16.5.5 INDUSTRY INSIGHTS
- 16.5.1 SOUTH AFRICA
17 COMPETITIVE LANDSCAPE
- 17.1 OVERVIEW
- 17.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2022-2026
- 17.3 AUTOMOTIVE THERMAL SYSTEMS MARKET SHARE ANALYSIS, 2025
- 17.4 REVENUE ANALYSIS OF TOP LISTED/PUBLIC PLAYERS, 2023-2025
- 17.5 COMPANY EVALUATION MATRIX: AUTOMOTIVE THERMAL SYSTEM MANUFACTURERS, 2025
- 17.5.1 STARS
- 17.5.2 EMERGING LEADERS
- 17.5.3 PERVASIVE COMPANIES
- 17.5.4 PARTICIPANTS
- 17.5.5 COMPANY FOOTPRINT
- 17.5.5.1 Company footprint
- 17.5.5.2 Region footprint, 2025
- 17.5.5.3 Vehicle type footprint, 2025
- 17.6 COMPANY EVALUATION QUADRANT: ELECTRIC & HYBRID VEHICLE THERMAL SYSTEM MANUFACTURERS
- 17.6.1 STARS
- 17.6.2 EMERGING LEADERS
- 17.6.3 PERVASIVE COMPANIES
- 17.6.4 PARTICIPANTS
- 17.7 PRODUCT COMPARISON
- 17.8 COMPANY VALUATION, 2025
- 17.9 COMPANY FINANCIAL METRICS, 2025
- 17.10 COMPETITIVE SCENARIO
- 17.10.1 PRODUCT LAUNCHES/DEVELOPMENTS
- 17.10.2 DEALS
- 17.10.3 EXPANSIONS
- 17.11 OTHER DEVELOPMENTS
18 COMPANY PROFILES
- 18.1 KEY PLAYERS
- 18.1.1 DENSO CORPORATION
- 18.1.1.1 Business overview
- 18.1.1.2 Products offered
- 18.1.1.3 Recent developments
- 18.1.1.3.1 Product launches/developments/upgrades
- 18.1.1.3.2 Deals
- 18.1.1.3.3 EXPANSIONS
- 18.1.1.3.4 Other developments
- 18.1.1.4 Mnm view
- 18.1.1.4.1 Key strengths
- 18.1.1.4.2 Strategic choices
- 18.1.1.4.3 Weaknesses and competitive threats
- 18.1.2 MAHLE GMBH
- 18.1.2.1 Business overview
- 18.1.2.2 Products offered
- 18.1.2.3 Recent developments
- 18.1.2.3.1 Product launches/developments
- 18.1.2.3.2 Deals
- 18.1.2.3.3 EXPANSIONS
- 18.1.2.3.4 Other Developments
- 18.1.2.4 MNM VIEW
- 18.1.2.4.1 Key strengths
- 18.1.2.4.2 Strategic choices
- 18.1.2.4.3 Weaknesses and competitive threats
- 18.1.3 VALEO
- 18.1.3.1 Business overview
- 18.1.3.2 Products offered
- 18.1.3.3 Recent developments
- 18.1.3.3.1 Product launches/developments/enhancements
- 18.1.3.3.2 Deals
- 18.1.3.3.3 EXPANSIONS
- 18.1.3.3.4 Other Developments
- 18.1.3.4 MnM view
- 18.1.3.4.1 Key strengths
- 18.1.3.4.2 Strategic choices
- 18.1.3.4.3 Weaknesses and competitive threats
- 18.1.4 HANON SYSTEMS
- 18.1.4.1 Business overview
- 18.1.4.2 Products offered
- 18.1.4.3 Recent developments
- 18.1.4.3.1 Product launches/developments/enhancements
- 18.1.4.3.2 Expansions
- 18.1.4.3.3 Other Developments
- 18.1.4.4 MnM view
- 18.1.4.4.1 Key strengths
- 18.1.4.4.2 Strategic choices
- 18.1.4.4.3 Weaknesses and competitive threats
- 18.1.5 BORGWARNER INC.
- 18.1.5.1 Business overview
- 18.1.5.2 Products offered
- 18.1.5.3 Recent developments
- 18.1.5.3.1 Product launches/developments
- 18.1.5.3.2 Other Developments
- 18.1.5.4 MnM view
- 18.1.5.4.1 Key strengths
- 18.1.5.4.2 Strategic choices
- 18.1.5.4.3 Weaknesses and competitive threats
- 18.1.6 GENTHERM INC.
- 18.1.6.1 Business overview
- 18.1.6.2 Products offered
- 18.1.6.3 Recent developments
- 18.1.6.3.1 Deals
- 18.1.6.3.2 Expansions
- 18.1.6.3.3 Other Developments
- 18.1.7 SCHAEFFLER AG
- 18.1.7.1 Business overview
- 18.1.7.2 Products offered
- 18.1.7.3 Recent developments
- 18.1.7.3.1 Product launches/developments
- 18.1.7.3.2 Deals
- 18.1.7.3.3 Other Developments
- 18.1.8 JOHNSON ELECTRIC HOLDINGS LIMITED
- 18.1.8.1 Business overview
- 18.1.8.2 Products offered
- 18.1.8.3 Recent developments
- 18.1.8.3.1 Product launches
- 18.1.8.3.2 Other Developments
- 18.1.9 DANA LIMITED
- 18.1.9.1 Business overview
- 18.1.9.2 Products offered
- 18.1.9.3 Recent developments
- 18.1.9.3.1 Other Developments
- 18.1.10 ROBERT BOSCH GMBH
- 18.1.10.1 Business overview
- 18.1.10.2 Products offered
- 18.1.10.3 Recent developments
- 18.1.10.3.1 Product launches/developments
- 18.1.10.3.2 Other Developments
- 18.1.1 DENSO CORPORATION
- 18.2 OTHER PLAYERS
- 18.2.1 EBERSPACHER
- 18.2.2 AUMOVIO SE
- 18.2.3 VOSS AUTOMOTIVE GMBH
- 18.2.4 GRAYSON THERMAL SYSTEMS
- 18.2.5 DUPONT
- 18.2.6 BEHR-HELLA THERMOCONTROL GMBH (BHTC)
- 18.2.7 SANDEN HOLDINGS CORPORATION
- 18.2.8 SANHUA AUTOMOTIVE
- 18.2.9 SHANDONG HOUFENG GROUP
- 18.3 AUTOMOTIVE THERMAL SYSTEMS MARKET - ADDITIONAL PLAYERS (NORTH AMERICA)
- 18.3.1 MAGNA INTERNATIONAL
- 18.3.2 LEAR CORPORATION
- 18.3.3 STANT CORPORATION
- 18.3.4 AIR INTERNATIONAL THERMAL SYSTEMS
- 18.3.5 MICHIGAN AUTOMOTIVE COMPRESSOR, INC.
- 18.3.6 MODINE MANUFACTURING COMPANY
- 18.3.7 WELLS VEHICLE ELECTRONICS
- 18.3.8 T.RAD NORTH AMERICA, INC.
- 18.3.9 THERMAL SOLUTION MANUFACTURING, INC.
- 18.3.10 AKG THERMAL SYSTEM, INC.
19 RESEARCH METHODOLOGY
- 19.1 RESEARCH DATA
- 19.2 SECONDARY DATA
- 19.2.1 KEY SECONDARY SOURCES FOR VEHICLE PRODUCTION AND ELECTRIC VEHICLE SALES
- 19.2.2 KEY SECONDARY SOURCES FOR MARKET SIZING
- 19.2.3 KEY DATA FROM SECONDARY SOURCES
- 19.3 PRIMARY DATA
- 19.3.1 SAMPLING TECHNIQUES & DATA COLLECTION METHODS
- 19.3.2 PRIMARY PARTICIPANTS
- 19.4 MARKET SIZE ESTIMATION
- 19.4.1 BOTTOM-UP APPROACH
- 19.4.2 BOTTOM-UP APPROACH
- 19.4.3 TOP-DOWN APPROACH
- 19.4.4 TOP-DOWN APPROACH
- 19.4.5 FACTOR ANALYSIS FOR MARKET SIZING: DEMAND AND SUPPLY SIDES
- 19.5 MARKET BREAKDOWN AND DATA TRIANGULATION
- 19.6 FACTOR ANALYSIS
- 19.7 RESEARCH ASSUMPTIONS & ASSOCIATED RISKS
- 19.7.1 MARKET ASSUMPTIONS
- 19.8 RESEARCH LIMITATIONS
20 APPENDIX
- 20.1 KEY INSIGHTS OF INDUSTRY EXPERTS
- 20.2 DISCUSSION GUIDE
- 20.3 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 20.4 CUSTOMIZATION OPTIONS
- 20.4.1 ELECTRIC & HYBRID THERMAL SYSTEMS MARKET, BY APPLICATION COUNTRY-WISE DATA
- 20.4.1.1 Battery thermal system
- 20.4.1.2 Transmission system
- 20.4.1.3 Engine cooling
- 20.4.1.4 Front air conditioning
- 20.4.1.5 Motor thermal system
- 20.4.1.6 Power electronics
- 20.4.1.7 Rear air conditioning
- 20.4.1.8 Heated/ventilated seats
- 20.4.1.9 Heated steering
- 20.4.1.10 Waste heat recovery
- 20.4.2 ELECTRIC & HYBRID THERMAL SYSTEMS MARKET, BY VEHICLE TYPE COUNTRY-WISE DATA
- 20.4.2.1 BEV
- 20.4.2.2 PHEV
- 20.4.2.3 HEV
- 20.4.2.4 FCEV
- 20.4.2.5 Mild hybrid
- 20.4.1 ELECTRIC & HYBRID THERMAL SYSTEMS MARKET, BY APPLICATION COUNTRY-WISE DATA
- 20.5 RELATED REPORTS
- 20.6 AUTHOR DETAILS


