

|
시장보고서
상품코드
2151258
디지털 교육 시장 : 학습 모델, 과정 유형별 - 세계 예측(-2031년)Digital Education Market by Learning Model, Course Type - Global Forecast to 2031 |
||||||

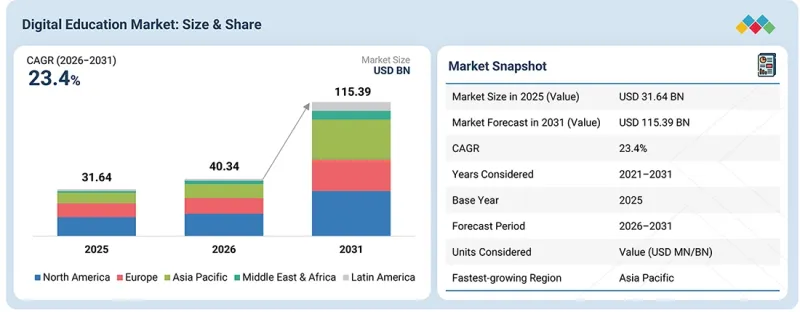
디지털 교육 시장은 2026년 403억 4,000만 달러에서 2031년까지 1,153억 9,000만 달러로 성장할 것으로 예상되며, 예측 기간 동안 연평균 성장률(CAGR)은 23.4%에 달할 것으로 전망됩니다.
| 조사 범위 | |
|---|---|
| 조사 대상 기간 | 2021-2031년 |
| 기준 연도 | 2025년 |
| 예측 기간 | 2026-2031년 |
| 산정 단위 | 금액(백만 달러/십억 달러) |
| 부문 | 학습 모델, 제공 방식, 코스 유형, 최종사용자 |
| 대상 지역 | 북미, 유럽, 아시아태평양, 중동 및 아프리카 및 라틴아메리카 |
각 조직은 학습 콘텐츠를 효율적이고 유연하게 대규모로 제공 및 관리하며, 각 지역의 학생, 직원, 전문가를 지원하기 위해 디지털 교육 시스템을 도입하고 있습니다. 이러한 플랫폼은 대화형 콘텐츠, 가상 교실, 학습 관리 시스템, 실시간 분석 등 다양한 도구를 통합하여 학습자의 참여를 높이고 진행 상황을 추적합니다. 교육 기관은 신속한 업데이트, 맞춤형 학습 경로, 기존 시스템과의 원활한 통합을 실현하기 위해 클라우드 기반 디지털 플랫폼을 활용하고 있습니다. 지속적인 학습과 역량 강화에 대한 수요가 높아지는 가운데, 디지털 교육은 다양한 대상에게 접근성이 뛰어나고 적응성이 높으며 비용 대비 효과가 뛰어난 학습 경험을 제공합니다.
최종사용자별로는 예측 기간 동안 교육 기관 부문이 시장을 주도할 것으로 예상됩니다.
최종사용자별로 살펴보면, 예측 기간 동안 학술 기관 부문이 디지털 교육 시장에서 가장 큰 점유율을 차지할 것으로 예상됩니다. 학교, 전문대학, 대학의 디지털 플랫폼 광범위한 도입이 이러한 성장을 주도하고 있습니다. 이러한 교육 기관들은 교육 및 학습 경험을 향상시키기 위해 온라인 학습 도구의 통합을 점점 더 확대하고 있기 때문입니다. 팬데믹으로 인해 가속화된 블렌디드 및 하이브리드 학습 모델로의 전환은 디지털 콘텐츠, 가상 교실, 학습 관리 시스템에 대한 지속적인 수요를 창출하고 있습니다. 또한, 교육 기관들은 유연하고 매력적이며 접근성이 뛰어난 교육을 제공하기 위해 AI를 활용한 맞춤형 학습, 가상 실험실, 몰입형 시뮬레이션 등의 첨단 기술에 대한 투자를 확대하고 있습니다. 디지털 문해력을 촉진하기 위한 정부의 노력과 교육 기관 및 기술 제공업체 간의 협력 관계 확대도 이러한 성장을 더욱 뒷받침하고 있습니다. 교육 기관이 인프라와 교육 과정을 현대화해 나감에 따라, 디지털 교육 솔루션에 대한 의존도는 계속해서 높은 수준을 유지하며 시장 내 지배적인 입지를 공고히 할 것으로 예상됩니다.
과정 유형별로 보면 예측 기간 동안 전문 자격 및 기술 개발 부문이 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.
AI, 데이터 분석, 사이버 보안, 신흥 기술의 발전에 따라 산업이 급속히 진화하는 가운데, 전문가들의 지속적인 역량 강화 및 재교육에 대한 수요가 높아지고 있습니다. 디지털 플랫폼은 경력 발전이나 이직을 목표로 하는 직장인들에게 유연하고 접근성이 뛰어나며, 업계에 부합하는 인증 프로그램을 제공하고 있습니다. 또한, 조직들은 기술 격차를 해소하고 역동적인 고용 시장에서 경쟁력을 유지하기 위해 직원 육성 프로그램에 대한 투자를 점점 더 늘리고 있습니다. 마이크로 크레덴셜과 모듈식 학습의 부상, 그리고 디지털 교육 제공업체와 업계 리더 간의 제휴는 이러한 과정의 신뢰성과 실용성을 더욱 높이고 있습니다. 또한, 온라인 인증 자격에 대한 전 세계적인 인지도 상승과 고용주들의 대체 자격에 대한 수용 확대가 디지털 교육 분야 내 이 부문의 강력한 성장을 견인하고 있습니다.
학습 모델에 따르면, 예측 기간 동안 모바일 러닝 분야가 가장 큰 시장 점유율을 차지할 것으로 예상됩니다.
이러한 성장은 주로 스마트폰, 태블릿, 모바일 인터넷 연결의 보급에 의해 주도되고 있으며, 학습자는 언제 어디서나 교육 콘텐츠에 접근할 수 있게 되었습니다. 모바일 러닝은 마이크로 러닝을 지원하며, 사용자는 바쁜 일정에 맞춰 짧고 집중적인 콘텐츠를 학습할 수 있어 직장인과 학생에게 매우 적합합니다. 상호작용형 앱, 게임화, AI를 활용한 맞춤형 콘텐츠의 도입 확대는 학습자의 참여도와 유지율을 더욱 높이고 있습니다. 또한, 모바일 러닝은 소셜 기능을 통한 실시간 평가, 즉각적인 피드백, 협동 학습을 촉진하여 양방향 교육 경험을 창출하고 있습니다. 모바일 러닝의 유연성, 편의성, 확장성 덕분에 기업 교육, K-12(유치원부터 고등학교까지), 고등교육 등 각 분야에서 인기가 높아지고 있으며, 끊임없이 진화하는 디지털 교육 시장의 견실한 성장에 크게 기여하고 있습니다.
주요 조사 대상자 구성
당사는 최고경영자(CEO), 혁신·기술 담당 이사, 시스템 통합업체, 그리고 여러 주요 디지털 교육 기업의 임원들을 대상으로 인터뷰를 실시했습니다.
- 기업 규모별 : Tier 1(25%), Tier 2(65%), Tier 3(10%)
- 직책별 : C레벨 임원(25%), 이사(50%), 기타(25%)
- 지역별 : 북미(40%), 유럽(30%), 아시아태평양(20%), 기타 지역(10%)
조사 범위:
본 시장 보고서에서는 디지털 교육 시장의 각 부문을 포괄적으로 다루고 있습니다. 본 보고서에서는 학습 모델, 제공 형태, 과정 유형, 최종사용자 및 지역별로 시장 규모와 성장 잠재력을 추정하고 있습니다. 또한, 주요 시장 참여 기업에 대한 철저한 경쟁 분석, 각 기업의 사업 관련 정보, 제품 및 서비스 제공에 관한 주요 관찰 사항, 현재 동향, 그리고 중요한 시장 전략에 대해서도 기술되어 있습니다.
본 보고서를 구매해야 하는 이유:
디지털 교육 업계 및 그 하위 부문에 대한 가장 정확한 시장 매출 추정치를 담은 본 조사는 시장을 선도하는 기업과 신규 진입 기업 모두에게 유용한 정보가 될 것입니다. 이해관계자 여러분은 본 보고서를 통해 경쟁 환경에 대한 이해를 심화하고, 자사의 포지셔닝을 최적화하며, 시장 진입 전략을 수립하는 데 활용할 수 있습니다. 본 조사에서는 시장의 주요 촉진요인과 과제를 포괄적으로 다루고 있어, 각 기업이 업계 동향을 파악하는 데 도움이 됩니다.
본 보고서는 다음 사항에 대한 인사이트를 제공합니다:
주요 촉진요인(적응형 기술을 통한 맞춤형 학습에 대한 수요 확대, 학습에 대한 학생의 참여도를 높이는 게임화, 기술 향상 및 재교육 필요성 증가, 학습에서 IoT 기기를 활용한 디지털 교육 강화) 및 제약요인(농촌 지역의 인프라 부족, 장시간 화면 노출로 인한 부담)에 대한 분석, 기회(디지털 교육을 통한 마이크로 러닝 및 모듈형 학습의 혁신, 학생의 참여도와 과정 수료율을 향상시키는 현지 언어 콘텐츠 제공, 직원 및 교육 기관의 자격증 즉시 검증을 가능하게 하는 교육 시스템에 대한 블록체인 통합, 그리고 학생에게 업계에 부합하는 학습 경험을 제공하는 에드테크 기업과 기업 간의 전략적 제휴), 그리고 과제(학생의 참여도를 저해하는 가상 교실 내 상호작용 부족, 디지털 도구의 효과적인 도입을 방해하는 교원 연수의 미흡) 등, 디지털 교육 시장의 성장에 영향을 미치는 요인들에 대해 분석하고 있습니다.
- 제품 개발/혁신 : 디지털 교육 시장의 신기술, 연구 개발(R&D) 활동, 그리고 신규 서비스 및 제품 도입에 대한 종합적인 분석.
- 시장 개발 : 수익성이 높은 시장에 대한 상세한 분석 : 본 보고서에서는 디지털 교육 시장을 검토하고 있습니다.
- 시장 다각화 : 최근 동향, 투자, 미개척 지역, 새로운 상품 및 서비스, 그리고 디지털 교육 시장에 대한 종합적인 세부 정보.
- 경쟁 분석 : 디지털 교육 업계의 주요 경쟁사들의 시장 점유율, 확장 계획, 서비스 포트폴리오에 대해 면밀한 분석을 수행합니다.
자주 묻는 질문
목차
제1장 서론
제2장 요약
제3장 주요 인사이트
- 디지털 교육 시장에서 사업자에게 매력적인 기회
- 디지털 교육 시장 : 학습 모델별
- 디지털 교육 시장 : 제공 형태별
- 디지털 교육 시장 : 코스 유형별
- 디지털 교육 시장 : 최종사용자별
- 디지털 교육 시장 : 지역별
제4장 시장 개요
- 시장 역학
- 성장 촉진요인
- 성장 억제요인
- 기회
- 과제
- 미충족 수요와 미개척 분야
- 디지털 교육 시장의 미충족 수요
- 미개척 시장의 기회
- 상호 연관된 시장과 부문 간 기회
- 상호 연관된 시장
- 부문 간 기회
- 새로운 비즈니스 모델과 생태계의 변화
- 새로운 비즈니스 모델
- 생태계의 변화
- Tier 1/2/3 기업들의 전략적 움직임
- 주요 동향과 전략적 중점
제5장 업계 동향
- Porter's Five Forces 분석
- 신규 진입자의 위협
- 대체품의 위협
- 구매자의 협상력
- 공급업체의 협상력
- 경쟁 기업 간의 적대 관계의 격렬함
- 거시경제 지표
- GDP 동향 및 전망
- 세계 e-러닝 시장의 동향
- 세계 교육 분야의 AI 시장 동향
- 밸류체인 분석
- 생태계 분석
- 가격 분석
- 2025년 지역별 공급업체 평균 판매 가격 동향
- 2025년 디지털 교육 시장의 가격 동향
- 주요 벤더별, 2025년 가격 동향(참고치)
- 주요 컨퍼런스 및 행사(2026-2027년)
- 고객의 비즈니스에 영향을 미치는 동향/변화
- 투자 및 자금 조달 시나리오
- 사례 연구 분석
- INSTRUCTURE와 애리조나 주립대학교, 대규모 및 분산된 학생층을 위한 디지털 학습 확대
- D2L과 캘거리 대학교, BrightSpace를 활용해 온라인 학습 경험을 현대화
- Google for Education과 시카고 공립학교, 학군 전체에서 디지털 교실 접근성 확대
- Coursera와 PwC, 기업용 온라인 학습을 통해 직원의 역량 강화 가속화
- 마이크로소프트 에듀케이션과 마이애미 대학교, Teams를 활용해 하이브리드형 캠퍼스 경험 향상
- 2025년 미국 관세가 디지털 교육 시장에 미치는 영향
- 주요 관세율
- 가격에 미치는 영향 분석
- 국가·지역별 영향
- 최종사용자에 미치는 영향
제6장 고객 동향과 구매 행동
- 의사결정 과정
- 구매와 관련된 이해관계자와 구매 평가 기준
- 구매 과정에서 주요 이해관계자
- 구매 기준
- 도입 장벽과 사내 과제
- 각 최종사용자 산업 분야의 미충족 수요
- 시장의 수익성
- 수익 창출 가능성
- 비용 동향
- 주요 용도별 이익률 향상 기회
제7장 기술, 특허, 디지털화 및 AI 도입을 통한 전략적 변혁
- 기술 분석
- 주요 신흥 기술
- 보완 기술
- 인접 기술
- 기술·제품 로드맵
- 단기(2026-2028년) | AI를 활용한 학습 및 체험의 디지털화
- 중기(2028-2031년) | 적응형 학습 인텔리전스 및 협업형 스킬 워크플로우
- 장기(2031-2035년 이후) | 자율형 학습 오케스트레이션 및 몰입형 학습 생태계
- 특허 분석
- AI/생성형 AI가 디지털 교육 시장에 미치는 영향
- 주요 활용 사례 및 시장 잠재력
- 디지털 교육 관리의 모범 사례
- 디지털 교육 시장에서의 AI 도입 사례 연구
- 상호 연계되는 인접 생태계와 시장 참여자에 미치는 영향
- 디지털 교육 시장 내 생성형 AI 도입에 대한 고객의 준비 현황
제8장 규제 현황
- 규제 현황
- 규제 기관, 정부 기관 및 기타 조직
- 지역별 규제
- 지역별 업계 기준
제9장 디지털 교육 시장 : 학습 모델별
- 자기 주도형 학습
- 강사 주도형
- 혼합형 학습
- 마이크로러닝
- 적응형 학습
- 모바일 학습
제10장 디지털 교육 시장 : 제공 방식별
- 동기식 학습
- 비동기식 학습
- 하이브리드 학습
제11장 디지털 교육 시장 : 코스 유형별
- 학술 교육
- 시험 대비
- 전문 자격·기술 개발
- 직업 훈련
- 기업 내 연수 및 컴플라이언스 연수
제12장 디지털 교육 시장 : 최종사용자별
- 교육 기관
- 기업 및 대기업
- 정부 및 공공 부문
제13장 디지털 교육 시장 : 지역별
- 북미
- 북미 : 시장 촉진요인
- 미국
- 캐나다
- 유럽
- 유럽 : 시장 촉진요인
- 영국
- 독일
- 프랑스
- 이탈리아
- 기타 유럽
- 아시아태평양
- 아시아태평양 : 시장 촉진요인
- 중국
- 일본
- 인도
- ANZ
- 기타 아시아태평양
- 중동 및 아프리카
- 중동 및 아프리카 : 시장 촉진요인
- 걸프협력회의(GCC)
- 남아프리카
- 기타 중동 및 아프리카
- 라틴아메리카
- 라틴아메리카 : 시장 촉진요인
- 브라질
- 멕시코
- 기타 라틴아메리카
제14장 경쟁 현황
- 주요 진입 기업의 전략/강점, 2024-2026년
- 수익 분석, 2021-2025년
- 시장 점유율 분석(2025년)
- 제품 비교
- Coursera
- DUOLINGO
- 기업 평가 매트릭스 : 주요 기업, 2026년
- 주목할 만한 기업
- 신흥 선도 기업
- 광범위한 영향력을 가진 기업
- 시장 진입 기업
- 기업의 사업 전개 : 주요 기업, 2026년
- 기업 평가 매트릭스 : 스타트업/중소기업, 2026년
- 선도적인 기업
- 대응력이 뛰어난 기업
- 역동적인 기업
- 출발점
- 경쟁사 벤치마킹 : 스타트업/중소기업, 2026년
- 기업 가치 평가 및 재무 지표
- 주요 벤더의 기업 가치 평가
- 주요 벤더의 재무 지표
- 경쟁 시나리오
- 제품 출시 및 기능 강화
- 거래
제15장 기업 개요
- 주요 기업
- COURSERA
- DUOLINGO
- EDX
- PLURALSIGHT
- UDACITY
- INTELLIPAAT SOFTWARE SOLUTIONS
- SWAYAM
- VERANDA LEARNING SOLUTIONS
- ALISON
- SPRINGER NATURE
- 기타 주요 기업
- FUTURELEARN
- NOVOED
- XUETANG
- KHAN ACADEMY
- KADENZE
- FEDERICA WEB LEARNING
- TREEHOUSE ISLAND
- SKILLSHARE
- CXL
- GO1
- DATACAMP
- PLATZI
- CHEGG
- MY MOOC
제16장 조사 방법론
제17장 부록
KSM 26.10.26The digital education market is projected to grow from USD 40.34 billion in 2026 to USD 115.39 billion by 2031, at a CAGR of 23.4% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million/USD Billion) |
| Segments | Learning Model, Delivery Mode, Course Type, End User |
| Regions covered | North America, Europe, Asia Pacific, Middle East & Africa, and Latin America |
Organizations are adopting digital education systems to deliver and manage learning content efficiently, flexibly, and at scale, supporting students, employees, and professionals across locations. These platforms integrate multiple tools such as interactive content, virtual classrooms, learning management systems, and real-time analytics to enhance engagement and track progress. Institutions rely on cloud-based digital platforms to allow quick updates, personalized learning paths, and seamless integration with existing systems. As the demand for continuous learning and upskilling grows, digital education enables accessible, adaptive, and cost-effective learning experiences for diverse audiences.
Based on end user, the academic institutions segment is expected to lead the market during the forecast period.
Based on end user, the academic institutions segment is expected to hold the largest share of the digital education market during the forecast period. The widespread adoption of digital platforms by schools, colleges, and universities is driving this growth as these institutions increasingly integrate online learning tools to enhance teaching and learning experiences. The shift toward blended and hybrid learning models, accelerated by the pandemic, has created sustained demand for digital content, virtual classrooms, and learning management systems. Moreover, academic institutions are investing in advanced technologies such as AI-driven personalized learning, virtual labs, and immersive simulations to offer flexible, engaging, and accessible education. Government initiatives promoting digital literacy and growing collaborations between educational institutions and technology providers further support this expansion. As academic institutions modernize their infrastructure and curricula, their reliance on digital education solutions is expected to remain strong, securing their dominant market position.
Based on course type, the professional certifications & skill development segment is expected to register the highest CAGR during the forecast period.
As industries rapidly evolve with advances in AI, data analytics, cybersecurity, and emerging technologies, demand for continuous upskilling and reskilling among professionals is growing. Digital platforms offer flexible, accessible, and industry-relevant certification programs for working individuals seeking career advancement or transitions. Moreover, organizations increasingly invest in employee development programs to bridge skill gaps and maintain competitiveness in a dynamic job market. The rise of micro-credentials, modular learning, and partnerships between digital education providers and industry leaders further enhances the credibility and applicability of these courses. Additionally, the global recognition of online certifications and employers' growing acceptance of alternative credentials are driving strong growth in this segment of the digital education landscape.
Based on learning models, the mobile learning segment is expected to hold the largest market share during the forecast period.
This growth is primarily driven by the widespread penetration of smartphones, tablets, and mobile internet connectivity, allowing learners to access educational content anytime and anywhere. Mobile learning supports microlearning, enabling users to engage with short, focused content that fits busy schedules and making it highly suitable for working professionals and students. The increasing adoption of interactive apps, gamified learning, and AI-powered personalized content further enhances learner engagement and retention. Moreover, mobile learning facilitates real-time assessments, instant feedback, and collaborative learning through social features, fostering an interactive educational experience. The flexibility, convenience, and scalability of mobile learning make it increasingly popular across corporate training, K-12, and higher education, contributing significantly to its robust growth in the evolving digital education landscape.
Breakdown of Primaries
We interviewed Chief Executive Officers (CEOs), directors of innovation and technology, system integrators, and executives from several major digital education companies.
- By Company: Tier 1 (25%), Tier 2 (65%), and Tier 3 (10%)
- By Designation: C-level Executives (25%), Directors (50%), and Others (25%)
- By Region: North America (40%), Europe (30%), Asia Pacific (20%), and the Rest of the World (10%)
Some of the significant digital education market vendors are Skillsoft (US), Coursera (US), LinkedIn Learning (US), Pluralsight (US), edX (US), Udacity (US), Intellipaat (India), Swayam (India), Veranda Learning (India), and Alison (Ireland).
Research Coverage:
The market report covered the digital education market across segments. The report estimated market size and growth potential by learning model, delivery mode, course type, end user, and region. It includes a thorough competitive analysis of major market participants, information about their businesses, key observations on their product and service offerings, current trends, and critical market strategies.
Reasons to Buy This Report:
With the most accurate revenue estimates for the digital education industry and its subsegments, the research will benefit market leaders and new entrants. Stakeholders will benefit from this report's increased understanding of the competitive environment, which will help them better position their companies and develop go-to-market strategies. The research covers the main market drivers, constraints, opportunities, and challenges, and helps players understand the pulse of the industry.
The report provides insights on the following pointers:
Analysis of key drivers (growing demand for personalized learning driven by adaptive technologies, gamification enhancing student engagement in learning, increasing need for upskilling and reskilling, and enhancing digital education with IoT devices in learning), restraints (infrastructure shortage in rural areas and prolonged screen time strains), opportunities (transforming microlearning and modular learning with digital education, offering localized language content boosting student engagement and course completion rates, blockchain integration in the education system facilitating instant credential verification for employees and institutions, and strategic alliances between edtech and corporate entities empowering students with industry-aligned learning experiences), and challenges (insufficient interaction in virtual classrooms hindering student engagement and insufficient teacher training hampering effective integration of digital tools) influencing the growth of the digital education market.
- Product Development/Innovation: Comprehensive analysis of emerging technologies, R&D initiatives, and new service and product introductions in the digital education market.
- Market Development: In-depth details regarding profitable markets: the paper examines the digital education market.
- Market Diversification: Comprehensive details regarding recent advancements, investments, unexplored regions, new goods and services, and the digital education market.
- Competitive Assessment: Thorough analysis of the market shares, expansion plans, and service portfolios of the top competitors in the digital education industry, such as Skillsoft (US), Coursera (US), LinkedIn Learning (US), Pluralsight (US), edX (US), Udacity (US), Intellipaat (India), Swayam (India), Veranda Learning (India), Alison (Ireland), Iversity (Germany), NovoEd (US), XuetangX (China), Khan Academy (US), Kadenze (US), Federica Web Learning (Italy), My Mooc (France), Treehouse (US), Skillshare (US), CXL (US), Go1 (Australia), DataCamp (US), Platzi (US), Chegg (US), and Duolingo (US).
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 LIMITATIONS
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN DIGITAL EDUCATION MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN DIGITAL EDUCATION MARKET
- 3.2 DIGITAL EDUCATION MARKET, BY LEARNING MODEL
- 3.3 DIGITAL EDUCATION MARKET, BY DELIVERY MODE
- 3.4 DIGITAL EDUCATION MARKET, BY COURSE TYPE
- 3.5 DIGITAL EDUCATION MARKET, BY END USER
- 3.6 DIGITAL EDUCATION MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Growing Demand for Adaptive and Personalized Digital Learning
- 4.2.1.2 Expanding Global Internet and Mobile Connectivity
- 4.2.1.3 Rising Demand for Digital and Job-Ready Skills
- 4.2.1.4 Government-led Digital Education Initiatives and National Learning Platforms
- 4.2.2 RESTRAINTS
- 4.2.2.1 Infrastructure and Connectivity Gaps Limiting Digital Education Access
- 4.2.2.2 Concerns Over Learner Well-being, Privacy, and Safe Use of Digital Technologies
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 AI-Enabled Tutoring, Content Creation, and Learning Support
- 4.2.3.2 Localized, Multilingual, and Offline Digital Education for Underserved Learners
- 4.2.3.3 Expansion of Microlearning, Modular Learning, and Skills-Based Digital Credentials
- 4.2.4 CHALLENGES
- 4.2.4.1 Inadequate Teacher Digital Readiness Hindering Effective Technology Integration
- 4.2.4.2 Data Governance, Interoperability, and Evidence Requirements Increasing Adoption Complexity
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN THE DIGITAL EDUCATION MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.1.1 Digital Education Business Models
- 4.5.2 ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.6 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 BARGAINING POWER OF SUPPLIERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC INDICATORS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS & FORECASTS
- 5.2.3 TRENDS IN GLOBAL E-LEARNING MARKET
- 5.2.4 TRENDS IN GLOBAL AI IN EDUCATION MARKET
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE TRENDS OF VENDORS, BY REGION, 2025
- 5.5.1.1 North America
- 5.5.1.2 Europe
- 5.5.1.3 Asia Pacific
- 5.5.1.4 Middle East & Africa
- 5.5.1.5 Latin America
- 5.5.2 PRICING LANDSCAPE FOR DIGITAL EDUCATION MARKET, 2025
- 5.5.3 INDICATIVE PRICING TRENDS, BY KEY VENDOR, 2025
- 5.5.1 AVERAGE SELLING PRICE TRENDS OF VENDORS, BY REGION, 2025
- 5.6 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.7 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.8 INVESTMENT AND FUNDING SCENARIO
- 5.9 CASE STUDY ANALYSIS
- 5.9.1 INSTRUCTURE AND ARIZONA STATE UNIVERSITY SCALE DIGITAL LEARNING FOR LARGE, DISTRIBUTED STUDENT POPULATION
- 5.9.2 D2L AND UNIVERSITY OF CALGARY MODERNIZE ONLINE LEARNING EXPERIENCE WITH BRIGHTSPACE
- 5.9.3 GOOGLE FOR EDUCATION AND CHICAGO PUBLIC SCHOOLS EXPAND ACCESS TO DIGITAL CLASSROOMS DISTRICT-WIDE
- 5.9.4 COURSERA AND PWC ACCELERATE WORKFORCE UPSKILLING THROUGH ENTERPRISE ONLINE LEARNING
- 5.9.5 MICROSOFT EDUCATION AND MIAMI UNIVERSITY IMPROVE HYBRID CAMPUS EXPERIENCE WITH TEAMS
- 5.10 IMPACT OF 2025 US TARIFF - DIGITAL EDUCATION MARKET
- 5.10.1 INTRODUCTION
- 5.10.2 KEY TARIFF RATES
- 5.10.3 PRICE IMPACT ANALYSIS
- 5.10.4 IMPACT ON COUNTRY/REGION
- 5.10.4.1 North America
- 5.10.4.2 Europe
- 5.10.4.3 Asia Pacific
- 5.10.5 IMPACT ON END USERS
- 5.10.5.1 Academic Institutions
- 5.10.5.2 Corporate Enterprise
- 5.10.5.3 Government & Public Sector
6 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 6.1 DECISION-MAKING PROCESS
- 6.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 6.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 6.2.2 BUYING CRITERIA
- 6.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 6.4 UNMET NEEDS IN VARIOUS END-USER INDUSTRIES
- 6.5 MARKET PROFITABILITY
- 6.5.1 REVENUE POTENTIAL
- 6.5.2 COST DYNAMICS
- 6.5.3 MARGIN OPPORTUNITIES IN KEY APPLICATIONS
7 STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTION
- 7.1 TECHNOLOGY ANALYSIS
- 7.1.1 KEY EMERGING TECHNOLOGIES
- 7.1.1.1 Artificial Intelligence and Adaptive Learning Technologies
- 7.1.1.2 Immersive and Virtual Learning Technologies
- 7.1.1.3 Learning Analytics and Predictive Intelligence
- 7.1.2 COMPLEMENTARY TECHNOLOGIES
- 7.1.2.1 Learning Management Systems & Digital Content Platforms
- 7.1.2.2 Digital Assessment, Proctoring & Credentialing Technologies
- 7.1.2.3 Mobile Learning & Collaboration Technologies
- 7.1.3 ADJACENT TECHNOLOGIES
- 7.1.3.1 Student Information, Academic Administration & Education ERP Technologies
- 7.1.3.2 Workforce Learning, Skills Intelligence & Talent Technologies
- 7.1.3.3 Digital Identity, Payments & Credential Verification Technologies
- 7.1.1 KEY EMERGING TECHNOLOGIES
- 7.2 TECHNOLOGY/PRODUCT ROADMAP
- 7.2.1 SHORT-TERM (2026-2028) | AI-ASSISTED LEARNING & EXPERIENCE DIGITIZATION
- 7.2.2 MID-TERM (2028-2031) | ADAPTIVE LEARNING INTELLIGENCE & CONNECTED SKILLS WORKFLOWS
- 7.2.3 LONG-TERM (2031-2035+) | AUTONOMOUS LEARNING ORCHESTRATION & IMMERSIVE LEARNING ECOSYSTEMS
- 7.3 PATENT ANALYSIS
- 7.4 IMPACT OF AI/GENERATIVE AI ON DIGITAL EDUCATION MARKET
- 7.4.1 TOP USE CASES AND MARKET POTENTIAL
- 7.4.2 BEST PRACTICES IN DIGITAL EDUCATION MANAGEMENT
- 7.4.3 CASE STUDY OF AI IMPLEMENTATION IN DIGITAL EDUCATION MARKET
- 7.4.3.1 Khan Academy: Implementing AI-Powered Tutoring and Personalized Learning Through Khanmigo
- 7.4.4 INTERCONNECTED ADJACENCY ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 7.4.5 CLIENT READINESS TO ADOPT GENERATIVE AI IN DIGITAL EDUCATION MARKET
8 REGULATORY LANDSCAPE
- 8.1 REGULATORY LANDSCAPE
- 8.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 8.1.2 REGULATIONS, BY REGION
- 8.1.2.1 North America
- 8.1.2.2 Europe
- 8.1.2.3 Asia Pacific
- 8.1.2.4 Middle East & South Africa
- 8.1.2.5 Latin America
- 8.1.3 INDUSTRY STANDARDS, BY REGION
- 8.1.3.1 North America
- 8.1.3.2 Europe
- 8.1.3.3 Asia Pacific
- 8.1.3.4 Rest of the World
9 DIGITAL EDUCATION MARKET, BY LEARNING MODEL
- 9.1 INTRODUCTION
- 9.1.1 LEARNING MODEL: DIGITAL EDUCATION MARKET DRIVERS
- 9.2 SELF-PACED LEARNING
- 9.2.1 ADVANCING FLEXIBILITY THROUGH SELF-PACED LEARNING
- 9.2.2 VIDEO-BASED COURSES
- 9.2.3 TEXT-BASED MODULES
- 9.2.4 INTERACTIVE LEARNING
- 9.3 INSTRUCTOR-LED
- 9.3.1 STRENGTHENING LEARNERS' SUPPORT THROUGH INSTRUCTOR-LED LEARNING
- 9.3.2 SCHEDULED WEBINARS
- 9.3.3 MENTORSHIP & TUTORING SESSIONS
- 9.4 BLENDED LEARNING
- 9.4.1 ADAPTING LEARNING TO DIVERSE NEEDS WITH BLENDED APPROACHES
- 9.4.2 FLIPPED CLASSROOMS
- 9.4.3 PROJECT-BASED LEARNING MODELS
- 9.5 MICROLEARNING
- 9.5.1 BOOSTING RETENTION WITH MICROLEARNING MODULES
- 9.5.2 INFOGRAPHICS & SHORT CAPSULES
- 9.5.3 SHORT VIDEOS
- 9.6 ADAPTIVE LEARNING
- 9.6.1 PERSONALIZING LEARNING THROUGH REAL-TIME ADAPTATION
- 9.6.2 AI-PERSONALIZED PATHWAYS
- 9.6.3 SKILL-GAP ASSESSMENT TOOLS
- 9.7 MOBILE LEARNING
- 9.7.1 BOOSTING LEARNING CONTINUITY THROUGH MOBILE DEVICES
- 9.7.2 APP-BASED LEARNING PLATFORMS
- 9.7.3 GAME-BASED LEARNING APPS
10 DIGITAL EDUCATION MARKET, BY DELIVERY MODE
- 10.1 INTRODUCTION
- 10.1.1 DELIVERY MODE: DIGITAL EDUCATION MARKET DRIVERS
- 10.2 SYNCHRONOUS LEARNING
- 10.2.1 FOSTERING REAL-TIME INTERACTION WITH SYNCHRONOUS LEARNING
- 10.3 ASYNCHRONOUS LEARNING
- 10.3.1 LEARNING BEYOND TIME CONSTRAINTS WITH ASYNCHRONOUS LEARNING
- 10.4 HYBRID LEARNING
- 10.4.1 EMPOWERING LEARNERS WITH FLEXIBILITY AND REAL-TIME INTERACTION
11 DIGITAL EDUCATION MARKET, BY COURSE TYPE
- 11.1 INTRODUCTION
- 11.1.1 COURSE TYPE: DIGITAL EDUCATION MARKET DRIVERS
- 11.2 ACADEMIC EDUCATION
- 11.2.1 TRANSFORMING TRADITIONAL EDUCATION THROUGH TECHNOLOGY
- 11.2.2 K-12
- 11.2.3 HIGHER EDUCATION
- 11.3 TEST PREPARATION
- 11.3.1 EMPOWERING ASPIRANTS WITH ONLINE TEST PREPARATION
- 11.4 PROFESSIONAL CERTIFICATION & SKILL DEVELOPMENT
- 11.4.1 UPSKILLING THROUGH DIGITAL EDUCATION
- 11.5 VOCATIONAL TRAINING
- 11.5.1 UPGRADING VOCATIONAL TRAINING THROUGH DIGITAL PLATFORMS
- 11.6 CORPORATE LEARNING & COMPLIANCE TRAINING
- 11.6.1 ENSURING COMPLIANCE THROUGH DIGITAL TRAINING
12 DIGITAL EDUCATION MARKET, BY END USER
- 12.1 INTRODUCTION
- 12.1.1 END USER: DIGITAL EDUCATION MARKET DRIVERS
- 12.2 ACADEMIC INSTITUTIONS
- 12.2.1 MODERNIZING CLASSROOMS WITH DIGITAL EDUCATION
- 12.2.2 SCHOOLS
- 12.2.3 COLLEGES & UNIVERSITIES
- 12.3 CORPORATE & ENTERPRISE ORGANIZATIONS
- 12.3.1 TRANSFORMING WORKFORCE AGILITY WITH DIGITAL LEARNING
- 12.3.2 SMES
- 12.3.3 LARGE ENTERPRISES
- 12.4 GOVERNMENT & PUBLIC SECTOR
- 12.4.1 EQUIPPING CITIZENS WITH TECH-ENABLED TRAINING
13 DIGITAL EDUCATION MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 NORTH AMERICA: MARKET DRIVERS
- 13.2.2 US
- 13.2.2.1 Government initiatives and technological adoptions to drive market
- 13.2.3 CANADA
- 13.2.3.1 Strong focus on technology adoption in education to drive market
- 13.3 EUROPE
- 13.3.1 EUROPE: MARKET DRIVERS
- 13.3.2 UK
- 13.3.2.1 Government investments and partnerships with tech companies to drive market
- 13.3.3 GERMANY
- 13.3.3.1 Investment in Digital Pact 2.0 to drive market
- 13.3.4 FRANCE
- 13.3.4.1 Emphasis on ensuring equal access to digital education resources to drive market
- 13.3.5 ITALY
- 13.3.5.1 Increasing focus on AI-integrated classrooms to drive market
- 13.3.6 REST OF EUROPE
- 13.4 ASIA PACIFIC
- 13.4.1 ASIA PACIFIC: MARKET DRIVERS
- 13.4.2 CHINA
- 13.4.2.1 Strong government initiatives for online learning to drive market
- 13.4.3 JAPAN
- 13.4.3.1 GIGA School Program to expand digital education
- 13.4.4 INDIA
- 13.4.4.1 Widespread internet penetration, smartphone adoption, and government initiatives to drive market
- 13.4.5 ANZ
- 13.4.5.1 Increasing internet penetration and strong focus on future-ready skills to drive market
- 13.4.6 REST OF ASIA PACIFIC
- 13.5 MIDDLE EAST & AFRICA
- 13.5.1 MIDDLE EAST & AFRICA: MARKET DRIVERS
- 13.5.2 GULF COOPERATION COUNCIL (GCC)
- 13.5.2.1 UAE
- 13.5.2.1.1 Evolution of digital learning solutions in schools to drive market
- 13.5.2.2 Saudi Arabia
- 13.5.2.2.1 Increasing adoption of AI-powered learning tools and virtual collaboration technologies to drive market
- 13.5.2.3 Rest of GCC
- 13.5.2.1 UAE
- 13.5.3 SOUTH AFRICA
- 13.5.3.1 Increasing internet penetration and rising demand for quality education to drive market
- 13.5.4 REST OF MIDDLE EAST & AFRICA
- 13.6 LATIN AMERICA
- 13.6.1 LATIN AMERICA: MARKET DRIVERS
- 13.6.2 BRAZIL
- 13.6.2.1 Investments from international financing institutions to drive market
- 13.6.3 MEXICO
- 13.6.3.1 Growing emphasis on enhancing educational access and quality to drive market
- 13.6.4 REST OF LATIN AMERICA
14 COMPETITIVE LANDSCAPE
- 14.1 INTRODUCTION
- 14.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2024-2026
- 14.3 REVENUE ANALYSIS, 2021-2025
- 14.4 MARKET SHARE ANALYSIS, 2025
- 14.5 PRODUCT COMPARISON
- 14.5.1 COURSERA
- 14.5.2 DUOLINGO
- 14.5.3 LINKEDIN
- 14.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2026
- 14.6.1 STARS
- 14.6.2 EMERGING LEADERS
- 14.6.3 PERVASIVE PLAYERS
- 14.6.4 PARTICIPANTS
- 14.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2026
- 14.6.5.1 Company footprint
- 14.6.5.2 Regional footprint
- 14.6.5.3 End user footprint
- 14.6.5.4 Learning model footprint
- 14.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2026
- 14.7.1 PROGRESSIVE COMPANIES
- 14.7.2 RESPONSIVE COMPANIES
- 14.7.3 DYNAMIC COMPANIES
- 14.7.4 STARTING BLOCKS
- 14.7.5 COMPETITIVE BENCHMARKING: STARTUP/SMES, 2026
- 14.7.5.1 Detailed list of key startups/SMEs
- 14.7.5.2 Competitive benchmarking of key startups/SMEs
- 14.8 COMPANY VALUATION AND FINANCIAL METRICS
- 14.8.1 COMPANY VALUATION OF KEY VENDORS
- 14.8.2 FINANCIAL METRICS OF KEY VENDORS
- 14.9 COMPETITIVE SCENARIO
- 14.9.1 PRODUCT LAUNCHES/ENHANCEMENTS
- 14.9.2 DEALS
15 COMPANY PROFILES
- 15.1 INTRODUCTION
- 15.2 MAJOR PLAYERS
- 15.2.1 COURSERA
- 15.2.1.1 Business overview
- 15.2.1.2 Products/Solutions/Services offered
- 15.2.1.3 Recent developments
- 15.2.1.3.1 Product launches and enhancements
- 15.2.1.3.2 Deals
- 15.2.1.4 MnM view
- 15.2.1.4.1 Right to win
- 15.2.1.4.2 Strategic choices
- 15.2.1.4.3 Weaknesses and competitive threats
- 15.2.2 DUOLINGO
- 15.2.2.1 Business overview
- 15.2.2.2 Products/Solutions/Services offered
- 15.2.2.3 Recent developments
- 15.2.2.3.1 Deals
- 15.2.2.4 MnM view
- 15.2.2.4.1 Right to win
- 15.2.2.4.2 Strategic choices
- 15.2.2.4.3 Weaknesses and competitive threats
- 15.2.3 EDX
- 15.2.3.1 Business overview
- 15.2.3.2 Products/Solutions/Services offered
- 15.2.3.3 Recent developments
- 15.2.3.3.1 Product launches and enhancements
- 15.2.3.3.2 Deals
- 15.2.3.4 MnM view
- 15.2.3.4.1 Right to win
- 15.2.3.4.2 Strategic choices
- 15.2.3.4.3 Weaknesses and competitive threats
- 15.2.4 PLURALSIGHT
- 15.2.4.1 Business overview
- 15.2.4.2 Products/Solutions/Services offered
- 15.2.4.3 Recent developments
- 15.2.4.3.1 Product launches and enhancements
- 15.2.4.3.2 Deals
- 15.2.4.4 MnM view
- 15.2.4.4.1 Right to win
- 15.2.4.4.2 Strategic choices
- 15.2.4.4.3 Weaknesses and competitive threats
- 15.2.5 UDACITY
- 15.2.5.1 Business overview
- 15.2.5.2 Products/Solutions/Services offered
- 15.2.5.3 Recent developments
- 15.2.5.3.1 Product launches and enhancements
- 15.2.5.3.2 Deals
- 15.2.5.4 MnM view
- 15.2.5.4.1 Right to win
- 15.2.5.4.2 Strategic choices
- 15.2.5.4.3 Weaknesses and competitive threats
- 15.2.6 INTELLIPAAT SOFTWARE SOLUTIONS
- 15.2.6.1 Business overview
- 15.2.6.2 Products/Solutions/Services offered
- 15.2.6.3 Recent developments
- 15.2.6.3.1 Product launches and enhancements
- 15.2.6.3.2 Deals
- 15.2.7 SWAYAM
- 15.2.7.1 Business overview
- 15.2.7.2 Products/Solutions/Services offered
- 15.2.7.3 Recent developments
- 15.2.7.3.1 Product launches and enhancements
- 15.2.7.3.2 Deals
- 15.2.8 VERANDA LEARNING SOLUTIONS
- 15.2.8.1 Business overview
- 15.2.8.2 Products/Solutions/Services offered
- 15.2.8.3 Recent developments
- 15.2.8.3.1 Deals
- 15.2.9 ALISON
- 15.2.9.1 Business overview
- 15.2.9.2 Products/Solutions/Services offered
- 15.2.9.3 Recent developments
- 15.2.9.3.1 Product launches and enhancements
- 15.2.9.3.2 Deals
- 15.2.10 LINKEDIN
- 15.2.10.1 Business overview
- 15.2.10.2 Products/Solutions/Services offered
- 15.2.10.3 Recent developments
- 15.2.10.3.1 Deals
- 15.2.11 SPRINGER NATURE
- 15.2.11.1 Business overview
- 15.2.11.2 Products/Solutions/Services offered
- 15.2.1 COURSERA
- 15.3 OTHER PLAYERS
- 15.3.1 FUTURELEARN
- 15.3.2 NOVOED
- 15.3.3 XUETANG
- 15.3.4 KHAN ACADEMY
- 15.3.5 KADENZE
- 15.3.6 FEDERICA WEB LEARNING
- 15.3.7 TREEHOUSE ISLAND
- 15.3.8 SKILLSHARE
- 15.3.9 CXL
- 15.3.10 GO1
- 15.3.11 DATACAMP
- 15.3.12 PLATZI
- 15.3.13 CHEGG
- 15.3.14 MY MOOC
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Data & List of Key Secondary Sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Breakdown of primary interviews
- 16.1.2.2 Key industry insights
- 16.1.3 MARKET SIZE ESTIMATION
- 16.1.4 DATA TRIANGULATION
- 16.1.5 FACTOR ANALYSIS
- 16.1.6 RESEARCH ASSUMPTIONS
- 16.1.1 SECONDARY DATA
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.3 CUSTOMIZATION OPTIONS
- 17.4 RELATED REPORTS
- 17.5 AUTHOR DETAILS


