|
시장보고서
상품코드
2061159
자동차용 배기 시스템 시장 예측(-2033년) : 컴포넌트별, 연료 유형별, 차종별, 판매 채널별, 후처리 디바이스별, 설비 유형별, 지역별Exhaust System Market by Component (Sensor, Muffler, Catalytic Converter, Manifold, Tailpipe), Aftertreatment Device (DOC, DPF, LNT, SCR, GPF), Vehicle Type, Aftermarket, Fuel Type, Sales Channel & Region - Global Forecast to 2033 |
||||||

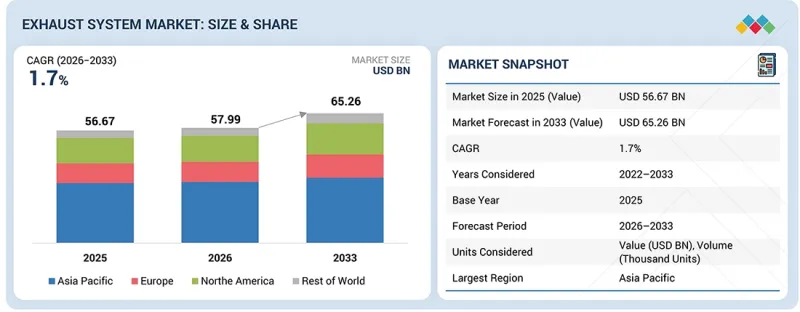
자동차용 배기 시스템 시장 규모는 2026년 579억 9,000만 달러에서 2033년까지 652억 6,000만 달러로, CAGR 1.7%로 확대할 것으로 예측됩니다.
아시아태평양 전체에서 SUV, 소형 상용차 및 트럭에 대한 수요가 증가하고 있습니다. 물류 활동의 확대, 도시 지역의 배송 업무, 그리고 인프라 개발로 인해 차량 이용률이 상승하고 있으며, 촉매 변환기, 센서, 입자상 물질 필터, 머플러, 배기 배관 시스템 등 배기 시스템의 도입이 가속화되고 있습니다.
| 조사 범위 | |
|---|---|
| 조사 대상 기간 | 2026-2033년 |
| 기준연도 | 2025년 |
| 예측 기간 | 2026-2033년 |
| 대상 단위 | 10억 달러 |
| 부문 | 컴포넌트별, 연료 유형별, 차종별, 판매 채널별, 후처리 디바이스별, 설비 유형별, 지역별 |
| 대상 지역 | 아시아태평양, 유럽, 북미 및 세계의 기타 지역 |
동시에, 유로 VI, 중국 VI, 바라트 스테이지 VI 2단계 등 더욱 엄격해진 배기가스 규제로 인해 각 OEM 업체들은 센서 밀도가 높고, 촉매 용량이 크며, 컴팩트한 배기 시스템 패키지를 갖춘 첨단 후처리 시스템의 통합을 요구받고 있습니다.

“예측 기간 중 배기 시스템 시장에서 SCR 부문은 애프터마켓 분야에서 가장 규모가 크고 가장 빠르게 성장하는 부문이 될 것입니다. ” '
선택적 촉매 환원(SCR)은 배기 시스템 애프터마켓에서 가장 큰 점유율을 차지하고 있으며, 가장 빠르게 성장하고 있는 부문입니다. SCR은 신규 및 기존 디젤 차량 모두에서 NOx 저감을 위해 가장 널리 채택되고 있으며, 꾸준히 확대되고 있는 기술로 자리매김하고 있습니다. SCR 시스템은 디젤 차량이 주를 이루는 시장에서 출시되는 신세대 승용차의 대부분에 기본 사양으로 장착되어 있습니다. 한편, 트럭이나 버스 등 상용차의 경우, Euro VI, Bharat Stage VI, EPA 10 등 엄격한 NOx 배출 규제에 따라 전 세계에서 이미 도입이 의무화되어 있습니다. 또한 일부 지역에서는 배기가스 규제 준수 요건이 개조 의무나 차량 교체 프로그램을 통해 구형 차량 및 운행 중인 차량군으로까지 확대되고 있습니다. 이로 인해 촉매, 분사 시스템, NOx 센서, AdBlue 또는 DEF 인젝터와 같은 SCR 관련 부품에 대한 애프터마켓 수요가 더욱 증가하고 있습니다. 또한 상용차 차량군의 주행 거리 증가도 성장을 지원하고 있습니다. 주행 거리가 늘어나면 SCR 기판 및 분사 부품의 마모와 열화가 가속화되어, 차량의 수명 주기 전반에 걸쳐 교체 빈도가 높아지게 됩니다. 그 결과, OEM 시장에서의 높은 보급률, 규제에 따른 사후 개조, 그리고 차량 이용률의 향상이 맞물려 배기 시스템 애프터마켓에서 SCR 시스템의 지속적인 성장을 지원할 것으로 예상됩니다.
“예측 기간 중 승용차 부문이 가장 큰 차종 부문이 될 것으로 예상됩니다. ” '
승용차 부문은 전 세계 자동차 생산 및 판매에서 압도적인 점유율을 차지하고 있으므로 배기 시스템 부품 및 후처리 장치의 최대 시장이 될 것으로 추정됩니다. 인도의 ‘Bharat Stage VI Phase 2’, 유럽의 ‘Euro 6/Euro 6d’ , 중국의 ‘중국 6’ 규제, 그리고 일본의 ‘포스트 신장기’ 배기가스 규제와 같은 엄격한 배기가스 기준의 도입에 따라 현재 디젤 승용차에는 디젤 산화 촉매(DOC) 및 디젤 미립자 필터(DPF)가 널리 장착되어 있습니다. 신세대 차량에 대한 NOx 배출 규제가 더욱 강화되는 가운데, 선택적 촉매 환원(SCR) 시스템도 특히 디젤 차량을 중심으로 점점 더 많은 승용차에 탑재되고 있습니다. 동시에, 가솔린 직접 분사(GDI) 기술은 연비 효율과 배기가스 저감 효과 덕분에 가솔린 승용차에서 점점 더 보편화되고 있습니다. 소형차, 세단, SUV에서 GDI의 보급이 확대됨에 따라 미세먼지 배출 규제를 준수하기 위해 이러한 차량에는 가솔린 미립자 필터(GPF)가 점점 더 많이 장착되고 있습니다. 태국과 인도네시아를 비롯한 일부 신흥 시장에서도, 특히 승용차와 관련하여 자동차 배기가스 규제를 국제 기준에 맞춰 점차 조정하고 있습니다. 이러한 전환에 따라 향후 수년간 이들 시장 전반에 걸쳐 첨단 배기 후처리 기술의 도입이 가속화될 것으로 예상됩니다. 따라서 승용차의 높은 생산 대수에 더해, 전 세계적인 배기가스 기준의 강화와 첨단 후처리 시스템의 도입 확대가 맞물리면서, 배기 시스템 시장에서 승용차 부문의 입지는 더욱 공고해지고 있습니다.
“2026년에는 북미가 배기 시스템 시장에서 2위 규모를 차지할 것으로 예상됩니다. ” '
2026년 기준으로, 북미는 배기 시스템 시장에서 2위의 점유율을 차지하고 있습니다. 해당 지역에서는 SUV와 픽업트럭에 GDI 엔진의 적용이 증가하고 있으며, GDI 엔진은 미세먼지 배출량이 많기 때문에 배기 시스템의 구성 부품 수가 늘어나고 있습니다. 이러한 추세에 따라 가솔린 미립자 필터(GPF)의 통합이 진행되면서, 촉매 변환기 및 폐쇄형 촉매의 부하가 증가하고 있습니다. 배기가스 규제 강화와 터보차저가 장착된 엔진으로 인한 배기 온도 상승 역시 NOx 센서, 산소 센서, 배기 온도 센서의 수요를 증가시키고 있습니다. 그 결과, 북미에서 GDI 및 터보차저가 장착된 파워트레인으로의 전환이 진행됨에 따라 승용차, 특히 SUV와 픽업트럭에서 첨단 배기 부품 및 후처리 시스템의 통합이 확대되고 있습니다.
자동차 배기 시스템 시장의 주요 참여 기업 개요:
Tenneco Inc.(미국), Forvia(프랑스), Eberspacher(독일), Friedrich Boysen GmbH & Co. KG(독일), 그리고 Futaba Industrial(일본)은 세계 시장에서 배기 시스템의 주요 공급업체입니다.
조사 범위:
이 보고서에서는 자동차 배기 시스템 시장의 성장에 영향을 미치는 주요 요인(촉진요인, 제약 요인, 과제, 기회 등)에 대해 포괄적으로 다루고 있습니다. 주요 업계 진출 기업에 대한 상세한 분석을 제공하며, 각 기업의 사업 개요, 솔루션, 서비스, 주요 전략, 계약, 파트너십, 합의 사항, 신제품·서비스 출시, 합병·인수, 경기 침체의 영향 및 최근 동향에 대한 인사이트를 제공합니다. 또한 이 보고서에는 자동차 배기 시스템 시장의 생태계 내에서 주요 참여 기업 간의 경쟁 분석도 포함되어 있습니다.
이 보고서를 구매해야 하는 이유:
이 보고서는 시장 점유율 및 공급망에 대한 포괄적인 분석은 물론, 부품 제조업체에 대한 상세한 정보를 제공합니다. 자동차 배기 시스템 시장 전체의 정확한 매출 추정치를 제시함으로써, 시장 선도 기업 및 신규 진입 기업을 지원하는 것을 목적으로 합니다. 또한 주요 시장 촉진요인, 억제요인, 과제 및 기회를 파악함으로써 이해관계자들이 시장 역학을 이해하는 데 도움이 됩니다.
이 보고서에서는 다음 사항에 대한 인사이트를 제공합니다. :
- 주요 촉진요인(터보차저 및 하이브리드 파워트레인의 보급 확대, 세련된 배기음에 대한 수요 증가), 제약 요인(배기 시스템 수요를 감소시키는 전기자동차로의 전환), 기회(고급차에 대한 적응형 배기 시스템 통합 확대, 다운사이징된 터보 엔진용 내열 소재 개발), 그리고 과제(지역별 배기가스 규제의 불일치, 소형 차량 플랫폼용 복잡한 배기 시스템 설계)가 배기 시스템 수요를 견인하고 있습니다.
- 제품 개발 및 혁신: 자동차 배기 시스템 시장의 향후 기술, 연구개발 활동, 신제품 및 서비스 출시에 관한 상세 인사이트. 예를 들어 티타늄이나 스테인리스강 등 배기 시스템에 사용되는 각종 금속을 들 수 있습니다.
- 시장 개발: 수익성이 높은 시장에 대한 포괄적인 정보 -- 이 보고서에서는 다양한 지역의 자동차 배기 시스템 시장을 분석하고 있습니다.
- 시장의 다양화: 자동차 배기 시스템 시장의 신제품·서비스, 미개발 지역, 최근 동향 및 투자에 관한 포괄적인 정보
- 경쟁사 분석: Tenneco Inc.(미국), Forvia(프랑스), Eberspacher(독일), Friedrich Boysen GmbH & Co. KG(독일), Futaba Industrial(일본) 등 자동차 배기 시스템 시장 주요 기업의 시장 점유율, 성장 전략 및 서비스 제공에 대한 상세한 평가.
자주 묻는 질문
목차
제1장 서론
제2장 개요
제3장 주요 인사이트
제4장 시장 개요
제5장 업계 동향
제6장 기술 진보, 특허, 혁신, 향후 응용
제7장 규제 상황
제8장 고객 상황과 구매 행동
제9장 배기 시스템 OE 시장(컴포넌트별)
제10장 배기 시스템 OE 시장(연료 유형별)
제11장 배기 시스템 OE 시장(차종별)
제12장 배기 시스템 시장(판매 채널별)
제13장 배기 시스템 OE 시장(후처리 디바이스별)
제14장 배기 시스템 애프터마켓(후처리 디바이스별)
제15장 OHV(Off-highway Vehicle) 배기 시스템(OE 시장용, 후처리 디바이스별)
제16장 오프로드 차량 용배기 시스템 OE 시장(설비 유형별)
제17장 자동차용 배기 시스템 시장(지역별)
제18장 경쟁 구도
제19장 기업 개요
제20장 조사 방법
제21장 부록
KSA 26.06.25The automotive exhaust systems market is projected to grow from USD 57.99 billion in 2026 to USD 65.26 billion by 2033, at a 1.7% CAGR. Demand is rising across the Asia Pacific region for SUVs, light commercial vehicles, and trucks. Expanding logistics activity, urban delivery operations, and infrastructure development are increasing vehicle utilization rates, accelerating the installation of exhaust systems such as catalytic converters, sensors, particulate filters, mufflers, and exhaust piping systems.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2033 |
| Base Year | 2025 |
| Forecast Period | 2026-2033 |
| Units Considered | USD Billion |
| Segments | by Component, Aftertreatment Device, Vehicle Type, Aftermarket, Fuel Type, Sales Channel & Region |
| Regions covered | Asia Pacific, Europe, North America, and Rest of the World |
At the same time, stricter emission standards such as Euro VI, China VI, and Bharat Stage VI Phase 2 are pushing OEMs to integrate advanced aftertreatment systems with higher sensor density, larger catalyst volumes, and compact exhaust packaging.
"The SCR segment accounts for the largest and fastest aftermarket segment in the exhaust systems market during the forecast period."
Selective catalytic reduction (SCR) accounts for the largest share and is the fastest-growing segment in the exhaust system aftermarket. SCR remains the most widely adopted and steadily expanding technology for NOx reduction across both new and existing diesel vehicle fleets. SCR systems have become standard in most new-generation passenger cars in diesel-focused markets, while they have already been mandatory for commercial vehicles such as trucks and buses worldwide under stringent NOx emission norms, including Euro VI, Bharat Stage VI, and EPA 10. Additionally, emission compliance requirements in several regions are increasingly being extended to older and in-use vehicle fleets through retrofit mandates and fleet renewal programs. This is further increasing demand in the aftermarket for SCR-related components such as catalysts, dosing systems, NOx sensors, and AdBlue or DEF injectors. Growth is also supported by rising vehicle miles traveled by commercial fleets, which accelerate wear and degradation of SCR substrates and dosing components, resulting in more frequent replacements over the vehicle lifecycle. As a result, the combined impact of strong OEM penetration, regulation-driven retrofitting, and higher vehicle utilization is expected to support continued growth of SCR systems in the exhaust system aftermarket.
"The passenger car segment is expected to be the largest vehicle type segment during the forecast period."
The passenger car segment is estimated to be the largest market for exhaust system components and aftertreatment devices, driven by its dominant share of global vehicle production and sales. With the implementation of stringent emission standards such as Bharat Stage VI Phase 2 in India, Euro 6/Euro 6d in Europe, China 6 regulations in China, and Japan's Post New Long Term emission standards, diesel passenger cars are now widely equipped with Diesel Oxidation Catalysts (DOC) and Diesel Particulate Filters (DPF). As NOx emission limits continue to tighten for new-generation vehicles, Selective Catalytic Reduction (SCR) systems are also being integrated into a growing number of passenger cars, especially in diesel-powered models. At the same time, Gasoline Direct Injection (GDI) technology is becoming increasingly common in gasoline passenger cars due to its fuel efficiency and emission-reduction benefits. As GDI penetration continues to rise across compact cars, sedans, and SUVs, these vehicles are increasingly being equipped with Gasoline Particulate Filters (GPF) to comply with particulate emission regulations. Several developing markets, including Thailand and Indonesia, are also gradually aligning their vehicle emission regulations with global standards, particularly for passenger cars. This transition is expected to accelerate the adoption of advanced exhaust aftertreatment technologies across these markets in the coming years. Thus, the high production volume of passenger cars, combined with tightening global emission standards and the rising adoption of advanced aftertreatment systems, strengthens the passenger car segment's position in the exhaust system market.
"North America is expected to be the second-largest market in exhaust systems in 2026."
North America holds the second-largest share in the exhaust system market in 2026. The region is seeing increased adoption of GDI engines in SUVs and pickup trucks, driving higher exhaust system content because GDI engines produce more particulate emissions. This trend is leading to greater integration of gasoline particulate filters (GPF) and higher loading of catalytic converters and close-coupled catalysts. Tightening emissions regulations and the higher exhaust temperatures associated with turbocharged engines are also increasing demand for NOx sensors, oxygen sensors, and exhaust temperature sensors. As a result, the growing shift toward GDI and turbocharged powertrains in North America is increasing the integration of advanced exhaust components and aftertreatment systems across passenger vehicles, particularly SUVs and pickup trucks.
The break-up of the profile of primary participants in the automotive exhaust systems market:
- By Company Type: Exhaust System Manufacturer - 80% and Exhaust System Component Providers-20%
- By Designation: C-Level Executives - 60%, Director Level- 10%, and Others - 30%
- By Region: North America -20%, Europe - 10%, Asia Pacific - 50%, Rest of the World - 20%
Tenneco Inc. (US), Forvia (France), Eberspacher (Germany), Friedrich Boysen GmbH & Co. KG (Germany), and Futaba Industrial Co. Ltd. (Japan) are the leading providers of exhaust systems in the global market.
Research Coverage:
The report comprehensively discusses key factors impacting the growth of the automotive exhaust systems market, including drivers, constraints, challenges, and opportunities. It provides detailed analyses of major industry players, offering insights into their business profiles, solutions, services, key strategies, contracts, partnerships, agreements, new product & service launches, mergers & acquisitions, recession impacts, and recent developments. Additionally, the report includes a competitive analysis of key players within the automotive exhaust systems market ecosystem.
Reasons to buy this report:
This report provides comprehensive analyses of market share and supply chains, along with detailed information on component manufacturers. It is designed to aid market leaders and new entrants by offering precise revenue estimates for the overall automotive exhaust systems market. Additionally, the report helps stakeholders understand market dynamics by highlighting key drivers, restraints, challenges, and opportunities.
The report provides insights into the following pointers:
- Analysis of key drivers (growing use of turbocharged and hybrid powertrains, growing demand for refined vehicle exhaust acoustics), restraints (transition toward EVs to reduce demand for exhaust systems), opportunities (growing integration of adaptive exhaust systems in premium vehicles, development of heat-resistant materials for downsized turbo engines), and challenges (lack of uniformity in emission regulations across different regions, complex exhaust system design for compact vehicle platforms) are fueling the demand of the exhaust systems.
- Product Development/Innovation: Detailed insights on upcoming technologies, research & development activities, and new product & service launches in the automotive exhaust systems market, such as the use of various kinds of metals in exhaust systems, such as titanium, stainless steel, etc.
- Market Development: Comprehensive information about lucrative markets - the report analyzes the automotive exhaust systems market across varied regions.
- Market Diversification: Exhaustive information about new products & services, untapped geographies, recent developments, and investments in the automotive exhaust systems market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players in the automotive exhaust systems market, such as Tenneco Inc.(US), Forvia (France), Eberspacher (Germany), Friedrich Boysen GmbH & Co KG (Germany), and Futaba Industrial Co. Ltd. (Japan).
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 UNIT CONSIDERED
- 1.6 STAKEHOLDERS
- 1.7 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN EXHAUST SYSTEM MARKET
- 3.2 EXHAUST SYSTEM MARKET, BY COMPONENT
- 3.3 EXHAUST SYSTEM MARKET, BY VEHICLE TYPE
- 3.4 EXHAUST SYSTEM MARKET, BY FUEL TYPE
- 3.5 EXHAUST SYSTEM MARKET, BY AFTERTREATMENT DEVICE
- 3.6 EXHAUST SYSTEM AFTERMARKET, BY AFTERTREATMENT DEVICE
- 3.7 EXHAUST SYSTEM MARKET, BY SALES CHANNEL
- 3.8 OFF-HIGHWAY VEHICLE EXHAUST SYSTEM MARKET, BY EQUIPMENT TYPE
- 3.9 OFF-HIGHWAY VEHICLE EXHAUST SYSTEM MARKET, BY AFTERTREATMENT DEVICE
- 3.10 EXHAUST SYSTEM MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Growing use of turbocharged and hybrid powertrains
- 4.2.1.2 Increasing demand for refined vehicle acoustics
- 4.2.2 RESTRAINTS
- 4.2.2.1 Transition toward EVs
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Integration of adaptive exhaust systems in premium vehicles
- 4.2.3.2 Development of heat-resistant materials for downsized turbo engines
- 4.2.4 CHALLENGES
- 4.2.4.1 Lack of uniformity in global emissions regulations
- 4.2.4.2 Complex exhaust system designs for compact vehicle platforms
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.6 STRATEGIC MOVES BY OEMS ON POWERTRAIN ALIGNMENT
5 INDUSTRY TRENDS
- 5.1 MACROECONOMIC INDICATORS
- 5.1.1 GDP TRENDS AND FORECAST
- 5.1.2 TRENDS IN GLOBAL AUTOMOTIVE AND TRANSPORTATION INDUSTRY
- 5.2 ECOSYSTEM ANALYSIS
- 5.2.1 RAW MATERIAL SUPPLIERS
- 5.2.2 COMPONENT PROVIDERS
- 5.2.3 EMISSION CONTROL TECHNOLOGY PROVIDERS
- 5.2.4 EXHAUST SYSTEM MANUFACTURERS
- 5.2.5 AUTOMOTIVE OEMS
- 5.2.6 AFTERMARKET AND DISTRIBUTION PLAYERS
- 5.3 SUPPLY CHAIN ANALYSIS
- 5.4 PRICING ANALYSIS
- 5.4.1 AVERAGE SELLING PRICE, BY COMPONENT, 2025
- 5.4.2 AVERAGE SELLING PRICE, BY REGION, 2025
- 5.5 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.6 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.7 TRADE ANALYSIS
- 5.7.1 IMPORT SCENARIO (HS CODE 870892)
- 5.7.2 EXPORT SCENARIO (HS CODE 870892)
- 5.8 CASE STUDY ANALYSIS
- 5.8.1 TENNECO INTRODUCES ADVANCED MUFFLER TECHNOLOGY FOR NOISE REDUCTION
- 5.8.2 FORVIA EXPANDS COMPACT EXHAUST MANIFOLD SOLUTIONS FOR HYBRID VEHICLES
- 5.8.3 EBERSPACHER DEVELOPS LIGHTWEIGHT EXHAUST SYSTEMS FOR PASSENGER CARS
- 5.8.4 FUTABA INDUSTRIAL ENHANCES EXHAUST PIPE DURABILITY FOR HEAVY COMMERCIAL VEHICLES
- 5.8.5 BOSAL IMPROVES MODULAR EXHAUST COMPONENT ARCHITECTURE FOR OFF-HIGHWAY EQUIPMENT
- 5.9 IMPACT OF EU-INDIA FTA TRADE DEAL ON AUTOMOTIVE AND TRANSPORTATION INDUSTRY
- 5.9.1 IMPACT ON EXHAUST SYSTEM MARKET
- 5.10 IMPACT OF ISRAEL-IRAN CONFLICT ON AUTOMOTIVE AND TRANSPORTATION INDUSTRY
- 5.10.1 IMPACT ON EXHAUST SYSTEM MARKET
6 TECHNOLOGICAL ADVANCEMENTS, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 ADVANCED EXHAUST MATERIALS
- 6.1.2 HYDROFORMED EXHAUST TUBE MANUFACTURING
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 THERMAL SHIELDING AND INSULATION MATERIALS
- 6.2.2 FLEXIBLE COUPLING AND VIBRATION CONTROL SYSTEMS
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 HYBRID EXHAUST THERMAL MANAGEMENT
- 6.3.2 COMPACT EXHAUST SYSTEM INTEGRATION
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 SHORT-TERM ROADMAP
- 6.4.2 MID-TERM ROADMAP
- 6.4.3 LONG-TERM ROADMAP
- 6.5 PATENT ANALYSIS
- 6.6 FUTURE APPLICATIONS
- 6.7 OEM ANALYSIS
- 6.7.1 POWER OUTPUT VS. ESTIMATED EXHAUST TEMPERATURE
- 6.7.2 HYBRIDIZATION LEVEL VS. CATALYST WARM-UP TIME
- 6.7.3 OEM VS. HEAT SHIELD COVERAGE
- 6.7.4 SUPPLIER-LEVEL EXHAUST CAPABILITY BENCHMARKING
7 REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 FUEL ECONOMY NORMS
- 7.1.2.1 US
- 7.1.2.2 Europe
- 7.1.2.3 China
- 7.1.2.4 Japan
- 7.1.2.5 India
- 7.2 GLOBAL ON-ROAD VEHICLE EMISSIONS STANDARDS
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 KEY STAKEHOLDERS IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS OF VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
- 8.5.2 COST DYNAMICS
- 8.5.3 MARGIN OPPORTUNITIES
9 EXHAUST SYSTEM OE MARKET, BY COMPONENT
- 9.1 INTRODUCTION
- 9.2 SENSORS
- 9.2.1 NOX SENSORS
- 9.2.1.1 Rising installation of SCR aftertreatment devices to drive market
- 9.2.2 OXYGEN SENSORS
- 9.2.2.1 Real-time engine control and emissions reduction to drive market
- 9.2.3 TEMPERATURE SENSORS
- 9.2.3.1 Need for effective temperature management to drive market
- 9.2.4 PM SENSORS
- 9.2.4.1 Growing integration of particulate filtration systems to drive market
- 9.2.1 NOX SENSORS
- 9.3 CATALYTIC CONVERTERS
- 9.3.1 ESCALATING ADOPTION OF TURBOCHARGED AND GASOLINE DIRECT INJECTION POWERTRAINS TO DRIVE MARKET
- 9.4 DOWNPIPES
- 9.4.1 INCREASING VEHICLE PLATFORM MODULARIZATION TO DRIVE MARKET
- 9.5 MANIFOLDS
- 9.5.1 RISE OF INTEGRATED EXHAUST MANIFOLD DESIGNS TO DRIVE MARKET
- 9.6 MUFFLERS
- 9.6.1 WIDE ACCEPTANCE OF AFTERTREATMENT DEVICES TO DRIVE MARKET
- 9.7 TAILPIPES
- 9.7.1 FOCUS ON IMPROVED ENGINE ACOUSTICS AND PERFORMANCE TO DRIVE MARKET
- 9.8 HANGERS
- 9.8.1 IMPLEMENTATION OF ADVANCED EXHAUST SYSTEMS TO DRIVE DEMAND
- 9.9 INDUSTRY INSIGHTS
10 EXHAUST SYSTEM OE MARKET, BY FUEL TYPE
- 10.1 INTRODUCTION
- 10.2 GASOLINE
- 10.2.1 CONSUMER PREFERENCE FOR VEHICLES WITH IMPROVED FUEL ECONOMY TO DRIVE MARKET
- 10.3 DIESEL
- 10.3.1 IMPROVEMENTS IN EXHAUST SYSTEM EFFICIENCY TO DRIVE MARKET
- 10.4 INDUSTRY INSIGHTS
11 EXHAUST SYSTEM OE MARKET, BY VEHICLE TYPE
- 11.1 INTRODUCTION
- 11.2 PASSENGER CARS
- 11.2.1 RISING PRODUCTION AND SALES VOLUME TO DRIVE MARKET
- 11.3 LIGHT COMMERCIAL VEHICLES
- 11.3.1 CONTINUED EXPANSION OF URBAN DELIVERY FLEETS TO DRIVE MARKET
- 11.4 TRUCKS
- 11.4.1 RAPID ADOPTION IN COMMERCIAL TRANSPORTATION TO DRIVE MARKET
- 11.5 BUSES
- 11.5.1 INCREASING DEMAND FOR PUBLIC TRANSPORT TO DRIVE MARKET
- 11.6 INDUSTRY INSIGHTS
12 EXHAUST SYSTEM MARKET, BY SALES CHANNEL
- 12.1 INTRODUCTION
- 12.2 AFTERMARKET
- 12.2.1 INCREASED VEHICLE OWNERSHIP AND TECHNOLOGICAL IMPROVEMENTS TO DRIVE MARKET
- 12.3 OEM
- 12.3.1 RISE IN GLOBAL VEHICLE PRODUCTION TO DRIVE MARKET
- 12.4 INDUSTRY INSIGHTS
13 EXHAUST SYSTEM OE MARKET, BY AFTERTREATMENT DEVICE
- 13.1 INTRODUCTION
- 13.2 DIESEL OXIDATION CATALYST (DOC)
- 13.2.1 RISING PRODUCTION OF DIESEL-POWERED COMMERCIAL VEHICLES TO DRIVE MARKET
- 13.3 DIESEL PARTICULATE FILTER (DPF)
- 13.3.1 INTEGRATION OF HIGH-CAPACITY SOOT FILTRATION SYSTEMS IN HEAVY-DUTY DIESEL PLATFORMS TO DRIVE MARKET
- 13.4 LEAN NOX TRAP (LNT)
- 13.4.1 EXTENSIVE USE OF COMPACT DIESEL POWERTRAINS IN LIGHT COMMERCIAL VEHICLES TO DRIVE MARKET
- 13.5 SELECTIVE CATALYTIC REDUCTION (SCR)
- 13.5.1 GROWING PRODUCTION OF INDUSTRIAL VEHICLES TO DRIVE MARKET
- 13.6 GASOLINE PARTICULATE FILTER (GPF)
- 13.6.1 REGULATORY PUSH FOR GASOLINE VEHICLES TO REDUCE EMISSIONS TO DRIVE MARKET
- 13.7 INDUSTRY INSIGHTS
14 EXHAUST SYSTEM AFTERMARKET, BY AFTERTREATMENT DEVICE
- 14.1 INTRODUCTION
- 14.2 DIESEL OXIDATION CATALYST (DOC)
- 14.2.1 AGING DIESEL VEHICLE PARC TO DRIVE AFTERMARKET
- 14.3 DIESEL PARTICULATE FILTER (DPF)
- 14.3.1 CLOGGING AND ASH BUILDUP TO DRIVE AFTERMARKET
- 14.4 SELECTIVE CATALYTIC REDUCTION (SCR)
- 14.4.1 HIGH DUTY CYCLE DIESEL OPERATIONS TO DRIVE AFTERMARKET
- 14.5 INDUSTRY INSIGHTS
15 OFF-HIGHWAY VEHICLE EXHAUST SYSTEM OE MARKET, BY AFTERTREATMENT DEVICE
- 15.1 INTRODUCTION
- 15.2 DIESEL PARTICULATE FILTER (DPF)
- 15.2.1 HIGH SOOT ACCUMULATION IN OFF-HIGHWAY OPERATIONS TO DRIVE MARKET
- 15.3 DIESEL OXIDATION CATALYST (DOC)
- 15.3.1 INCREASING USE OF DOC-INTEGRATED EXHAUST MODULES TO DRIVE MARKET
- 15.4 SELECTIVE CATALYTIC REDUCTION (SCR)
- 15.4.1 RISING ADOPTION OF HIGH-HORSEPOWER OFF-HIGHWAY EQUIPMENT TO DRIVE MARKET
- 15.5 INDUSTRY INSIGHTS
16 OFF-HIGHWAY VEHICLE EXHAUST SYSTEM OE MARKET, BY EQUIPMENT TYPE
- 16.1 INTRODUCTION
- 16.2 AGRICULTURAL TRACTORS
- 16.2.1 GROWING FARM MECHANIZATION AND REPLACEMENT DEMAND IN AGRICULTURAL OPERATIONS TO DRIVE MARKET
- 16.3 CONSTRUCTION EQUIPMENT
- 16.3.1 INFRASTRUCTURE DEVELOPMENT AND PUBLIC CONSTRUCTION INVESTMENT CYCLES TO DRIVE MARKET
- 16.4 MINING EQUIPMENT
- 16.4.1 RISING DEMAND FOR MINERALS AND METALS ACROSS VARIOUS INDUSTRIES TO DRIVE MARKET
- 16.5 INDUSTRY INSIGHTS
17 EXHAUST SYSTEM MARKET, BY REGION
- 17.1 INTRODUCTION
- 17.2 ASIA PACIFIC
- 17.2.1 CHINA
- 17.2.1.1 Rising vehicle production to drive market
- 17.2.2 INDIA
- 17.2.2.1 Continuous passenger and commercial vehicle production expansion to drive market
- 17.2.3 JAPAN
- 17.2.3.1 Surge in hybrid passenger car production to drive market
- 17.2.4 SOUTH KOREA
- 17.2.4.1 Growing vehicle replacement and maintenance demand to drive market
- 17.2.5 THAILAND
- 17.2.5.1 Shift toward integrated manufacturing to drive market
- 17.2.6 REST OF ASIA PACIFIC
- 17.2.1 CHINA
- 17.3 EUROPE
- 17.3.1 GERMANY
- 17.3.1.1 Increased demand for premium cars to drive market
- 17.3.2 FRANCE
- 17.3.2.1 Industrial supplier base supporting exhaust component manufacturing to drive demand
- 17.3.3 UK
- 17.3.3.1 Extensive use of light commercial vehicles and urban passenger cars in dense delivery routes to drive market
- 17.3.4 SPAIN
- 17.3.4.1 Heightened production of passenger cars to drive market
- 17.3.5 TURKEY
- 17.3.5.1 Expanding domestic automotive supplier integration to drive market
- 17.3.6 RUSSIA
- 17.3.6.1 Increasing reliance on commercial transport maintenance to drive market
- 17.3.7 REST OF EUROPE
- 17.3.1 GERMANY
- 17.4 NORTH AMERICA
- 17.4.1 US
- 17.4.1.1 Advancements in exhaust system components and high duty cycle usage to drive market
- 17.4.2 MEXICO
- 17.4.2.1 Role as export production base to drive market
- 17.4.3 CANADA
- 17.4.3.1 Higher exhaust component replacement demand amid harsh operating environment to drive market
- 17.4.1 US
- 17.5 REST OF THE WORLD
- 17.5.1 BRAZIL
- 17.5.1.1 Ethanol fuel mix and high-duty vehicle usage to drive market
- 17.5.2 ARGENTINA
- 17.5.2.1 Rise of export-oriented operations to drive market
- 17.5.3 OTHERS
- 17.5.1 BRAZIL
18 COMPETITIVE LANDSCAPE
- 18.1 OVERVIEW
- 18.2 KEY PLAYER STRATEGIES/RIGHT TO WIN, 2022-2026
- 18.3 MARKET SHARE ANALYSIS, 2025
- 18.3.1 BY COMPONENT
- 18.3.2 BY SENSOR
- 18.4 REVENUE ANALYSIS, 2021-2025
- 18.5 COMPANY VALUATION AND FINANCIAL METRICS
- 18.6 BRAND/PRODUCT COMPARISON
- 18.7 COMPANY EVALUATION MATRIX: EXHAUST SYSTEM COMPONENT PROVIDERS, 2025
- 18.7.1 STARS
- 18.7.2 EMERGING LEADERS
- 18.7.3 PERVASIVE PLAYERS
- 18.7.4 PARTICIPANTS
- 18.7.5 COMPANY FOOTPRINT
- 18.7.5.1 Company footprint
- 18.7.5.2 Region footprint
- 18.7.5.3 Vehicle type footprint
- 18.7.5.4 Fuel type footprint
- 18.8 COMPANY EVALUATION MATRIX: OFF-HIGHWAY VEHICLE EXHAUST SYSTEM SUPPLIERS, 2025
- 18.8.1 PROGRESSIVE COMPANIES
- 18.8.2 RESPONSIVE COMPANIES
- 18.8.3 DYNAMIC COMPANIES
- 18.8.4 STARTING BLOCKS
- 18.8.5 COMPANY FOOTPRINT
- 18.8.5.1 Company footprint
- 18.8.5.2 Region footprint
- 18.8.5.3 Equipment type footprint
- 18.8.5.4 Fuel type footprint
- 18.9 COMPETITIVE SCENARIO
- 18.9.1 PRODUCT LAUNCHES
- 18.9.2 DEALS
- 18.9.3 EXPANSIONS
19 COMPANY PROFILES
- 19.1 KEY PLAYERS
- 19.1.1 FORVIA
- 19.1.1.1 Business overview
- 19.1.1.2 Products offered
- 19.1.1.3 Recent developments
- 19.1.1.3.1 Product launches/developments
- 19.1.1.3.2 Deals
- 19.1.1.4 MnM view
- 19.1.1.4.1 Key strengths
- 19.1.1.4.2 Strategic choices
- 19.1.1.4.3 Weaknesses and competitive threats
- 19.1.2 TENNECO INC.
- 19.1.2.1 Business overview
- 19.1.2.2 Products offered
- 19.1.2.3 Recent developments
- 19.1.2.3.1 Product launches/developments
- 19.1.2.4 MnM view
- 19.1.2.4.1 Key strengths
- 19.1.2.4.2 Strategic choices
- 19.1.2.4.3 Weaknesses and competitive threats
- 19.1.3 EBERSPACHER
- 19.1.3.1 Business overview
- 19.1.3.2 Products offered
- 19.1.3.3 Recent developments
- 19.1.3.3.1 Product launches/developments
- 19.1.3.3.2 Deals
- 19.1.3.3.3 Expansions
- 19.1.3.4 MnM view
- 19.1.3.4.1 Key strengths
- 19.1.3.4.2 Strategic choices
- 19.1.3.4.3 Weaknesses and competitive threats
- 19.1.4 FUTABA INDUSTRIAL CO., LTD.
- 19.1.4.1 Business overview
- 19.1.4.2 Products offered
- 19.1.4.3 MnM view
- 19.1.4.3.1 Key strengths
- 19.1.4.3.2 Strategic choices
- 19.1.4.3.3 Weaknesses and competitive threats
- 19.1.5 FRIEDRICH BOYSEN GMBH & CO. KG
- 19.1.5.1 Business overview
- 19.1.5.2 Products offered
- 19.1.5.3 MnM view
- 19.1.5.3.1 Key strengths
- 19.1.5.3.2 Strategic choices
- 19.1.5.3.3 Weaknesses and competitive threats
- 19.1.6 SANGO CO., LTD.
- 19.1.6.1 Business overview
- 19.1.6.2 Products offered
- 19.1.7 YUTAKA GIKEN COMPANY LIMITED
- 19.1.7.1 Business overview
- 19.1.7.2 Products offered
- 19.1.8 SEJONG INDUSTRIAL CO., LTD.
- 19.1.8.1 Business overview
- 19.1.8.2 Products offered
- 19.1.9 BOSAL
- 19.1.9.1 Business overview
- 19.1.9.2 Products offered
- 19.1.1 FORVIA
- 19.2 OTHER PLAYERS
- 19.2.1 MARELLI HOLDINGS CO., LTD.
- 19.2.2 HIROTEC CORPORATION
- 19.2.3 BENTELER INTERNATIONAL AG
- 19.2.4 KATCON GLOBAL
- 19.2.5 VIBRACOUSTIC SE
- 19.2.6 ASMET
- 19.2.7 DINEX A/S
- 19.2.8 MAGNAFLOW
- 19.2.9 GRAND ROCK CO., INC.
- 19.2.10 EUROPEAN EXHAUST AND CATALYST LTD.
- 19.2.11 CREFACT CORPORATION
- 19.2.12 SHARDA MOTOR INDUSTRIES
- 19.2.13 EISENMANN EXHAUST SYSTEMS
- 19.2.14 DENSO
- 19.2.15 HARBIN AIRUI EMISSIONS CONTROL TECHNOLOGY CO., LTD.
- 19.2.16 CHONGQING HITER AUTOMOBILE EXHAUST SYSTEM CO., LTD.
- 19.2.17 BOSCH MOBILITY
- 19.2.18 JOHNSON MATTHEY
- 19.2.19 NGK
- 19.2.20 AUMOVIO
- 19.2.21 HITACHI ASTEMO
20 RESEARCH METHODOLOGY
- 20.1 RESEARCH DATA
- 20.1.1 SECONDARY DATA
- 20.1.1.1 List of secondary sources
- 20.1.1.2 Key data from secondary sources
- 20.1.2 PRIMARY DATA
- 20.1.2.1 List of primary participants
- 20.1.2.2 Breakdown of primary interviews
- 20.1.3 SAMPLING TECHNIQUES AND DATA COLLECTION METHODS
- 20.1.1 SECONDARY DATA
- 20.2 MARKET SIZE ESTIMATION
- 20.2.1 BOTTOM-UP APPROACH
- 20.2.2 TOP-DOWN APPROACH
- 20.3 DATA TRIANGULATION
- 20.4 RESEARCH LIMITATIONS
- 20.5 RESEARCH ASSUMPTIONS AND RISK ASSESSMENT
21 APPENDIX
- 21.1 INSIGHTS FROM INDUSTRY EXPERTS
- 21.2 DISCUSSION GUIDE
- 21.3 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 21.4 CUSTOMIZATION OPTIONS
- 21.4.1 EXHAUST SYSTEM MARKET, BY SENSOR TYPE
- 21.4.1.1 NOx sensors
- 21.4.1.2 Oxygen sensors
- 21.4.1.3 Temperature sensors
- 21.4.1.4 PM sensors
- 21.4.2 EXHAUST SYSTEM COMPONENT OE MARKET, BY VEHICLE TYPE
- 21.4.2.1 Passenger cars
- 21.4.2.2 LCVs
- 21.4.2.3 Trucks
- 21.4.2.4 Buses
- 21.4.3 HYBRID VEHICLE EXHAUST SYSTEM OE MARKET, BY AFTERTREATMENT DEVICE
- 21.4.3.1 LNT
- 21.4.3.2 GPF
- 21.4.4 TWO & THREE-WHEELER VEHICLE EXHAUST SYSTEM OE MARKET, BY REGION
- 21.4.4.1 Asia Pacific
- 21.4.4.2 Europe
- 21.4.4.3 North America
- 21.4.4.4 Rest of the World
- 21.4.1 EXHAUST SYSTEM MARKET, BY SENSOR TYPE
- 21.5 RELATED REPORTS
- 21.6 AUTHOR DETAILS