

|
시장보고서
상품코드
2151260
복강경 기기 시장 : 제품별, 사용별, 용도별, 최종사용자별 - 세계 예측(-2031년)Laparoscopic Instruments Market by Product (Laparoscopes, Energy Devices, Closure Devices, Insufflators), Usage (Reusable, Disposable), Application (General, Gynecological, Colorectal, Bariatric), and End User (Hospitals, ASCs) - Global Forecast to 2031 |
||||||

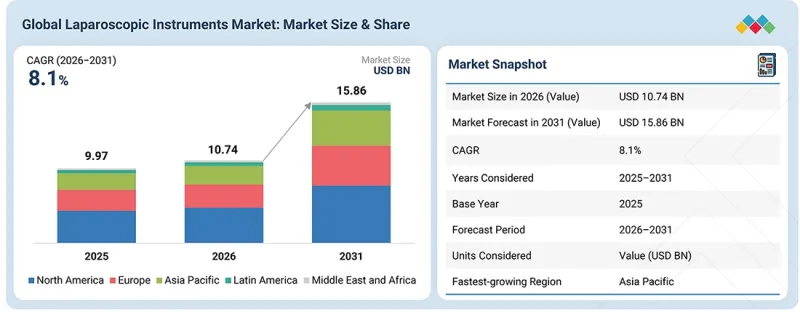
세계 복강경 기기 시장은 2026년 107억 4,000만 달러에서 2031년까지 158억 6,000만 달러에 달할 것으로 예상되며, 예측 기간 동안 연평균 성장률(CAGR)은 8.1%를 기록할 전망입니다.
| 조사 범위 | |
|---|---|
| 조사 대상 기간 | 2021-2033년 |
| 기준 연도 | 2025년 |
| 예측 기간 | 2026-2033년 |
| 산정 단위 | 금액(10억 달러) |
| 부문 | 기술별, 용도별, 지역별 |
| 대상 지역 | 북미, 유럽, 아시아태평양(APAC), 기타 지역(RoW) |
복강경 기기 시장의 성장을 견인하는 몇 가지 주요 요인이 있습니다. 그 주요 요인 중 하나는 최소침습 수술의 추세가 강화되고 있다는 점입니다. 최소침습 수술은 절개 부위가 작고, 수술 후 통증이 적으며, 입원 기간이 짧고, 환자의 회복이 빠르다는 장점 덕분에 지지를 받고 있습니다. 동시에, 복강경 수술이 필요한 대장암, 비만, 담낭 질환의 유병률이 전 세계적으로 증가하고 있는 점도 수요를 끌어올리고 있습니다. 또한, 영상 진단 기술, 에너지 기반 의료기기, 로봇 보조 기술의 발전으로 복강경 수술의 정밀도가 향상되고 치료 성과도 개선되고 있습니다. 의료비 증가, 개발도상국의 수술 인프라 확충, 그리고 환자와 의료진의 인식 제고 또한 시장 확대에 크게 기여하고 있습니다.
“제품별로는 복강경 부문이 복강경용 기기 시장에서 가장 큰 점유율을 차지할 것으로 예상됩니다.”
복강경 부문은 최소침습 수술 중 선명한 시야 확보에 있어 매우 중요한 역할을 수행하고 있기 때문에 복강경용 기기 시장 전체에서 가장 큰 점유율을 차지하고 있습니다. 비뇨기과, 산부인과, 일반외과 등 다양한 전문 분야에서 복강경 수술의 활용이 확대됨에 따라, 정교하고 고해상도의 복강경에 대한 수요가 증가하고 있습니다. 플렉서블 스코프, 3D 시각화, HD 및 4K 영상, 통합 카메라 시스템과 같은 혁신 기술로 인해 수술의 정확도와 환자 예후가 크게 향상되어, 그 활용 확대가 촉진되고 있습니다. 이 부문의 시장은 만성 질환에 대한 수술 건수의 증가와 의료 시설의 영상 시스템에 대한 정기적인 갱신 및 업그레이드 수요에 힘입어 더욱 강화되고 있습니다. 실시간 시각화와 진단 정확도 향상에 기여하고 있기 때문에 이러한 기기들은 현대 수술에서 여전히 없어서는 안 될 존재로 자리 잡고 있습니다.
“용도별로는 일반 외과 분야가 복강경 기기 시장에서 가장 큰 시장 점유율을 차지할 것으로 예상됩니다.”
일반외과가 복강경 기기 시장을 주도하고 있는 것은 주로 탈장 교정술, 충수절제술, 담낭적출술, 장절제술 등 최소침습적 방법으로 시행되는 사례가 증가하고 있는 광범위한 수술 범위 때문입니다. 일반외과에서 복강경 수술에 대한 선호도가 높아지는 것은 절개 부위의 축소, 수술 후 통증 완화, 빠른 회복, 입원 기간 단축과 같은 이점들에 힘입은 것입니다. 또한 전 세계적으로 소화기 질환, 담낭 질환, 복부 감염증이 증가하고 있는 점도 일반외과 수술 건수 증가를 뒷받침하고 있습니다. 게다가 복강경 기술의 발전, 숙련된 외과의사의 증가, 그리고 유리한 보험 환급 정책이 복강경 수술의 보급을 뒷받침하고 있습니다. 일반외과에서 복강경 수술의 범용성과 빈번한 사용은 시장 성장의 주요 원동력으로서 확고한 입지를 다지고 있습니다.
“북미 복강경 기기 시장에서 미국은 가장 높은 연평균 성장률(CAGR)을 기록하며 성장할 것으로 전망됩니다.”
북미 복강경 기기 시장에서 미국은 가장 높은 연평균 성장률(CAGR)을 기록하며 성장할 것으로 예상됩니다. 미국의 선진 의료 시스템, 최소침습 수술의 높은 도입률, 그리고 지속적인 기술 발전이 시장 성장의 주요 요인으로 작용하고 있습니다. 비만, 대장암, 소화기 질환 등 만성 질환의 유병률 증가에 따라 복강경 수술은 점점 더 보편화되고 있습니다. 또한, 막대한 연구개발 투자, 주요 의료기기 기업의 존재, 그리고 지원적인 규제 환경 또한 제품의 급속한 혁신과 상용화를 뒷받침하고 있습니다. 게다가 미국은 확립된 보험 환급 제도의 혜택을 받고 있으며, 환자와 의료 종사자들 사이에서도 복강경 수술의 이점에 대한 인식이 널리 확산되고 있습니다.
본 보고서에서 언급된 복강경 기기 시장의 주요 시장 참여 기업(공급 측)의 구성은 다음과 같습니다:
- 기업 유형별 : Tier 1 - 35%, Tier 2 - 40%, Tier 3 - 25%
- 직책별 : C레벨 - 45%, 이사급 - 35%, 기타 - 20%
- 지역별 : 북미 - 27%, 유럽 - 25%, 아시아태평양 - 30%, 라틴아메리카 - 8%, 중동 및 아프리카 - 10%
조사 범위:
본 보고서는 복강경 기기 시장을 분석하고, 제품, 용도, 최종사용자 및 지역을 기준으로 해당 시장의 규모와 향후 성장 가능성을 추정하는 것을 목적으로 합니다. 또한, 본 보고서에는 해당 시장의 주요 기업에 대한 경쟁 분석 외에도 각 기업 개요, 제공 서비스, 최근 동향 및 주요 시장 전략도 포함되어 있습니다.
본 보고서를 구매해야 하는 이유
본 보고서는 복강경 기기 시장 전체 매출에 대한 가장 정확한 추정치를 제공함으로써, 이 시장의 시장 선도 기업 및 신규 진입 기업을 지원합니다. 또한 이해관계자가 경쟁 구도를 이해하고, 자사의 비즈니스를 더 나은 위치로 이끌며, 적절한 시장 진입 전략을 수립하기 위한 추가적인 인사이트를 얻는 데 도움이 됩니다. 더불어 본 보고서는 이해관계자가 시장 동향을 파악하고, 주요 시장 촉진요인, 제약, 과제 및 기회에 대한 정보를 얻는 데 도움이 됩니다.
본 보고서는 다음 사항에 대한 인사이트를 제공합니다:
- 주요 촉진요인(최소침습 수술(MIS) 건수 증가, 감염 예방을 위한 일회용 복강경 채택, 대장암 유병률 상승), 제약요인(미국의 불리한 의료 제도 개혁, 복강경 수술 숙련된 시술자 부족, 고액의 설비 투자 및 운영 비용), 기회(의료 인프라가 점차 정비되고 있는 신흥 시장 진출, 신흥 경제국에서의 의료 시장 확대), 및 과제(개발도상국에서의 복강경 수술 인프라 지원 부족, 규제상의 장벽 및 규정 준수 복잡성)
- 시장 침투도 : 본 보고서에는 전 세계 복강경 기기 시장에서 주요 기업들이 제공하는 제품에 대한 광범위한 정보가 포함되어 있습니다. 또한 제품, 용도, 최종사용자, 지역별 시장 세분화도 수록되어 있습니다.
- 제품 기능 강화 및 혁신 : 전 세계 복강경 기기 시장에서 신제품 출시 및 예상되는 동향에 대한 종합적인 세부 정보
- 시장 개발 : 제품, 용도, 최종사용자, 지역별로 수익성이 높은 성장 시장에 대한 상세한 인사이트와 분석을 제공합니다.
- 시장 다각화 : 전 세계 복강경 기기 시장에서 신제품 출시, 시장 확대, 최신 동향 및 투자에 관한 종합적인 정보
- 경쟁 평가 : 전 세계 복강경 기기 시장에서 주요 경쟁사의 시장 점유율, 성장 계획, 제품 라인업 및 생산능력에 대한 철저한 평가
자주 묻는 질문
목차
제1장 서론
제2장 요약
제3장 주요 인사이트
- 복강경 기기 시장 개요
- 복강경 기기 시장 : 아시아태평양(용도별·국가별)(2025년)
- 복강경 기기 시장 : 지역별 성장 기회(2025년)
- 복강경 기기 시장 : 지역별(2024-2031년)
- 복강경 기기 시장 : 선진국 시장 대 신흥 경제국
제4장 시장 개요
- 성장 촉진요인
- 성장 억제요인
- 기회
- 과제
- 미충족 수요와 미개척 분야
- 복강경 기기 시장의 미충족 수요
- 미개척 시장의 기회
- 상호 연관된 시장 및 부문 간 기회
- 상호 연관된 시장
- 부문 간 기회 시장
- Tier 1/2/3 주요 기업들의 전략적 움직임
제5장 업계 동향
- Porter's Five Forces 분석
- 경쟁 기업 간의 적대적 관계
- 공급업체의 협상력
- 구매자의 협상력
- 대체품의 위협
- 신규 진입자의 위협
- 거시경제 전망
- GDP 동향 및 전망
- 최소침습 수술 업계의 동향
- 내시경 기기 업계 동향
- 공급망 분석
- 밸류체인 분석
- 생태계 분석
- 가격 분석
- 주요 기업별 평균 판매 가격(2025년)
- 지역별 평균 판매 가격 동향(2023-2025년)
- 무역 데이터 분석
- 복강경용 기기 제품의 수입 데이터(HS 코드 901890)
- 복강경 기기 제품 수출 데이터(HS 코드 901890)
- 주요 회의 및 행사(2026-2027년)
- 고객의 비즈니스에 영향을 미치는 동향/파괴적 변화
- 투자 및 자금 조달 시나리오
- 사례 연구 분석
- 사례 연구 1 : 자궁근종 치료에 사용되는 에시콘(Esicon)사의 조직 실러 ‘ENSEAL X1’
- 사례 연구 2 : AIRSTERIL 광촉매식 공기청정기를 활용한 복강경 수술용 소독 유닛의 공기질 개선
- 사례 연구 3 : 병원내 감염 감소를 목적으로 한 수술실 내 UV-C 소독 시스템
- 2025년 미국 관세가 복강경용 기기 시장에 미치는 영향
- 주요 관세율
- 가격에 미치는 영향 분석
- 국가·지역별 영향
- 최종사용자 산업에 미치는 영향
제6장 기술 발전, AI의 영향, 특허, 혁신 및 향후 응용
- 주요 신흥 기술
- 고해상도 및 4K 이미징 시스템
- 보완 기술
- 수술 내비게이션 및 영상 처리 소프트웨어
- 관련 기술
- 로봇 수술 플랫폼
- 기술·제품 로드맵
- 단기(2025-2027년) : 제품 개선 및 사업 확대
- 중기(2027-2030년) | 기능 통합 및 보급 확대
- 장기(2030-2035년 이후) | 적응형 수술기구 및 선택적 혁신
- 특허 분석
- 복강경 기기의 향후 응용
- AI/범용 AI가 복강경 기기 시장에 미치는 영향
- 주요 사용 사례 및 시장 잠재력
- 복강경 기기의 모범 사례
- AI 도입 사례 연구
- 상호 연관된 인접 생태계 및 시장 참여자에 미치는 영향
- 복강경 기기 시장에서 생성형 AI 도입에 대한 고객의 준비 현황
제7장 규제 현황
- 지역별 규제 및 규정 준수
- 규제 기관, 정부 기관 및 기타 조직
- 규제 체계
- 업계 표준
- 인증, 표시 및 환경 기준
제8장 고객 현황과 구매 행동
- 의사결정 과정
- 구매와 관련된 이해관계자와 구매 평가 기준
- 구매 과정에서 주요 이해관계자
- 도입 장벽과 사내 과제
- 다양한 최종 이용 산업 분야의 미충족 수요
- 시장의 수익성
- 수익 창출 가능성
- 비용 동향
- 주요 용도에서의 이익률 향상 기회
제9장 복강경 기기 시장 : 제품별
- 복강경
- 에너지 관련 기기
- 봉합용 기기
- 수용 기구
- 접근 기기
- 부속품
- 공기 공급 장치
- 흡입·세척 시스템
제10장 복강경용 기기 시장 : 용도별
- 재사용형 복강경 기기
- 일회용 복강경 기기
제11장 복강경 기기 시장 : 용도별
- 일반 외과
- 부인과 수술
- 대장·직장 외과
- 비만 수술
- 비뇨기과 수술
- 소아외과
- 기타 용도
제12장 복강경 기기 시장 : 최종사용자별
- 병원·진료소
- 외래 수술 센터
- 기타 최종사용자
제13장 복강경 기기 시장 : 지역별
- 북미
- 미국
- 캐나다
- 유럽
- 독일
- 프랑스
- 영국
- 이탈리아
- 스페인
- 기타 유럽
- 아시아태평양
- 일본
- 중국
- 인도
- 호주
- 한국
- 기타 아시아태평양
- 라틴아메리카
- 브라질
- 멕시코
- 기타 라틴아메리카
- 중동 및 아프리카
- GCC 국가들
- 기타 중동 및 아프리카
제14장 경쟁 현황
- 주요 진입 기업의 전략/강점
- 복강경 기기 시장에서 주요 업체들이 채택하고 있는 전략 개요
- 수익 분석(2021-2025년)
- 시장 점유율 분석(2025년)
- 기업 평가 매트릭스 : 주요 기업, 2025년
- 스타 기업
- 신흥 리더
- 광범위한 업체
- 진입 기업
- 기업 사업 전개 : 주요 기업, 2025년
- 기업 평가 매트릭스 : 스타트업/중소기업, 2025년
- 선도적인 기업
- 역동적인 기업
- 대응력이 뛰어난 기업
- 출발점
- 경쟁사 벤치마킹 : 스타트업/중소기업, 2025년
- 기업 평가 및 재무 지표
- 재무 지표
- 기업 가치 평가
- 브랜드·제품 비교
- 경쟁 시나리오
- 제품 출시 및 승인
- 거래
제15장 기업 개요
- 주요 기업
- JOHNSON &JOHNSON
- MEDTRONIC
- STRYKER
- OLYMPUS CORPORATION
- APPLIED MEDICAL
- KARL STORZ SE &CO. KG
- FUJIFILM HOLDINGS CORPORATION
- HOYA CORPORATION
- CONMED CORPORATION
- COOK
- B. BRAUN SE
- VICTOR MEDICAL INSTRUMENTS CO., LTD.
- ENDOMED SYSTEMS GMBH
- SCHOLLY FIBEROPTIC GMBH
- BOSTON SCIENTIFIC CORPORATION
- 기타 주요 기업
- BOWA MEDICAL
- COOPER COMPANIES
- ERBE
- KANGJI MEDICAL
- MINDRAY
- TELEFLEX INCORPORATED
- FORTIMEDIX SURGICAL
- DANTSCHKE MEDIZINTECHNIK GMBH &CO. KG
- MYELOTEC, INC.
- RICHARD WOLF GMBH
- ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD.
제16장 조사 방법론
제17장 부록
KSM 26.10.26The global laparoscopic instrument market is projected to reach USD 15.86 billion by 2031 from USD 10.74 billion in 2026, at a CAGR of 8.1% during the forecast period.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2021-2033 |
| Base Year | 2025 |
| Forecast Period | 2026-2033 |
| Units Considered | Value (USD Billion) |
| Segments | By Technology, Application and Region |
| Regions covered | North America, Europe, APAC, RoW |
Several key factors drive the growth of the laparoscopic instruments market. One of the main factors is the upward trend toward minimally invasive surgical procedures, favored for their benefits of smaller incisions, less postoperative pain, shorter duration of hospital stays, and faster patient recoveries. At the same time, the worldwide rise in the incidence rate of colorectal cancer, obesity, and gallbladder diseases requiring laparoscopic interventions also boosts the demand. Also, improvements in imaging, energy-based devices, and robotic assistance are contributing to the enhanced precision and better outcomes for laparoscopic surgeries. Increased healthcare spending, improved surgical infrastructure in developing countries, and the rise in awareness among patients and healthcare professionals are also huge contributors to the market expansion.
"By product, the laparoscopes segment is expected to account for the largest share in the laparoscopic instruments market."
The laparoscopes segment holds the largest share in the overall laparoscopic instruments market due to their crucial role in enabling clear visualization during minimally invasive procedures. Advanced, high-resolution laparoscopes are in high demand due to the growing use of laparoscopic procedures in a variety of specialties, including urology, gynecology, and general surgery. Wider use has been encouraged by innovations like flexible scopes, 3D visualization, HD and 4K imaging, and integrated camera systems, which have greatly improved surgical accuracy and patient outcomes. The market for this segment is further strengthened by the growing number of surgeries performed for chronic conditions and the regular requirement for healthcare facilities to replace or upgrade their imaging systems. They remain essential in contemporary surgical procedures due to their contribution to enhancing real-time visualization and diagnostic precision.
"By application, the general surgery segment is expected to have the largest market share in the laparoscopic instruments market."
General surgery leads the laparoscopic instruments market, largely due to the broad range of procedures such as hernia repairs, appendectomies, cholecystectomies, and bowel resections, which are increasingly performed through minimally invasive methods. The rising preference for laparoscopic techniques in general surgery is fueled by advantages like smaller incisions, less postoperative pain, quicker recovery, and shorter hospital stays. The global increase in gastrointestinal conditions, gallbladder issues, and abdominal infections has also driven up the number of general surgical interventions. Furthermore, advancements in laparoscopic technology, the growing pool of trained surgeons, and favorable reimbursement policies have supported wider adoption. The versatility and frequent use of laparoscopy in general surgery firmly establish it as a major driver of market growth.
"The US is projected to grow at the highest CAGR in the North America laparoscopic instruments market."
The US is anticipated to grow at the highest CAGR in the North American laparoscopic instruments market. The nation's sophisticated healthcare system, high rate of minimally invasive surgery adoption, and ongoing technological advancements are key factors in the market's growth. Laparoscopic procedures are becoming more common as a result of the rising prevalence of chronic diseases like obesity, colorectal cancer, and gastrointestinal disorders. Rapid product innovation and commercialization are also supported by significant R&D investments, the existence of significant medical device companies, and a supportive regulatory environment. Additionally, the United States enjoys the benefits of a well-established reimbursement system and a high degree of patient and healthcare professional awareness of the benefits of laparoscopic surgery.
A breakdown of the primary participants (supply-side) for the laparoscopic instruments market referred to in this report is provided below:
- By Company Type: Tier 1-35%, Tier 2-40%, and Tier 3-25%
- By Designation: C-level-45%, Director Level-35%, and Others-20%
- By Region: North America -27%, Europe -25%, Asia Pacific - 30%, Latin America - 8%, Middle East & Africa -10%
Prominent players in the laparoscopic instruments market are Olympus Corporation (Japan), Karl Storz SE & Co. KG (Germany), Johnson & Johnson (USA), Fujifilm Holdings Corporation (Japan), Medtronic plc (Ireland), Stryker Corporation (USA), B. Braun Melsungen AG (Germany), Becton, Dickinson and Company (USA), Smith & Nephew plc (UK), Hoya Corporation (Japan), Scholly Fiberoptic GmbH (Germany), Victor Medical Instruments Co., Ltd. (China), Emedomed Systems GmbH (Germany), Richard Wolf GmbH (Germany), CONMED Corporation (USA), Capsovision, Inc. (USA), The Cooper Companies Inc. (USA), Teleflex Incorporated (USA), Carl Zeiss AG (Germany), Anthrex, Inc. (USA), Laborie Medical Technologies, Inc. (Canada), Myolotec Inc. (USA), Geyi Medical Instrument Co., Ltd. (China), Fortimedix Surgical B.V. (Netherlands), and Dantschke Medizintechnik GmbH & Co. KG (Germany).
Research Coverage:
The report analyzes the laparoscopic instruments market and aims at estimating the market size and future growth potential of this market based on product, application, end user, and region. The report also includes a competitive analysis of the key players in this market along with their company profiles, service offerings, recent developments, and key market strategies.
Reasons to Buy the Report
The report will help the market leaders/new entrants in this market with information on the closest approximations of the revenue numbers for the overall laparoscopic instruments market. This report will help stakeholders understand the competitive landscape and gain more insights to position their businesses better and plan suitable go-to-market strategies. The report will also help stakeholders understand the pulse of the market and provide them with information on key market drivers, restraints, challenges, and opportunities.
This report provides insights into the following pointers:
- Analysis of key drivers (Rising volume of minimally invasive surgeries (MIS), Adoption of single-use laparoscopes to prevent infectious disease, Rising prevalence of colorectal cancer), restraints (Unfavourable healthcare reforms in the US, Dearth of trained practitioners of laparoscopy, High capital investment and operational costs), opportunities (Expansion into emerging markets with growing healthcare infrastructure, Growing healthcare market in emerging economies) and challenges (Gaps in infrastructural support for laparoscopic procedures in developing countries, Regulatory hurdles and compliance complexity)
- Market Penetration: It includes extensive information on products offered by the major players in the global laparoscopic instruments market. The report includes segmentation of the market by product, application, end user, and region.
- Product Enhancement/Innovation: Comprehensive details about new product launches and anticipated trends in the global laparoscopic instruments market
- Market Development: Thorough knowledge and analysis of the profitable rising markets by product, application, end user and region.
- Market Diversification: Comprehensive information about newly launched products, expanding markets, current advancements, and investments in the global laparoscopic instruments market
- Competitive Assessment: Thorough evaluation of the market shares, growth plans, product offerings, and capacities of the major competitors in the global laparoscopic instruments market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 SEGMENTS CONSIDERED
- 1.3.2 INCLUSIONS & EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.4 STAKEHOLDERS
- 1.5 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS & MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: INSIGHTS & DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET GROWTH
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 LAPAROSCOPIC INSTRUMENTS MARKET OVERVIEW
- 3.2 ASIA PACIFIC: LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE AND COUNTRY (2025)
- 3.3 LAPAROSCOPIC INSTRUMENTS MARKET: GEOGRAPHIC GROWTH OPPORTUNITIES (2025)
- 3.4 LAPAROSCOPIC INSTRUMENTS MARKET, BY REGION (2024-2031)
- 3.5 LAPAROSCOPIC INSTRUMENTS MARKET: DEVELOPED MARKETS VS. EMERGING ECONOMIES
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.1.1 DRIVERS
- 4.1.1.1 Increasing adoption of minimally invasive surgeries over open surgeries
- 4.1.1.2 Rising adoption of single-use laparoscopic instruments
- 4.1.1.3 Growing prevalence of colorectal cancer
- 4.1.2 RESTRAINTS
- 4.1.2.1 Unfavorable healthcare reforms
- 4.1.2.2 Dearth of trained professionals
- 4.1.3 OPPORTUNITIES
- 4.1.3.1 Improving healthcare markets in emerging economies
- 4.1.3.2 Technological advancements and innovations in laparoscopic instruments
- 4.1.4 CHALLENGES
- 4.1.4.1 Regulatory hurdles and compliance complexity
- 4.1.1 DRIVERS
- 4.2 UNMET NEEDS AND WHITE SPACES
- 4.2.1 UNMET NEEDS IN LAPAROSCOPIC INSTRUMENTS MARKET
- 4.2.2 WHITE SPACE OPPORTUNITIES
- 4.3 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.3.1 INTERCONNECTED MARKETS
- 4.3.2 CROSS-SECTOR OPPORTUNITIES MARKET
- 4.4 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 INTENSITY OF COMPETITIVE RIVALRY
- 5.1.2 BARGAINING POWER OF SUPPLIERS
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 THREAT OF SUBSTITUTES
- 5.1.5 THREAT OF NEW ENTRANTS
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN MINIMALLY INVASIVE SURGERY INDUSTRY
- 5.2.4 TRENDS IN ENDOSCOPY EQUIPMENT INDUSTRY
- 5.3 SUPPLY CHAIN ANALYSIS
- 5.4 VALUE CHAIN ANALYSIS
- 5.5 ECOSYSTEM ANALYSIS
- 5.6 PRICING ANALYSIS
- 5.6.1 AVERAGE SELLING PRICE, BY KEY PLAYER (2025)
- 5.6.2 AVERAGE SELLING PRICE TREND, BY REGION (2023-2025)
- 5.7 TRADE DATA ANALYSIS
- 5.7.1 IMPORT DATA FOR LAPAROSCOPIC INSTRUMENTS PRODUCTS (HS CODE 901890)
- 5.7.2 EXPORT DATA FOR LAPAROSCOPIC INSTRUMENT PRODUCTS (HS CODE 901890)
- 5.8 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.9 TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- 5.10 INVESTMENT AND FUNDING SCENARIO
- 5.11 CASE STUDY ANALYSIS
- 5.11.1 CASE STUDY 1: ETHICON'S ENSEAL X1 TISSUE SEALER TO TREAT UTERINE FIBROIDS
- 5.11.2 CASE STUDY 2: AIR QUALITY IMPROVEMENTS IN LAPAROSCOPIC DISINFECTION UNITS WITH AIRSTERIL PHOTO-CATALYTIC AIR PURIFIERS
- 5.11.3 CASE STUDY 3: UV-C DISINFECTION SYSTEMS IN OPERATING THEATERS TO REDUCE HOSPITAL-ACQUIRED INFECTIONS
- 5.12 IMPACT OF 2025 US TARIFFS-LAPAROSCOPIC INSTRUMENTS MARKET
- 5.12.1 INTRODUCTION
- 5.12.2 KEY TARIFF RATES
- 5.12.3 PRICE IMPACT ANALYSIS
- 5.12.4 IMPACT ON COUNTRIES/REGIONS
- 5.12.4.1 US
- 5.12.4.2 Europe
- 5.12.4.3 Asia Pacific
- 5.12.5 IMPACT ON END-USER INDUSTRIES
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 HIGH-DEFINITION AND 4K IMAGING SYSTEMS
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 SURGICAL NAVIGATION AND IMAGING SOFTWARE
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 ROBOTIC SURGICAL PLATFORMS
- 6.4 TECHNOLOGY/PRODUCT ROADMAP
- 6.4.1 SHORT-TERM (2025-2027) PRODUCT REFINEMENT & COMMERCIAL EXPANSION
- 6.4.2 MID-TERM (2027-2030) | FUNCTIONAL INTEGRATION & BROADER ADOPTION
- 6.4.3 LONG-TERM (2030-2035+) | ADAPTIVE INSTRUMENTATION & SELECTIVE DISRUPTION
- 6.5 PATENT ANALYSIS
- 6.6 FUTURE APPLICATIONS OF LAPAROSCOPIC INSTRUMENTS
- 6.7 IMPACT OF AI/GEN AI ON LAPAROSCOPIC INSTRUMENTS MARKET
- 6.7.1 TOP USE CASES AND MARKET POTENTIAL
- 6.7.2 BEST PRACTICES IN LAPAROSCOPIC INSTRUMENTS
- 6.7.3 CASE STUDIES OF AI IMPLEMENTATION
- 6.7.4 INTERCONNECTED ADJACENT ECOSYSTEMS AND IMPACT ON MARKET PLAYERS
- 6.7.5 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN LAPAROSCOPIC INSTRUMENTS MARKET
7 REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.1.1 North America: Regulatory Bodies, Government Agencies, and Other Organizations
- 7.1.1.2 Europe: Regulatory Bodies, Government Agencies, and Other Organizations
- 7.1.1.3 Asia Pacific: Regulatory Bodies, Government Agencies, and Other Organizations
- 7.1.2 REGULATORY FRAMEWORK
- 7.1.2.1 North America
- 7.1.2.1.1 US
- 7.1.2.1.2 Canada
- 7.1.2.2 Europe
- 7.1.2.3 Asia Pacific
- 7.1.2.3.1 Japan
- 7.1.2.3.2 China
- 7.1.2.3.3 India
- 7.1.2.4 Latin America
- 7.1.2.5 Middle East & Africa and GCC Countries
- 7.1.2.1 North America
- 7.1.3 INDUSTRY STANDARDS
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.2 CERTIFICATIONS, LABELING, AND ECO-STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
- 8.5.2 COST DYNAMICS
- 8.5.3 MARGIN OPPORTUNITIES IN KEY APPLICATIONS
9 LAPAROSCOPIC INSTRUMENTS MARKET, BY PRODUCT
- 9.1 INTRODUCTION
- 9.2 LAPAROSCOPES
- 9.2.1 VIDEO LAPAROSCOPES
- 9.2.1.1 Delivery of brighter and higher-quality images of mucosal surface to propel adoption
- 9.2.2 FIBER LAPAROSCOPES
- 9.2.2.1 Affordability and operational simplicity to aid adoption in resource-limited environments and basic diagnostic procedures
- 9.2.1 VIDEO LAPAROSCOPES
- 9.3 ENERGY DEVICES
- 9.3.1 INCREASING DEMAND FOR REUSABLE MONOPOLAR AND BIPOLAR COAGULATION ENERGY DEVICES TO BOOST MARKET GROWTH
- 9.4 CLOSURE DEVICES
- 9.4.1 TECHNOLOGICAL ADVANCEMENTS AND PRODUCT INNOVATIONS TO FUEL MARKET GROWTH
- 9.5 HAND INSTRUMENTS
- 9.5.1 RISING NUMBER OF GENERAL LAPAROSCOPIC SURGERIES TO FAVOR MARKET GROWTH
- 9.6 ACCESS DEVICES
- 9.6.1 ACCESS DEVICES TO CREATE AND MAINTAIN PORTS OF ENTRY FOR OTHER INSTRUMENTS
- 9.7 ACCESSORIES
- 9.7.1 INCREASING SURGICAL VOLUMES TO SUPPORT MARKET GROWTH
- 9.8 INSUFFLATORS
- 9.8.1 RISING NUMBER OF LAPAROSCOPIC SURGERIES TO BOOST DEMAND FOR CO2 INSUFFLATORS
- 9.9 SUCTION/IRRIGATION SYSTEMS
- 9.9.1 POPULARITY OF INTEGRATED FLUID MANAGEMENT SYSTEMS FOR LAPAROSCOPIC PROCEDURES TO DRIVE MARKET
10 LAPAROSCOPIC INSTRUMENTS MARKET, BY USAGE
- 10.1 INTRODUCTION
- 10.2 REUSABLE LAPAROSCOPIC INSTRUMENTS
- 10.2.1 HIGH DURABILITY, COST-EFFECTIVENESS, AND BETTER COMPATIBILITY TO FUEL MARKET GROWTH
- 10.3 DISPOSABLE LAPAROSCOPIC INSTRUMENTS
- 10.3.1 RISING EMPHASIS ON INFECTION PREVENTION AND INCREASING NUMBER OF OUTPATIENT PROCEDURES TO PROPEL MARKET
11 LAPAROSCOPIC INSTRUMENTS MARKET, BY APPLICATION
- 11.1 INTRODUCTION
- 11.2 GENERAL SURGERY
- 11.2.1 PREFERENCE FOR LAPAROSCOPIC TECHNIQUES IS INCREASING FOR APPENDECTOMY, CHOLECYSTECTOMY, AND HERNIA REPAIR
- 11.3 GYNECOLOGICAL SURGERY
- 11.3.1 INCREASING DEMAND FOR MINIMALLY INVASIVE GYNECOLOGICAL SURGERIES TO DRIVE MARKET
- 11.4 COLORECTAL SURGERY
- 11.4.1 INCREASING INCIDENCE OF COLORECTAL CANCER TO AID MARKET GROWTH
- 11.5 BARIATRIC SURGERY
- 11.5.1 GROWING PREVALENCE OF OBESITY TO AUGMENT MARKET GROWTH
- 11.6 UROLOGICAL SURGERY
- 11.6.1 INCREASING INCIDENCE OF CHRONIC UROLOGICAL DISEASES TO DRIVE MARKET
- 11.7 PEDIATRIC SURGERY
- 11.7.1 PREFERENCE FOR MINIMALLY INVASIVE TECHNIQUES IN TREATING CONGENITAL CONDITIONS IN CHILDREN TO BOOST MARKET GROWTH
- 11.8 OTHER APPLICATIONS
12 LAPAROSCOPIC INSTRUMENTS MARKET, BY END USER
- 12.1 INTRODUCTION
- 12.2 HOSPITALS & CLINICS
- 12.2.1 HIGH INVESTMENTS FROM GOVERNMENT BODIES AND PRIVATE INVESTORS TO DRIVE MARKET
- 12.3 AMBULATORY SURGICAL CENTERS
- 12.3.1 INCREASED ADOPTION OF OUTPATIENT SURGERIES TO BOOST MARKET GROWTH
- 12.4 OTHER END USERS
13 LAPAROSCOPIC INSTRUMENTS MARKET, BY REGION
- 13.1 INTRODUCTION
- 13.2 NORTH AMERICA
- 13.2.1 US
- 13.2.1.1 US to dominate global laparoscopic instruments market during forecast period
- 13.2.2 CANADA
- 13.2.2.1 Rising incidence of chronic diseases among geriatric population to fuel market growth
- 13.2.1 US
- 13.3 EUROPE
- 13.3.1 GERMANY
- 13.3.1.1 High incidence of cancer and stroke to propel market growth
- 13.3.2 FRANCE
- 13.3.2.1 Favorable health insurance system and increased adoption of minimally invasive surgical procedures to boost market growth
- 13.3.3 UK
- 13.3.3.1 Implementation of National Bowel Cancer Screening Programme by NHS to support adoption of laparoscopy
- 13.3.4 ITALY
- 13.3.4.1 Rising prevalence of colorectal cancer to boost market growth
- 13.3.5 SPAIN
- 13.3.5.1 Superior reimbursement scenario to augment market growth
- 13.3.6 REST OF EUROPE
- 13.3.1 GERMANY
- 13.4 ASIA PACIFIC
- 13.4.1 JAPAN
- 13.4.1.1 Rapid growth in geriatric population and innovations in laparoscopic surgeries to fuel market growth
- 13.4.2 CHINA
- 13.4.2.1 Rising government healthcare spending to drive adoption of laparoscopic instruments
- 13.4.3 INDIA
- 13.4.3.1 Healthcare infrastructural improvements and implementation of favorable government initiatives to support market growth
- 13.4.4 AUSTRALIA
- 13.4.4.1 Increasing obesity rates and rising number of bariatric surgeries to aid market growth
- 13.4.5 SOUTH KOREA
- 13.4.5.1 High geriatric population and increased number of surgical procedures to propel market growth
- 13.4.6 REST OF ASIA PACIFIC
- 13.4.1 JAPAN
- 13.5 LATIN AMERICA
- 13.5.1 BRAZIL
- 13.5.1.1 High demand for advanced surgical technologies to spur adoption of laparoscopic instruments
- 13.5.2 MEXICO
- 13.5.2.1 Increasing incidence of lifestyle-related disorders to augment market growth
- 13.5.3 REST OF LATIN AMERICA
- 13.5.1 BRAZIL
- 13.6 MIDDLE EAST & AFRICA
- 13.6.1 GCC COUNTRIES
- 13.6.1.1 Increasing incidence of lifestyle-related disorders and growing disposable income to favor market growth
- 13.6.2 REST OF MIDDLE EAST & AFRICA
- 13.6.1 GCC COUNTRIES
14 COMPETITIVE LANDSCAPE
- 14.1 INTRODUCTION
- 14.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 14.2.1 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN LAPAROSCOPIC INSTRUMENTS MARKET
- 14.3 REVENUE ANALYSIS, 2021-2025
- 14.4 MARKET SHARE ANALYSIS, 2025
- 14.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 14.5.1 STARS
- 14.5.2 EMERGING LEADERS
- 14.5.3 PERVASIVE PLAYERS
- 14.5.4 PARTICIPANTS
- 14.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 14.5.5.1 Company footprint
- 14.5.5.2 Region footprint
- 14.5.5.3 Product footprint
- 14.5.5.4 Usage footprint
- 14.5.5.5 Application footprint
- 14.5.5.6 End-user footprint
- 14.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 14.6.1 PROGRESSIVE COMPANIES
- 14.6.2 DYNAMIC COMPANIES
- 14.6.3 RESPONSIVE COMPANIES
- 14.6.4 STARTING BLOCKS
- 14.6.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 14.7 COMPANY VALUATION AND FINANCIAL METRICS
- 14.7.1 FINANCIAL METRICS
- 14.7.2 COMPANY VALUATION
- 14.7.3 BRAND/PRODUCT COMPARISON
- 14.8 COMPETITIVE SCENARIO
- 14.8.1 PRODUCT LAUNCHES & APPROVALS
- 14.8.2 DEALS
15 COMPANY PROFILES
- 15.1 KEY PLAYERS
- 15.1.1 JOHNSON & JOHNSON
- 15.1.1.1 Business overview
- 15.1.1.2 Products offered
- 15.1.1.3 MnM view
- 15.1.1.3.1 Right to win
- 15.1.1.3.2 Strategic choices
- 15.1.1.3.3 Weaknesses & competitive threats
- 15.1.2 MEDTRONIC
- 15.1.2.1 Business overview
- 15.1.2.2 Products offered
- 15.1.2.3 Recent developments
- 15.1.2.3.1 Product launches
- 15.1.2.3.2 Deals
- 15.1.2.4 MnM view
- 15.1.2.4.1 Right to win
- 15.1.2.4.2 Strategic choices
- 15.1.2.4.3 Weaknesses & competitive threats
- 15.1.3 STRYKER
- 15.1.3.1 Business overview
- 15.1.3.2 Products offered
- 15.1.3.3 Recent developments
- 15.1.3.3.1 Product launches
- 15.1.3.3.2 Deals
- 15.1.3.3.3 Expansions
- 15.1.3.4 MnM view
- 15.1.3.4.1 Right to win
- 15.1.3.4.2 Strategic choices
- 15.1.3.4.3 Weaknesses & competitive threats
- 15.1.4 OLYMPUS CORPORATION
- 15.1.4.1 Business overview
- 15.1.4.2 Products offered
- 15.1.4.3 Recent developments
- 15.1.4.3.1 Product launches
- 15.1.4.3.2 Deals
- 15.1.4.4 MnM view
- 15.1.4.4.1 Right to win
- 15.1.4.4.2 Strategic choices
- 15.1.4.4.3 Weaknesses & competitive threats
- 15.1.5 APPLIED MEDICAL
- 15.1.5.1 Business overview
- 15.1.5.2 Products offered
- 15.1.5.3 Recent developments
- 15.1.5.3.1 Product launches & approvals
- 15.1.5.3.2 Deals
- 15.1.5.4 MnM view
- 15.1.5.4.1 Right to win
- 15.1.5.4.2 Strategic choices
- 15.1.5.4.3 Weaknesses & competitive threats
- 15.1.6 KARL STORZ SE & CO. KG
- 15.1.6.1 Business overview
- 15.1.6.2 Products offered
- 15.1.6.3 Recent developments
- 15.1.6.3.1 Deals
- 15.1.7 FUJIFILM HOLDINGS CORPORATION
- 15.1.7.1 Business overview
- 15.1.7.2 Products offered
- 15.1.8 HOYA CORPORATION
- 15.1.8.1 Business overview
- 15.1.8.2 Products offered
- 15.1.8.3 Recent developments
- 15.1.8.3.1 Deals
- 15.1.9 CONMED CORPORATION
- 15.1.9.1 Business overview
- 15.1.9.2 Products offered
- 15.1.10 COOK
- 15.1.10.1 Business overview
- 15.1.10.2 Products offered
- 15.1.11 B. BRAUN SE
- 15.1.11.1 Business overview
- 15.1.11.2 Products offered
- 15.1.12 VICTOR MEDICAL INSTRUMENTS CO., LTD.
- 15.1.12.1 Business overview
- 15.1.12.2 Products offered
- 15.1.13 ENDOMED SYSTEMS GMBH
- 15.1.13.1 Business overview
- 15.1.13.2 Products offered
- 15.1.14 SCHOLLY FIBEROPTIC GMBH
- 15.1.14.1 Business overview
- 15.1.14.2 Products offered
- 15.1.15 BOSTON SCIENTIFIC CORPORATION
- 15.1.15.1 Business overview
- 15.1.15.2 Products offered
- 15.1.1 JOHNSON & JOHNSON
- 15.2 OTHER PLAYERS
- 15.2.1 BOWA MEDICAL
- 15.2.2 COOPER COMPANIES
- 15.2.3 ERBE
- 15.2.4 KANGJI MEDICAL
- 15.2.5 MINDRAY
- 15.2.6 TELEFLEX INCORPORATED
- 15.2.7 FORTIMEDIX SURGICAL
- 15.2.8 DANTSCHKE MEDIZINTECHNIK GMBH & CO. KG
- 15.2.9 MYELOTEC, INC.
- 15.2.10 RICHARD WOLF GMBH
- 15.2.11 ZHEJIANG GEYI MEDICAL INSTRUMENT CO., LTD.
16 RESEARCH METHODOLOGY
- 16.1 RESEARCH DATA
- 16.1.1 SECONDARY DATA
- 16.1.1.1 Key data from secondary sources
- 16.1.2 PRIMARY DATA
- 16.1.2.1 Key data from primary sources
- 16.1.2.2 Key industry insights
- 16.1.1 SECONDARY DATA
- 16.2 MARKET SIZE ESTIMATION
- 16.2.1 BOTTOM-UP APPROACH
- 16.2.2 TOP-DOWN APPROACH
- 16.2.3 BASE NUMBER ESTIMATION
- 16.3 MARKET FORECAST APPROACH
- 16.4 MARKET BREAKDOWN AND DATA TRIANGULATION
- 16.5 ASSUMPTIONS
- 16.5.1 MARKET SHARE ASSUMPTIONS
- 16.5.2 RESEARCH ASSUMPTIONS
- 16.6 FACTOR ANALYSIS
- 16.7 RISK ASSESSMENT
- 16.8 METHODOLOGY-RELATED LIMITATIONS
- 16.8.1 SCOPE-RELATED LIMITATIONS
- 16.8.2 METHODOLOGY-RELATED LIMITATIONS
17 APPENDIX
- 17.1 DISCUSSION GUIDE
- 17.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 17.3 CUSTOMIZATION OPTIONS
- 17.4 RELATED REPORTS
- 17.5 AUTHOR DETAILS


