

|
시장보고서
상품코드
2152965
라이드셰어링 시장 : 서비스 유형, 비즈니스 모델, 차종, 추진, 데이터 서비스, 거리, 지역별 - 세계 예측(-2033년)Ride Sharing Market by Service Type (E-hailing, Station-Based, Car Sharing & Rental), Business Model (B2C, B2B/corporate, P2P, Fleet-Partner/Aggregator), Vehicle Type, Propulsion, Data Service, Distance, and Region-Global Forecast to 2033 |
||||||

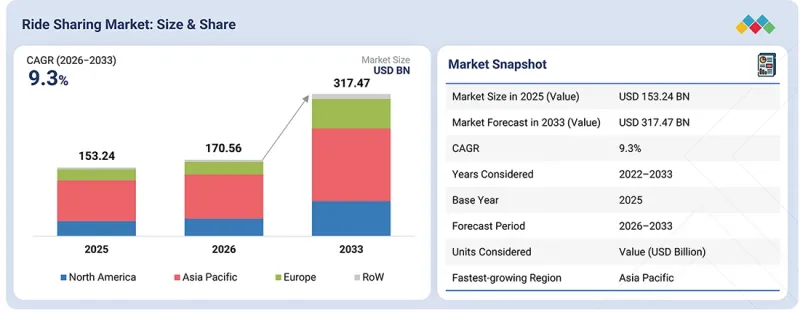
라이드셰어링 시장은 2026년 1,705억 6,000만 달러에서 연평균 성장률(CAGR) 9.3%로 확대되어 2033년에는 3,174억 7,000만 달러에 달할 것으로 예측됩니다.
소비자들이 자가용 소유보다 주문형 유연한 모빌리티를 점점 더 중요시하는 한편, 사업자들이 디지털 플랫폼 및 다중 서비스 제공을 통해 이용률을 높이고 있어 시장이 확대되고 있습니다.
| 조사 범위 | |
|---|---|
| 조사 대상 기간 | 2026-2033년 |
| 기준 연도 | 2025년 |
| 예측 기간 | 2026-2033년 |
| 대상 단위 | 10억 달러 |
| 부문 | 서비스 유형, 비즈니스 모델, 차종, 추진 방식, 데이터 서비스, 주행 거리 및 지역별 |
| 대상 지역 | 아시아태평양, 유럽, 북미 및 기타 지역 |
시장에서는 전기자동차(EV) 차량군의 도입, 기업의 모빌리티 프로그램, 그리고 다양한 모빌리티 옵션의 통합이 진행되고 있는 한편, 자율주행차가 다음 큰 변혁으로 부상하고 있습니다. 또한, 자율주행차와 운전자가 운전하는 차량을 결합한 하이브리드 네트워크를 구축하는 플랫폼도 등장하기 시작했습니다.
“2026년에는 서비스 유형별 라이드셰어링 시장에서 E-헤일링이 가장 큰 시장 점유율을 차지할 것으로 전망됩니다.”
E-헤일링은 도시 지역의 모빌리티 수요 증가, 스마트폰 및 디지털 결제 보급률 향상, 자가용 소유 비용 상승, 그리고 스마트폰을 통한 예약 방식의 정착을 배경으로 2033년까지 라이드셰어링 시장에서 최대 점유율을 유지할 것으로 예상됩니다. 승용차는 가장 폭넓은 이동 목적과 승객층에 대응할 수 있기 때문에 여전히 주요 차종으로 자리 잡고 있습니다. 한편, 이륜차와 삼륜차는 저렴한 가격, 교통 체증, 이동 거리가 짧다는 등의 요인이 소형 차량 이용을 촉진하고 있는 아시아 도시에서 그 중요성이 높아지고 있습니다. 새로운 동향으로, 자율주행차를 e-헤일링 서비스에 통합하려는 움직임이 나타나고 있습니다. 자율주행 기술의 발전, 규제 당국의 승인, 차량 운영 비용의 최적화, 그리고 소비자의 수용이 확대됨에 따라 로봇 택시 서비스는 시범 운영 단계에서 북미 및 유럽의 특정 도시에서의 상용화 단계로 전환되고 있습니다. Waymo는 2026년 9월까지 완전 자율주행 라이드셰어링 서비스를 미국 14개 도시로 확대했습니다. 한편, Uber, Pony.ai, Verne는 2026년 8월 자그레브에서 Uber 플랫폼을 통한 자율주행 서비스 제공을 시작했습니다. 또한 Waymo는 런던 진출 준비를 진행 중이며, 도쿄와 뮌헨도 향후 목표 시장으로 꼽히고 있습니다. 한편, 루시드와 볼트는 2026년 9월, 2035년까지 차량 수를 10만 대로 확대하겠다는 종합적인 계획의 일환으로, 유럽 주요 도시에 2만 5,000대의 자율주행 택시를 배치할 계획을 발표했습니다. 규제 체계가 정비되고 자율주행 차량의 신뢰성과 비용 효율성이 향상됨에 따라, 2033년까지 이와 유사한 서비스가 더 많은 도시로 확대될 것으로 예상됩니다.
“예측 기간 동안 구동 방식별로 살펴보면, 라이드셰어링 시장에서 전기자동차(EV)가 가장 빠르게 성장하는 부문이 될 것으로 예상됩니다.”
승용차, 이륜차, 삼륜차를 포함한 전기자동차(EV)는 라이드셰어링 시장에서 가장 빠르게 성장하는 차종이 될 것으로 예상됩니다. 전기자동차는 초기 비용이 높지만, 장시간 운행 및 일일 주행 거리가 길기 때문에 운영 비용과 유지비가 낮게 유지되어 라이드셰어링 사업자와 운전자에게 점점 더 매력적인 선택지가 되고 있습니다. 이로 인해 운영 비용 절감을 통해 시간이 지남에 따라 초기 투자 비용을 상쇄할 수 있게 됩니다. 아시아태평양은 계속해서 주요 성장 지역이 될 전망이며, 주요 라이드 헤일링 플랫폼 기업들은 이용 빈도가 높은 도시 지역의 이동 수요에 대응하기 위해 전기자동차 공급을 확대하고 있습니다. 예를 들어, Grab은 GAC와 제휴하여 동남아시아 전역에 당초 2만 대의 전기자동차를 도입하는 한편, BYD와도 제휴하여 해당 지역의 운전기사를 대상으로 최대 5만 대의 전기자동차 이용 기회를 제공하고 있습니다. Grab 인도네시아는 이미 1만 1,000대 이상의 전기자동차를 운용 중이며, 주로 이용 빈도가 높은 노선에서 운행되고 있습니다. 한편, 동남아시아 시장에서는 단거리 라이드셰어링 서비스, 특히 사무실 출퇴근, 주거지 및 게이트가 있는 커뮤니티 내 이동, 관광 등에서 전동 이륜차 및 삼륜차의 중요성도 높아지고 있습니다. 유럽에서도 라이드셰어링 분야의 전기자동차 도입이 급속히 진행되고 있으며, 2026년 1분기에는 우버(Uber)의 주행 거리 중 제로 배출 차량이 17.9%를 차지했고, 런던이나 암스테르담 등의 도시에서는 그 비율이 40%를 넘어섰습니다. 시장은 개별 운전자가 독자적으로 전기자동차를 선택하는 형태에서, 차량 리스, 충전 파트너십, 전기자동차 전용 라이드 카테고리, 자금 조달 지원, 그리고 도입 초기 장벽을 낮추는 기타 인센티브를 통한 플랫폼 주도형 전동화로 점차 전환되고 있습니다. 앞으로 충전 인프라 확충, 자금 조달 지원, 차량 관리 개선, 그리고 차량 이용률 향상을 통해 더 대규모이고 효율적으로 관리되는 전기자동차 차량군으로의 전환이 가속화될 것이며, 라이드셰어링 분야에서 전기자동차 도입의 상업적 타당성이 더욱 높아질 것으로 예상됩니다.
“2026년에는 아시아태평양이 라이드셰어링 시장에서 가장 큰 지역이 될 전망”
아시아태평양이 라이드셰어링 시장에서 최대 규모를 자랑하는 이유는, 이 지역이 극히 높은 도시권 이동 수요와 방대한 잠재적 이륜차 사용자층, 고밀도 도시 구조, 스마트폰 보급률 상승, 그리고 대중교통 정비 현황과 문 앞까지 이동하는 수요 간의 격차를 동시에 갖추고 있기 때문입니다. 이 시장은 e-헤일링이 주도하고 있으며, 중국에서는 승용차가 주류를 이루는 반면, 인도에서는 이륜차와 삼륜차가 훨씬 더 큰 역할을 하고 있습니다. 특히, 교통 체증이나 경제성이 차량 선택에 영향을 미치는 도시 지역의 단거리 이동에서 이러한 경향이 두드러집니다. 중국은 디지털 예약형 라이드셰어링 생태계가 가장 성숙한 반면, 인도에서는 앱 기반의 승용차, 오토릭샤, 오토바이 서비스가 급속히 확대되고 있습니다. 또한 플랫폼이 라이드셰어링과 디지털 결제, 식품·소매 생태계, 대중교통, 기업용 모빌리티, 전기자동차(EV) 프로그램, 복합 이동 수단을 점점 더 연계함에 따라 시장은 기존의 차량 호출 예약의 틀을 넘어섰으며, 사용자가 모빌리티 플랫폼을 이용하는 경우가 늘어나고 있습니다. 더욱이 사업자들은 AI를 활용한 수요 예측 및 운전자 유도를 통해 대기 시간을 단축하고 있습니다. 한편, 전기자동차 금융, 충전 파트너십, 차량 함대 프로그램은 전기화에 따른 운영상의 경제성 확보에 기여하고 있습니다. 따라서 이 지역은 급속한 보급 단계에서 보다 통합된 모빌리티 모델로 전환되고 있으며, 향후 성장은 지방 도시에서의 보급 확대, 이용률이 높은 차량 함대의 전기화, 대중교통과의 연계, 기업용 모빌리티, AI를 활용한 차량 함대 관리, 그리고 장래에는 자율주행 차량 호출 서비스의 확장에 의해 주도될 것으로 예상됩니다.
라이드셰어링 시장의 주요 참여자 구성은 다음과 같습니다:
- 기업 유형별 : 모빌리티 서비스 제공업체 - 65%, 기술 제공업체 - 35%
- 직책별 : 이사급 - 15%, C레벨 - 20%, 기타 - 65%
- 지역별 : 북미 - 25%, 유럽 - 20%, 아시아태평양 - 55%
조사 범위:
본 시장 조사에서는 서비스 유형, 비즈니스 모델, 차량 유형, 구동 방식, 데이터 서비스, 주행 거리 및 지역별로 라이드셰어링 시장을 분석하고 있습니다.
본 보고서에서는 라이드셰어링 시장의 성장에 영향을 미치는 주요 요인(촉진요인, 제약, 과제, 기회 등)에 대해 포괄적으로 다루고 있습니다. 또한, 주요 업계 플레이어에 대한 상세한 분석을 제공하며, 각 기업의 사업 개요, 솔루션, 서비스, 주요 전략, 계약, 제휴, 합의 사항, 제품·서비스 출시, 합병·인수, 경기 침체의 영향 및 최근 동향에 대한 인사이트를 제공합니다. 또한, 본 보고서에는 라이드셰어링 시장 생태계 내 주요 기업에 대한 경쟁 분석도 포함되어 있습니다.
본 보고서를 구매해야 하는 이유:
본 보고서는 시장 점유율 및 공급망에 대한 종합적인 분석과 더불어 부품 제조업체에 대한 상세한 정보를 제공합니다. 라이드셰어링 시장 전체의 정확한 매출 추정치를 제시함으로써, 시장을 선도하는 기업과 신규 진입 기업을 지원하는 것을 목표로 합니다. 또한, 주요 시장 촉진요인, 억제요인, 과제 및 기회를 명확히 밝힘으로써 이해관계자가 시장 역학을 이해하는 데 도움을 줍니다.
본 보고서는 다음 사항에 대한 인사이트를 제공합니다:
- 라이드셰어링 시장 성장에 영향을 미치는 주요 촉진요인(다중 모드 통합에 따른 TAM 확대, 공유형 교통수단에 대한 선호도 증가), 제약요인(플랫폼 경제에 대한 규제 당국의 개입), 기회(기존 라이드셰어링 사용 사례를 넘어선 자율주행차에 의한 수요 확대, 커넥티드 차량 데이터의 수익화), 그리고 과제(합리적인 가격, 운전자의 수입, 플랫폼 이익률의 균형 조정, 고밀도 도시 시장을 넘어선 공유 모빌리티의 확대)에 대한 분석
- 제품 개발/혁신 : 라이드셰어링 시장의 향후 기술, 연구개발 활동 및 신제품 출시에 대한 상세한 인사이트
- 시장 개발 : 수익성이 높은 시장에 대한 종합적인 정보(본 보고서에서는 다양한 지역의 라이드셰어링 시장을 분석하고 있습니다)
- 시장 다각화 : 라이드셰어링 시장의 신제품, 미개척 지역, 최근 동향 및 투자에 관한 종합적인 정보
- 경쟁 분석 : 라이드셰어링 시장의 주요 기업들의 시장 점유율, 성장 전략 및 서비스 제공 내용에 대한 상세한 평가
자주 묻는 질문
목차
제1장 서론
제2장 요약
제3장 주요 인사이트
- 라이드셰어링 시장의 매력적인 비즈니스 기회
- 라이드셰어링 시장 : 서비스 유형별
- 라이드셰어링 시장 : 추진 방식별
- 라이드셰어링 시장 : 비즈니스 모델별
- 라이드셰어링 시장 : 데이터 서비스별
- 라이드셰어링 시장 : 차종별
- 라이드셰어링 시장 : 거리별
- 라이드셰어링 시장 : 지역별
제4장 시장 개요
- 시장 역학
- 성장 촉진요인
- 성장 억제요인
- 기회
- 과제
- 미충족 수요와 미개척 분야
- 상호 연관된 시장 및 부문 간 기회
- Tier 1/2/3 공급업체의 전략적 움직임
- OEM 및 차량 제조사의 전략
- 주요 기업의 전략적 움직임
제5장 업계 동향
- 거시경제 전망
- GDP 동향 및 전망
- 라이드셰어링 시장의 동향
- 가치사슬 분석
- 생태계 분석
- 라이드 헤일링 및 모빌리티 플랫폼
- 차량 및 차량 함대 공급업체
- 자율주행 및 로보택시 기술
- 매핑, 내비게이션 및 위치 정보 분석
- 차량 관리 및 텔레매틱스
- 전기자동차(EV) 충전 및 에너지 인프라
- 결제 및 금융 인프라
- 가격 분석
- 2025년 지역별 라이드셰어링 1회당 평균 비용(달러)
- 2026-2027년 주요 컨퍼런스 및 행사
- 고객의 비즈니스에 영향을 미치는 동향 및 파괴적 변화
- 투자 및 자금 조달 시나리오
- 사례 연구 분석
- 우버, 아삼주에서 공유 모빌리티 확대를 위해 자가용을 활용한 라이드셰어링 서비스 개시
- 토요타와 디디, 라이드셰어링 운전기사를 위한 전용 차량 서비스 개발
- LYFT와 PSTA, 라이드셰어를 활용해 대중교통망의 서비스 범위를 확대
- AGERO는 차량 고장 발생 시 고객의 이동 수단 공백을 메우기 위해 라이드셰어를 활용하고 있습니다
- EZ RIDE는 자사 차량 수를 늘리지 않고도 라이드셰어를 활용해 고령자 대상 교통 서비스의 규모를 확대하고 있습니다
- 디지털 금융 서비스와 임베디드형 생태계
- 에코시스템 대출 및 뱅킹
- AI를 활용한 자산 운용 플랫폼
- 광고 및 데이터 수익화
- 자율주행 모빌리티 운영 및 인프라
- 자율형 솔루션 및 차량 관리
- 교통 인텔리전스 라이선싱
- 상업용 및 특수 목적 자율주행
- 프리미엄 및 엔터프라이즈용 모빌리티 아키텍처
- 세계 및 유인 서비스, 임원용 이동 서비스
- 기업·B2B·전체 네트워크 솔루션
- 도시 인프라 솔루션
제6장 기술의 진보, AI가 가져오는 영향, 특허, 혁신 및 미래의 응용
- 주요 기술
- 차량과 플랫폼 간의 실시간 연결
- 보완 기술
- 스마트 주차 및 커브 관리 기술
- 차량 텔레매틱스 및 원격 차량 진단
- 관련 기술
- 모빌리티 애즈 어 서비스(MaaS) 통합
- 기술 및 서비스 로드맵
- 단기 로드맵
- 중기 로드맵
- 장기 로드맵
- 특허 분석
- 향후 응용
- AI/생성형 AI가 라이드셰어링 시장에 미치는 영향
- 주요 활용 사례 및 시장 잠재력
- 모범 사례
- AI 도입 사례 연구
- 상호 연계된 생태계와 시장 참여자에 미치는 영향
- 라이드셰어링 시장에서 AI/생성형 AI 도입에 대한 고객의 준비 현황
- AI를 활용한 자산 형성 및 지속적 수익
- 비즈니스 모델/자산 소유권
- 애셋라이트형 마켓플레이스
- 플랫폼 소유 차량
- 운전자 소유형
- 리스/렌탈 차량
- 하이브리드 모델
- 운행 경제성
- 단거리와 장거리 비교
- 피크 시간대와 비피크 시간대
- 승차 인원
- 1일당 차량 1대당 운행 횟수
- 공차 주행 거리
제7장 규제 현황
- 규제 기관, 정부 기관 및 기타 조직
- 국가별 주요 면허 요건
- 지역 차원의 마이크로모빌리티 차량 분류
제8장 고객 현황 및 구매 행동
- 의사결정 과정
- 구매 기준
- 도입 장벽과 내부적 과제
- 다양한 최종 이용 산업에서의 미충족 수요
- 시장의 수익성
- 수익 창출 가능성
- 비용 동향
- 이익률 향상 기회
제9장 라이드셰어링 시장 : 서비스 유형별
- 차량 호출 서비스
- 카셰어링
- 렌터카
- 스테이션형 모빌리티
- 업계 동향
제10장 라이드셰어링 시장 : 데이터 서비스별
- 정보
- 내비게이션
- 결제
- 기타 데이터 서비스
- 업계 동향
제11장 라이드셰어링 시장 : 추진 방식별
- CNG/가솔린
- 디젤
- 전기자동차/하이브리드차
- 업계 인사이트
제12장 라이드셰어링 시장 : 비즈니스 모델별
- B2C
- B2B/기업용
- P2P
- 플릿 파트너/어그리게이터
- 업계 동향
제13장 라이드셰어링 시장 : 거리별
- 단거리
- 장거리
- 업계 인사이트
제14장 라이드셰어링 시장 : 차종별
- 해치백/세단
- SUV/MPV
- 삼륜차
- 이륜차
- 마이크로모빌리티
- 업계 동향
제15장 라이드셰어링 시장 : 지역별
- 아시아태평양
- 중국
- 인도
- 일본
- 싱가포르
- 인도네시아
- 호주
- 유럽
- 영국
- 독일
- 프랑스
- 이탈리아
- 러시아
- 스페인
- 튀르키예
- 네덜란드
- 북미
- 미국
- 캐나다
- 멕시코
- 기타 지역(ROW)
- 브라질
- 아랍에미리트
- 남아프리카
제16장 경쟁 현황
- 개요
- 주요 진입 기업의 전략/강점/2026년 성공요인
- 수익 분석(2021-2025년)
- 시장 점유율 분석(2025년)
- 브랜드 비교
- 기업 평가 매트릭스 : 라이드셰어링 서비스 제공업체
- 스타 기업
- 신흥 리더
- 주요 기업
- 진입 기업
- 기업의 사업 전개 현황 : 라이드셰어링 서비스 사업자, 2025년
- 기업 평가 매트릭스 : 마이크로모빌리티 서비스 사업자, 2025년
- 선도적인 기업
- 대응력이 뛰어난 기업
- 역동적인 기업
- 출발점
- 기업 사업 규모 : 마이크로모빌리티 서비스 제공업체, 2025년
- 기업 평가 및 재무 지표
- 경쟁 시나리오
- 서비스 개시
- 거래
- 사업 확장
제17장 기업 개요
- 주요 기업
- DIDI GLOBAL INC.
- UBER TECHNOLOGIES, INC.
- LYFT, INC.
- BOLT
- GRAB
- GETT
- ANI TECHNOLOGIES PVT. LTD.(OLA)
- BLABLACAR
- INDRIVE
- SIXT
- AVIS BUDGET GROUP
- HERTZ
- ENTERPRISE MOBILITY
- 기타 주요 기업
- WAYMO
- CAR2GO
- CABIFY
- GOGET
- VIA TRANSPORTATION, INC.
- EASY TAXI
- FREE2MOVE
- EUROPCAR MOBILITY GROUP
- FREENOW
- GETAROUND
- CAREEM
- TURO
제18장 조사 방법론
제19장 부록
KSMThe ride sharing market is projected to reach USD 317.47 billion by 2033 from USD 170.56 billion in 2026 at a CAGR of 9.3%. The market is expanding as consumers increasingly prioritize on-demand, flexible mobility over private vehicle ownership, while operators improve utilization through digital platforms and multi-service offerings.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2033 |
| Base Year | 2025 |
| Forecast Period | 2026-2033 |
| Units Considered | USD billion |
| Segments | by Service Type, Business Model, Vehicle Type, Propulsion, Data Service, Distance, and Region |
| Regions covered | Asia Pacific, Europe, North America, and Rest of the World |
EV fleet adoption, corporate mobility programs, and integration of multiple mobility options are emerging within the market, while autonomous vehicles are emerging as the next major shift, with platforms beginning to deploy hybrid networks combining AVs with driver-operated vehicles.
"E-hailing to hold largest market share in the ride sharing market by service type in 2026"
E-hailing is expected to maintain the largest share of the ride sharing market by 2033, supported by rising urban mobility demand, increasing smartphone and digital payment penetration, higher private vehicle ownership costs, and stronger adoption of smartphone-based booking. Passenger cars remain the main vehicle type because they serve the widest range of trip purposes and passenger groups, while two-wheelers and three-wheelers are gaining importance in Asian cities where affordability, congestion, and shorter trip distances support the use of smaller vehicles. An emerging trend is the integration of autonomous vehicles into e-hailing services. With improvements in autonomous driving technology, regulatory approvals, fleet economics, and consumer acceptance, robotaxi services are moving from pilot programs toward commercial deployment in selected cities across North America and Europe. Waymo had expanded fully autonomous ride-hailing to 14 US cities by September 2026, while Uber, Pony.ai, and Verne launched autonomous rides through the Uber platform in Zagreb in August 2026. In addition, Waymo is preparing for expansion into London, with Tokyo and Munich also targeted as upcoming markets, while Lucid and Bolt announced plans in September 2026 to deploy 25,000 autonomous taxis across major European cities as part of a broader plan to scale the fleet to 100,000 vehicles by 2035. As regulatory frameworks mature and autonomous fleets become more reliable and cost-efficient, similar deployments are expected to expand to additional cities by 2033.
"Electric vehicles are expected to be the fastest-growing segment in the ride sharing market by propulsion during the forecast period."
Electric vehicles (EVs), including passenger cars, two-wheelers, and three-wheelers, are anticipated to be the fastest-growing vehicle type in the ride sharing market. Although EVs have higher upfront costs, their lower running and maintenance costs become increasingly attractive for ride sharing operators and drivers because vehicles operate for long hours and accumulate high daily mileage, allowing operating savings to offset the initial investment over time. Asia Pacific is expected to remain a key growth region, with major ride-hailing platforms expanding their EV fleet offerings to address high-utilization urban trips. For instance, Grab has partnered with GAC to deploy an initial 20,000 EVs across Southeast Asia and has also partnered with BYD to provide access to up to 50,000 EVs for its driver partners across the region. Grab Indonesia already operates more than 11,000 EVs, primarily on high-volume routes. On the other hand, electric two-wheelers and three-wheelers are also gaining relevance for short-distance ride services in Southeast Asian markets, particularly for office commutes, residential and gated community travel, and tourism. Europe is also witnessing strong EV adoption in ride-hailing, with zero-emission vehicles accounting for 17.9% of Uber trip kilometers in Q1 2026, while the share exceeded 40% in cities such as London and Amsterdam. The market is gradually shifting from individual drivers independently selecting EVs toward platform-supported electrification through vehicle leasing, charging partnerships, dedicated EV ride categories, financing support, and other incentives that reduce the upfront barrier to adoption. Going forward, improved charging access, financing support, fleet management, and higher vehicle utilization are expected to accelerate the transition toward larger and more efficiently managed electric fleets, strengthening the commercial case for EV adoption in ride sharing.
"Asia Pacific to be the largest region in the ride sharing market in 2026"
Asia Pacific is the largest ride sharing market because the region combines very high urban travel demand with a large addressable base of motorcycle users, dense cities, rising smartphone adoption, and gaps between public transport availability and door-to-door mobility needs. The market is led by e-hailing, with passenger cars dominant in China, while two-wheelers and three-wheelers have a much larger role in India, particularly for short urban trips where congestion and affordability influence vehicle choice. China has the most mature digitally booked e-hailing ecosystem, while India is seeing rapid expansion of app-based car, auto-rickshaw, and bike services. The market is also moving beyond conventional ride booking, as platforms increasingly connect ride hailing with digital payments, food and retail ecosystems, public transport, corporate mobility, EV programs, and multimodal journeys, increasing the number of situations in which users interact with mobility platforms. Additionally, operators are using AI-based demand prediction and driver guidance to reduce idle time, while EV financing, charging partnerships, and fleet programs are helping address the operating economics of electrification. The region is therefore moving from rapid adoption toward a more integrated mobility model, where future growth is expected to come from greater penetration in secondary cities, electrification of high utilization fleets, integration with public transport, corporate mobility, AI-enabled fleet management, and eventual scaling of autonomous ride services.
The breakdown of the profile of primary participants in the ride sharing market:
- By Company Type: Mobility Service Providers - 65%, and Technology Providers- 35%
- By Designation: Director Level - 15%, C-Level - 20%, and Others - 65%
- By Region: North America - 25%, Europe - 20%, and Asia Pacific - 55%
The ride sharing market is dominated by established players such as Uber Technologies, Inc. (US), DiDi Global Inc. (China), Lyft, Inc. (US), Grab (Singapore), and Bolt (Estonia).
Research Coverage:
The market study covers the ride sharing market by service type, business model, vehicle type, propulsion, data service, distance, and region.
The report comprehensively discusses key factors impacting the growth of the ride sharing market, including drivers, constraints, challenges, and opportunities. It provides detailed analyses of major industry players, offering insights into their business profiles, solutions, services, key strategies, contracts, partnerships, agreements, product and service launches, mergers and acquisitions, recession impacts, and recent developments. Additionally, the report includes a competitive analysis of key players within the ride sharing market ecosystem.
Reasons to buy this report:
This report offers comprehensive analyses of market share and supply chains and detailed information on component manufacturers. It is designed to aid market leaders and new entrants by providing precise revenue estimates for the overall ride sharing market. Additionally, the report helps stakeholders understand the market dynamics, highlighting key drivers, restraints, challenges, and opportunities.
The report provides insights on the following pointers:
- Analysis of key drivers (TAM expansion via multi-modal integration, growing preference for shared transportation), restraints (regulatory intervention in platform economics), opportunities (autonomous vehicles expanding demand beyond traditional ridesharing use cases, monetization of connected fleet data), and challenges (balancing affordability, driver earnings, and platform margins, scaling shared mobility beyond high-density urban markets) influencing the growth of the ride sharing market
- Product Development/Innovation: Detailed insights into upcoming technologies, R&D activities, and product launches in the ride sharing market
- Market Development: Comprehensive information about lucrative markets (the report analyses the ride sharing market across various regions)
- Market Diversification: Exhaustive information about new products, untapped geographies, recent developments, and investments in the ride sharing market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service offerings of leading players like Uber Technologies, Inc. (US), DiDi Global Inc. (China), Lyft, Inc. (US), Grab (Singapore), and Bolt (Estonia) in the ride sharing market
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKET SEGMENTATION AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.4 CURRENCY CONSIDERED
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 MARKET HIGHLIGHTS AND KEY INSIGHTS
- 2.2 KEY MARKET PARTICIPANTS: MAPPING OF STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS IN RIDE SHARING MARKET
- 2.4 HIGH-GROWTH SEGMENTS
- 2.5 REGIONAL SNAPSHOT: MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES IN RIDE SHARING MARKET
- 3.2 RIDE SHARING MARKET, BY SERVICE TYPE
- 3.3 RIDE SHARING MARKET, BY PROPULSION
- 3.4 RIDE SHARING MARKET, BY BUSINESS MODEL
- 3.5 RIDE SHARING MARKET, BY DATA SERVICE
- 3.6 RIDE SHARING MARKET, BY VEHICLE TYPE
- 3.7 RIDE SHARING MARKET, BY DISTANCE
- 3.8 RIDE SHARING MARKET, BY REGION
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 TAM expansion via multimodal integration
- 4.2.1.2 Growing preference for shared transportation
- 4.2.2 RESTRAINTS
- 4.2.2.1 Regulatory intervention in platform economics
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Autonomous vehicles expanding demand beyond traditional ride sharing use cases
- 4.2.3.2 Monetization of connected fleet data
- 4.2.4 CHALLENGES
- 4.2.4.1 Balancing affordability, driver earnings, and platform margins
- 4.2.4.2 Scaling shared mobility beyond high-density urban markets
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 SUPPLIERS
- 4.5.1 OEM VS FLEET MANUFACTURERS STRATEGIES
- 4.5.2 STRATEGIC MOVES BY KEY COMPANIES
5 INDUSTRY TRENDS
- 5.1 MACROECONOMIC OUTLOOK
- 5.1.1 GDP TRENDS AND FORECAST
- 5.1.2 TRENDS IN RIDE SHARING MARKET
- 5.2 VALUE CHAIN ANALYSIS
- 5.3 ECOSYSTEM ANALYSIS
- 5.3.1 RIDE HAILING & MOBILITY PLATFORMS
- 5.3.2 VEHICLE & FLEET SUPPLIERS
- 5.3.3 AUTONOMOUS DRIVING & ROBOTAXI TECHNOLOGY
- 5.3.4 MAPPING, NAVIGATION, & LOCATION INTELLIGENCE
- 5.3.5 FLEET MANAGEMENT & TELEMATICS
- 5.3.6 EV CHARGING & ENERGY INFRASTRUCTURE
- 5.3.7 PAYMENTS & FINANCIAL INFRASTRUCTURE
- 5.4 PRICING ANALYSIS
- 5.4.1 AVERAGE COST PER TRIP FOR RIDE SHARING, BY REGION, 2025 (USD)
- 5.5 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.6 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.7 INVESTMENT AND FUNDING SCENARIO
- 5.8 CASE STUDY ANALYSIS
- 5.8.1 UBER LAUNCHES PRIVATE CAR RIDE SHARING TO EXPAND SHARED MOBILITY IN ASSAM
- 5.8.2 TOYOTA AND DIDI DEVELOP VEHICLE SERVICES SPECIFICALLY FOR RIDE-HAILING DRIVERS
- 5.8.3 LYFT AND PSTA USE RIDE SHARING TO EXTEND PUBLIC TRANSPORTATION COVERAGE
- 5.8.4 AGERO USES RIDE SHARING TO SOLVE CUSTOMER TRANSPORTATION GAP AFTER VEHICLE BREAKDOWNS
- 5.8.5 EZ RIDE USES RIDE SHARING TO SCALE SENIOR TRANSPORTATION WITHOUT EXPANDING ITS OWN FLEET
- 5.9 DIGITAL FINANCIAL SERVICES AND EMBEDDED ECOSYSTEM
- 5.9.1 ECOSYSTEM LENDING & BANKING
- 5.9.2 AI-POWERED WEALTH PLATFORMS
- 5.9.3 ADVERTISEMENTS & DATA MONETIZATION
- 5.10 AUTONOMOUS MOBILITY OPERATIONS & INFRASTRUCTURE
- 5.10.1 AUTONOMOUS SOLUTIONS & DEPOT MANAGEMENT
- 5.10.2 TRANSIT INTELLIGENCE LICENSING
- 5.10.3 COMMERCIAL/SPECIALIZED AUTONOMY
- 5.11 PREMIUM & ENTERPRISE MOBILITY ARCHITECTURE
- 5.11.1 GLOBAL CHAUFFEUR & EXECUTIVE TRAVEL
- 5.11.2 CORPORATE, B2B, & WHOLE-NETWORK SOLUTIONS
- 5.11.3 URBAN INFRASTRUCTURE SOLUTIONS
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
- 6.1 KEY TECHNOLOGIES
- 6.1.1 VEHICLE-TO-PLATFORM REAL-TIME CONNECTIVITY
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 SMART PARKING AND CURB MANAGEMENT TECHNOLOGY
- 6.2.2 VEHICLE TELEMATICS AND REMOTE VEHICLE DIAGNOSTICS
- 6.3 ADJACENT TECHNOLOGIES
- 6.3.1 MOBILITY-AS-A-SERVICE INTEGRATION
- 6.4 TECHNOLOGY/SERVICE ROADMAP
- 6.4.1 SHORT-TERM ROADMAP
- 6.4.2 MID-TERM ROADMAP
- 6.4.3 LONG-TERM ROADMAP
- 6.5 PATENT ANALYSIS
- 6.6 FUTURE APPLICATIONS
- 6.7 IMPACT OF AI/GEN AI ON RIDE SHARING MARKET
- 6.7.1 TOP USE CASES AND MARKET POTENTIAL
- 6.7.2 BEST PRACTICES
- 6.7.3 CASE STUDIES OF AI IMPLEMENTATION
- 6.7.4 INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.7.5 CLIENTS' READINESS TO ADOPT AI/GEN AI IN RIDE SHARING MARKET
- 6.7.6 AI-POWERED WEALTH AND RECURRING REVENUE
- 6.8 BUSINESS MODEL/ASSET OWNERSHIP
- 6.8.1 ASSET-LIGHT MARKETPLACE
- 6.8.2 PLATFORM-OWNED FLEET
- 6.8.3 DRIVER-OWNED
- 6.8.4 LEASED/RENTED FLEET
- 6.8.5 HYBRID MODELS
- 6.9 TRIP ECONOMICS
- 6.9.1 SHORT VS LONG TRIPS
- 6.9.2 PEAK VS OFF-PEAK
- 6.9.3 OCCUPANCY
- 6.9.4 TRIPS/VEHICLE/DAY
- 6.9.5 DEADHEAD MILEAGE
7 REGULATORY LANDSCAPE
- 7.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.2 KEY LICENSING REQUIREMENTS, BY COUNTRY
- 7.2.1 CLASSIFICATION OF MICRO-MOBILITY VEHICLES AT REGIONAL LEVEL
- 7.2.1.1 Europe
- 7.2.1.2 US
- 7.2.1.3 Asia
- 7.2.1.4 Latin America
- 7.2.1 CLASSIFICATION OF MICRO-MOBILITY VEHICLES AT REGIONAL LEVEL
8 CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS AND INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
- 8.5.2 COST DYNAMICS
- 8.5.3 MARGIN OPPORTUNITIES
9 RIDE SHARING MARKET, BY SERVICE TYPE
- 9.1 INTRODUCTION
- 9.2 E-HAILING
- 9.2.1 EXPANSION OF ON-DEMAND, APP-BASED POINT-TO-POINT MOBILITY TO DRIVE ADOPTION
- 9.3 CAR SHARING
- 9.3.1 HIGH COST AND LOW UTILIZATION OF PRIVATE VEHICLE OWNERSHIP TO INCREASE DEMAND
- 9.4 CAR RENTAL
- 9.4.1 SHIFT FROM VEHICLE OWNERSHIP TOWARD ASSET-LIGHT MOBILITY TO DRIVE DEMAND FOR CAR RENTAL
- 9.5 STATION-BASED MOBILITY
- 9.5.1 INTEGRATION WITH PUBLIC TRANSPORT AND MOBILITY HUBS TO DRIVE STATION-BASED MOBILITY DEMAND
- 9.6 INDUSTRY INSIGHTS
10 RIDE SHARING MARKET, BY DATA SERVICE
- 10.1 INTRODUCTION
- 10.2 INFORMATION
- 10.2.1 REAL-TIME TRIP VISIBILITY TO INCREASE RIDER CONFIDENCE AND IMPROVE RIDE EXECUTION
- 10.3 NAVIGATION
- 10.3.1 REAL-TIME TRAFFIC AND DYNAMIC ROUTE OPTIMIZATION TO INCREASE NEED FOR NAVIGATION SERVICES
- 10.4 PAYMENT
- 10.4.1 PAYMENT DIGITIZATION AND MULTIMODAL INTEGRATION TO INCREASE NEED FOR SEAMLESS PAYMENT SERVICES
- 10.5 OTHER DATA SERVICES
- 10.6 INDUSTRY INSIGHTS
11 RIDE SHARING MARKET, BY PROPULSION
- 11.1 INTRODUCTION
- 11.2 CNG/PETROL
- 11.2.1 ABILITY TO MEET URBAN AIR QUALITY REQUIREMENTS WHILE RETAINING CONVENTIONAL POWERTRAIN ARCHITECTURE TO SUPPORT ADOPTION
- 11.3 DIESEL
- 11.3.1 HIGH TORQUE AND FUEL EFFICIENCY TO SUPPORT INTENSIVE, LONG-DISTANCE RIDE-SHARING OPERATIONS
- 11.4 ELECTRIC/HYBRID VEHICLE
- 11.4.1 LOWER RUNNING COST AND SUITABILITY FOR HIGH DAILY UTILIZATION TO MAKE EVS ATTRACTIVE FOR RIDE SHARING FLEETS
- 11.5 INDUSTRY INSIGHTS
12 RIDE SHARING MARKET, BY BUSINESS MODEL
- 12.1 INTRODUCTION
- 12.2 B2C
- 12.2.1 GROWING CONSUMER PREFERENCE FOR APP-BASED, ON-DEMAND POINT-TO-POINT MOBILITY TO DRIVE GROWTH
- 12.3 B2B/CORPORATE
- 12.3.1 EMPLOYER DEMAND FOR MANAGED, DATA-ENABLED EMPLOYEE MOBILITY TO DRIVE GROWTH
- 12.4 P2P
- 12.4.1 HIGHER UTILIZATION OF PRIVATELY OWNED VEHICLES THROUGH COST SHARING AND DIGITAL MATCHING TO SUPPORT GROWTH
- 12.5 FLEET-PARTNER/AGGREGATOR
- 12.5.1 EXPANDING RIDE SUPPLY WITHOUT REQUIRING PLATFORM TO OWN FULL VEHICLE FLEET TO SUPPORT GROWTH
- 12.6 INDUSTRY INSIGHTS
13 RIDE SHARING MARKET, BY DISTANCE
- 13.1 INTRODUCTION
- 13.2 SHORT DISTANCE
- 13.2.1 HIGH FREQUENCY OF URBAN TRIPS TO INCREASE DEMAND FOR FLEXIBLE, APP-BASED RIDE SHARING
- 13.3 LONG DISTANCE
- 13.3.1 DIRECT POINT-TO-POINT TRAVEL TO MAKE RIDE SHARING ATTRACTIVE FOR AIRPORT, INTERCITY, AND SUBURBAN JOURNEYS
- 13.4 INDUSTRY INSIGHTS
14 RIDE SHARING MARKET, BY VEHICLE TYPE
- 14.1 INTRODUCTION
- 14.2 HATCHBACK/SEDAN
- 14.2.1 HIGH UTILIZATION AND LOWER OPERATING COST TO MAKE COMPACT PASSENGER CARS WELL SUITED TO EVERYDAY RIDE SHARING
- 14.3 SUV/MPV
- 14.3.1 HIGHER CAPACITY, PASSENGER COMFORT, AND MULTI-PURPOSE UTILITY TO SUPPORT GREATER ADOPTION IN RIDE SHARING
- 14.4 3-WHEELER
- 14.4.1 LOW SPACE REQUIREMENT AND AFFORDABLE URBAN CONNECTIVITY TO DRIVE 3-WHEELER ADOPTION IN RIDE SHARING
- 14.5 2-WHEELER
- 14.5.1 FASTER, LOWER SPACE, AND LOWER OPERATING COST MOBILITY TO SUPPORT DEMAND FOR SHORT URBAN RIDES
- 14.6 MICROMOBILITY
- 14.6.1 SHORT TRIP ECONOMICS, FIRST MILE, AND LAST MILE CONNECTIVITY TO DRIVE ADOPTION OF MICROMOBILITY
- 14.7 INDUSTRY INSIGHTS
15 RIDE SHARING MARKET, BY REGION
- 15.1 INTRODUCTION
- 15.2 ASIA PACIFIC
- 15.2.1 CHINA
- 15.2.1.1 Large urban travel base and mature digital mobility ecosystem to drive demand for ride sharing services
- 15.2.2 INDIA
- 15.2.2.1 Expansion of public transport to increase need for shared first-mile and last-mile connectivity
- 15.2.3 JAPAN
- 15.2.3.1 Transport supply shortages to accelerate demand for flexible shared mobility in underserved areas
- 15.2.4 SINGAPORE
- 15.2.4.1 Car-lite policies and integrated shared mobility to expand role of ride sharing
- 15.2.5 INDONESIA
- 15.2.5.1 Fragmented urban mobility and high motorcycle dependence to drive demand for app-based shared transport
- 15.2.6 AUSTRALIA
- 15.2.6.1 Accessibility gaps to create distinct demand pool for ride sharing
- 15.2.1 CHINA
- 15.3 EUROPE
- 15.3.1 UK
- 15.3.1.1 Growth of shared automated mobility and robotaxi services to propel market
- 15.3.2 GERMANY
- 15.3.2.1 Expansion of app-based on-demand public transport to create structured ride pooling demand
- 15.3.3 FRANCE
- 15.3.3.1 Dedicated carpooling lanes and digital enforcement to strengthen ride sharing demand
- 15.3.4 ITALY
- 15.3.4.1 Expansion of proximity-based shared mobility to create demand for short-duration and local vehicle access
- 15.3.5 RUSSIA
- 15.3.5.1 Digital formalization of taxi aggregators to expand trusted app-based mobility
- 15.3.6 SPAIN
- 15.3.6.1 Transport poverty to increase demand for cost sharing and shared vehicle access
- 15.3.7 TURKEY
- 15.3.7.1 Rapid deployment of connected road infrastructure to enable data-driven shared mobility
- 15.3.8 NETHERLANDS
- 15.3.8.1 Growth of peer-to-peer vehicle sharing to expand access to underutilized private vehicles
- 15.3.1 UK
- 15.4 NORTH AMERICA
- 15.4.1 US
- 15.4.1.1 Expansion and active management of high-occupancy vehicle and express lanes to create incentive for ride sharing
- 15.4.2 CANADA
- 15.4.2.1 Rural and remote mobility gaps to push demand for flexible shared transport
- 15.4.3 MEXICO
- 15.4.3.1 Expansion of motorcycle-based platform mobility to create ride sharing demand pool
- 15.4.1 US
- 15.5 REST OF THE WORLD (ROW)
- 15.5.1 BRAZIL
- 15.5.1.1 Rapid adoption of motorcycle-based passenger mobility to drive demand for ride sharing services
- 15.5.2 UAE
- 15.5.2.1 Expansion of cross-emirate ride-sharing for cost-efficient intercity travel to drive demand
- 15.5.3 SOUTH AFRICA
- 15.5.3.1 Digital integration of minibus taxi network to expand app-based shared mobility
- 15.5.1 BRAZIL
16 COMPETITIVE LANDSCAPE
- 16.1 OVERVIEW
- 16.2 KEY PLAYER COMPETITIVE STRATEGIES/RIGHT TO WIN, 2026
- 16.3 REVENUE ANALYSIS, 2021-2025
- 16.4 MARKET SHARE ANALYSIS, 2025
- 16.5 BRAND COMPARISON
- 16.6 COMPANY EVALUATION MATRIX: RIDE SHARING SERVICE PROVIDERS
- 16.6.1 STARS
- 16.6.2 EMERGING LEADERS
- 16.6.3 PERVASIVE PLAYERS
- 16.6.4 PARTICIPANTS
- 16.6.5 COMPANY FOOTPRINT: RIDE SHARING SERVICE PROVIDERS, 2025
- 16.6.5.1 Company footprint
- 16.6.5.2 Region footprint
- 16.6.5.3 Service type footprint
- 16.6.5.4 Vehicle type footprint
- 16.7 COMPANY EVALUATION MATRIX: MICROMOBILITY SERVICE PROVIDERS, 2025
- 16.7.1 PROGRESSIVE COMPANIES
- 16.7.2 RESPONSIVE COMPANIES
- 16.7.3 DYNAMIC COMPANIES
- 16.7.4 STARTING BLOCKS
- 16.7.5 COMPANY FOOTPRINT: MICROMOBILITY SERVICE PROVIDERS, 2025
- 16.7.5.1 Company footprint
- 16.7.5.2 Region footprint
- 16.7.5.3 Service footprint
- 16.8 COMPANY VALUATION AND FINANCIAL METRICS
- 16.9 COMPETITIVE SCENARIO
- 16.9.1 SERVICE LAUNCHES
- 16.9.2 DEALS
- 16.9.3 EXPANSIONS
17 COMPANY PROFILES
- 17.1 KEY PLAYERS
- 17.1.1 DIDI GLOBAL INC.
- 17.1.1.1 Business overview
- 17.1.1.2 Services offered
- 17.1.1.3 Recent developments
- 17.1.1.3.1 Product/Service launches
- 17.1.1.3.2 Deals
- 17.1.1.3.3 Other developments
- 17.1.1.4 MnM view
- 17.1.1.4.1 Key strengths
- 17.1.1.4.2 Strategic choices
- 17.1.1.4.3 Weaknesses and competitive threats
- 17.1.2 UBER TECHNOLOGIES, INC.
- 17.1.2.1 Business overview
- 17.1.2.2 Services offered
- 17.1.2.3 Recent developments
- 17.1.2.3.1 Service launches
- 17.1.2.3.2 Deals
- 17.1.2.3.3 Expansions
- 17.1.2.4 MnM view
- 17.1.2.4.1 Key strengths
- 17.1.2.4.2 Strategic choices
- 17.1.2.4.3 Weaknesses and competitive threats
- 17.1.3 LYFT, INC.
- 17.1.3.1 Business overview
- 17.1.3.2 Services offered
- 17.1.3.3 Recent developments
- 17.1.3.3.1 Service launches
- 17.1.3.3.2 Deals
- 17.1.3.3.3 Expansions
- 17.1.3.4 MnM view
- 17.1.3.4.1 Key strengths
- 17.1.3.4.2 Strategic choices
- 17.1.3.4.3 Weaknesses and competitive threats
- 17.1.4 BOLT
- 17.1.4.1 Business overview
- 17.1.4.2 Services offered
- 17.1.4.3 Recent developments
- 17.1.4.3.1 Service launches
- 17.1.4.3.2 Deals
- 17.1.4.3.3 Expansions
- 17.1.4.4 MnM view
- 17.1.4.4.1 Key strengths
- 17.1.4.4.2 Strategic choices
- 17.1.4.4.3 Weaknesses and competitive threats
- 17.1.5 GRAB
- 17.1.5.1 Business overview
- 17.1.5.2 Services offered
- 17.1.5.3 Recent developments
- 17.1.5.3.1 Service launches
- 17.1.5.3.2 Deals
- 17.1.5.4 MnM view
- 17.1.5.4.1 Key strengths
- 17.1.5.4.2 Strategic choices
- 17.1.5.4.3 Weaknesses and competitive threats
- 17.1.6 GETT
- 17.1.6.1 Business overview
- 17.1.6.2 Services offered
- 17.1.6.3 Recent developments
- 17.1.6.3.1 Service launches
- 17.1.6.3.2 Deals
- 17.1.7 ANI TECHNOLOGIES PVT. LTD. (OLA)
- 17.1.7.1 Business overview
- 17.1.7.2 Services offered
- 17.1.8 BLABLACAR
- 17.1.8.1 Business overview
- 17.1.8.2 Services offered
- 17.1.8.3 Recent developments
- 17.1.8.3.1 Service launches
- 17.1.8.3.2 Deals
- 17.1.8.3.3 Expansions
- 17.1.9 INDRIVE
- 17.1.9.1 Business overview
- 17.1.9.2 Services offered
- 17.1.9.3 Recent developments
- 17.1.9.3.1 Deals
- 17.1.9.3.2 Expansions
- 17.1.10 SIXT
- 17.1.10.1 Business overview
- 17.1.10.2 Services offered
- 17.1.10.3 Recent developments
- 17.1.10.3.1 Service launches
- 17.1.10.3.2 Deals
- 17.1.11 AVIS BUDGET GROUP
- 17.1.11.1 Business overview
- 17.1.11.2 Services offered
- 17.1.12 HERTZ
- 17.1.12.1 Business overview
- 17.1.12.2 Services offered
- 17.1.13 ENTERPRISE MOBILITY
- 17.1.13.1 Business overview
- 17.1.13.2 Services offered
- 17.1.1 DIDI GLOBAL INC.
- 17.2 OTHER PLAYERS
- 17.2.1 WAYMO
- 17.2.2 CAR2GO
- 17.2.3 CABIFY
- 17.2.4 GOGET
- 17.2.5 VIA TRANSPORTATION, INC.
- 17.2.6 EASY TAXI
- 17.2.7 FREE2MOVE
- 17.2.8 EUROPCAR MOBILITY GROUP
- 17.2.9 FREENOW
- 17.2.10 GETAROUND
- 17.2.11 CAREEM
- 17.2.12 TURO
18 RESEARCH METHODOLOGY
- 18.1 RESEARCH DATA
- 18.1.1 SECONDARY DATA
- 18.1.1.1 List of secondary sources
- 18.1.1.2 Key data from secondary sources
- 18.1.2 PRIMARY DATA
- 18.1.2.1 List of primary participants
- 18.1.3 SAMPLING TECHNIQUES AND DATA COLLECTION METHODS
- 18.1.1 SECONDARY DATA
- 18.2 MARKET SIZE ESTIMATION
- 18.2.1 BOTTOM-UP APPROACH
- 18.2.2 TOP-DOWN APPROACH
- 18.3 DATA TRIANGULATION
- 18.4 RESEARCH ASSUMPTIONS AND RISK ASSESSMENT
- 18.5 RESEARCH LIMITATIONS
19 APPENDIX
- 19.1 INSIGHTS FROM INDUSTRY EXPERTS
- 19.2 DISCUSSION GUIDE
- 19.3 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 19.4 CUSTOMIZATION OPTIONS
- 19.4.1 MICRO-MOBILITY MARKET, BY TYPE
- 19.4.1.1 Bicycles
- 19.4.1.2 E-bikes
- 19.4.1.3 E-kick scooters
- 19.4.1.4 Others
- 19.4.2 CAR SHARING MARKET, BY TYPE
- 19.4.2.1 P2P Car Sharing
- 19.4.2.2 Corporate Car Sharing
- 19.4.1 MICRO-MOBILITY MARKET, BY TYPE
- 19.5 RELATED REPORTS
- 19.6 AUTHOR DETAILS


