

|
시장보고서
상품코드
2144548
임상시험 용품 시장 예측(-2031년) : 서비스별, 상별, 유형별, 치료 영역별, 지역별Clinical Trial Supplies Market by Service (Manufacturing, Packaging, Logistics), Phases, Type (Small Molecules, Biologics, Vaccine), Therapeutic Areas (Oncology, Neurology, Ophthalmology, Dermatology), Region - Global Forecast to 2031 |
||||||

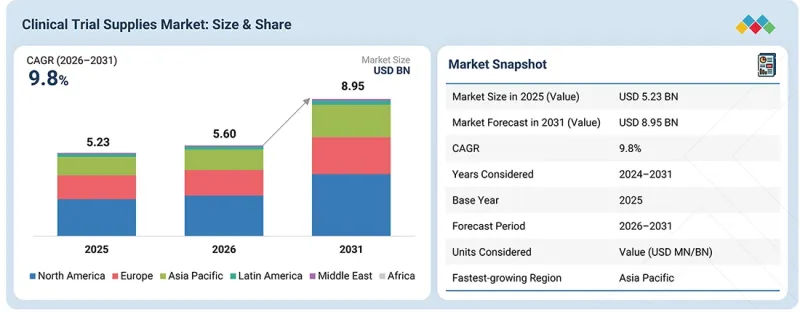
임상시험 용품 시장은 2026년 56억 달러에서 2031년까지 89억 5,000만 달러에 달할 것으로 예측되고 있으며, 2026-2031년에 CAGR 9.8%로 확대할 것으로 전망되고 있습니다.
임상시험 건수의 증가, 제약 및 생명공학 분야의 연구개발비 확대, 그리고 후원사에 의한 글로벌, 다기관, 분산형, 적응형 임상시험의 실시 확대에 따라 시장은 성장할 것으로 예상됩니다. 이러한 변화로 인해 규제 준수를 위한 조달, 포장 및 라벨 표시, 보관, 온도 관리형 물류, 그리고 실시간 공급 가시화에 대한 수요가 증가하고 있습니다.
| 조사 범위 | |
|---|---|
| 조사 대상 기간 | 2026-2031년 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2031년 |
| 산정 단위 | 금액(10억 달러) |
| 부문 | 서비스, 상, 유형, 치료 분야 및 최종사용자 |
| 대상 지역 | 북미, 유럽, 아시아태평양, 라틴아메리카, 중동 및 아프리카 |
그러나 대조약 조달, 콜드체인 관리, 각국별 고유 라벨 표시, 보관 및 운송에 드는 높은 비용으로 인해 임상시험 예산이 증가할 가능성이 있습니다. 또한 의약품 부족, 지정학적 혼란, 복잡한 수입 요건, 부정확한 수요 예측 등도 납기 지연이나 제품 폐기량 증가로 이어질 수 있습니다.
"2024년에는 서비스별 기준으로 물류·유통 서비스가 가장 큰 점유율을 차지했으며, 2025년에도 계속해서 1위를 유지했습니다."
서비스별로 보면 임상시험 용품 시장은 조달·구매, 포장·라벨 부착, 물류·유통, 보관·보존, 그리고 생물학적 검체 관리, 폐기·폐기물 관리, 키트 조립을 포함한 기타 서비스로 분류됩니다. 2025년에는 물류·유통 서비스가 가장 큰 점유율을 차지했습니다. 이러한 높은 점유율은 보관 연쇄(체인 오브 카스투디)와 제품의 안정성을 유지하면서, 분산된 거점 간에 임상시험용 의약품, 대조약, 의료기기 및 관련 공급품을 운송해야 할 필요성이 높아지고 있음을 여실히 보여줍니다. 바이오의약품, 백신, 세포·유전자 치료의 성장에 따라 콜드 체인, 극저온, 초저온 보관 능력에 대한 수요가 증가하고 있습니다. 분산형 및 환자 직배송형 모델로 인해 배송지가 더욱 확대됨에 따라 보다 긴밀한 조정, 모니터링 및 반품 관리가 요구되고 있습니다.
"2025년 시점에 유형별로 보면 저분자 의약품 부문이 임상시험 용품 시장에서 가장 큰 점유율을 차지했습니다."
유형별로 보면 전 세계 임상시험 용품 시장은 저분자 의약품, 바이오의약품 및 의료기기로 분류됩니다. 2025년에는 확립된 제조 공정, 비용 효율적인 생산, 경구 투여의 용이성, 그리고 종양학, 순환기 질환, 신경질환, 감염증 분야에서의 폭넓은 사용에 힘입어 저분자 의약품이 시장 매출에서 가장 큰 점유율을 차지했습니다. 바이오의약품에는 모노클로널 항체, 백신, 세포·유전자 치료제, 재조합 단백질, 혈장 유래 제품, 바이오시밀러 및 펩티드가 포함됩니다. 이러한 제품의 대부분은 냉장, 냉동 또는 극저온에서의 취급과 지속적인 온도 모니터링이 필요합니다. 의료기기의 임상 시험에서는 구성 부품 관리, 시험별 라벨 표시, 기기 추적 관리, 그리고 통제된 유통과 같은 요구 사항이 추가됩니다. 그 결과, 다양한 제형, 안정성 프로파일 및 취급 요건이 발생하며, 전 세계적인 품질관리 및 물류 역량을 갖춘 전문적인 임상 시험 공급 파트너에 대한 수요가 지속되고 있습니다.
"예측 기간 중 임상시험 용품 시장에서 아시아태평양이 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다."
임상시험 용품 시장은 북미, 유럽, 아시아태평양, 라틴아메리카, 중동 및 아프리카로 구분됩니다. 아시아태평양은 제약 및 바이오의약품 산업의 확대, 경쟁력 있는 시험 비용, 유리한 정부 정책, 그리고 CRO(임상연구수탁기관) 기반 확장에 힘입어 예측 기간 중 가장 높은 연평균 성장률(CAGR)을 기록할 것으로 추정됩니다. 이 지역에서는 다국적 임상시험이 증가하고 있으며, 이에 따라 현지 보관 거점, 수출입 지원, 국가별 라벨 제작, 비교 약물 조달 및 온도 관리 배송에 대한 수요가 높아지고 있습니다. 2025년에는 분산형 임상시험의 도입과 첨단 콜드체인 물류가 지원되면서 북미가 시장 매출에서 가장 큰 점유율을 차지했습니다. 또한 확립된 임상 연구 인프라와 활발한 다국적 임상시험 활동 덕분에 유럽도 여전히 중요한 시장으로 자리 잡고 있습니다.
이 보고서를 위해 실시된 주요인터뷰는 다음과 같이 분류됩니다. :
- 응답자별: 공급 측-70%, 수요 측-30%
- 기업 유형별: Tier 1-40%, Tier 2-30%, Tier 3-30%
- 직책별: CXO 및 이사 - 30%, 관리자 - 45%, 기타 - 25%
- 지역별: 북미-35%, 유럽-25%, 아시아태평양-20%, 라틴아메리카-10%, 중동-5%, 아프리카-5%
조사 범위
본 조사 보고서에서는 임상시험 용품 시장을 서비스, 단계, 유형, 치료 분야, 최종사용자 및 지역별로 분류하고 있습니다. 대상 서비스에는 물류·유통, 포장, 라벨링·블라인드화, 보관·보존, 제조, 대조약 조달 및 기타 서비스가 포함됩니다. 이 보고서에서는 제1상, 제2상, 제3상, 제4상 및 생체이용률·생물학적 동등성 시험, 저분자 의약품, 생물제제, 의료기기, 그리고 주요 치료 분야에 대한 평가를 수행하고 있습니다. 최종사용자에는 제약·바이오기술 기업, CRO 및 CDMO, 의료기기 제조업체, 학술·연구 기관 등의 조직이 포함됩니다. 이 보고서의 범위에는 시장 촉진요인, 억제요인, 기회, 과제에 대한 상세한 분석이 포함됩니다. 또한 주요 기업에 대해서는 사업 개요, 서비스 포트폴리오, 파트너십, 인수합병, 사업 확장, 계약 및 임상시험 용품 시장과 관련된 기타 최근 동향을 통해 평가를 수행하고 있습니다. 경쟁 분석에서는 시장 생태계 전반에 걸친 기존 기업 및 신생 기업을 대상으로 합니다.
이 보고서를 구매할 때의 주요 이점
이 보고서는 임상시험 용품 시장 전체 및 그 하위 부문의 매출에 대한 가장 정확한 추정치를 제공함으로써, 시장을 선도하는 기업과 신규 진입 기업을 지원합니다. 또한 이해관계자가 주요 공급업체의 경쟁적 위치와 서비스 역량을 비교하고, 자사의 사업 확장 전략에 부합하는 시장을 파악하는 데 도움이 됩니다. 또한 이 보고서를 통해 이해관계자는 서비스, 임상시험 단계, 치료법 유형, 치료 분야, 최종사용자 및 지역별 시장 수요를 파악할 수 있습니다. 이 보고서에서는 임상시험 활동, 공급망 비용, 분산형 임상시험 모델, 디지털 공급 기술, 의약품 부족, 규제 복잡성 등 성장을 좌우하는 요인들에 대해서도 포괄적으로 다루고 있습니다.
이 보고서는 다음 사항에 대한 인사이트를 제공합니다. :
- 임상시험 용품 시장의 성장에 영향을 미치는 주요 촉진요인(임상시험 및 의약품 개발 확대, 글로벌 및 다기관 공동 임상시험 확대, 맞춤형 의료 및 생물제제에 대한 수요 증가),제약 요인(임상시험 용품과 관련된 높은 비용), 기회(분산형 및 가상 임상시험, 디지털 공급망 기술의 통합), 과제(공급망 혼란, 의약품 부족, 국가별 복잡한 요건)에 대한 분석
- 서비스 개발 및 혁신: 대조약 조달, 환자에게 직접 배송, 디지털 추적, 콜드체인 물류 등, 신규 및 확장된 임상시험 용품 서비스에 대한 상세 인사이트
- 시장 개발: 유망한 시장에 대한 포괄적인 정보 및 북미, 유럽, 아시아태평양, 라틴아메리카, 중동 및 아프리카의 임상시험 용품 시장 분석
- 시장 다각화: 임상시험 용품 시장의 신규 서비스, 미개발 지역, 최근 동향, 제휴, 인수, 생산 능력 확대 및 투자에 대한 상세한 정보
- 경쟁 분석: 서모피셔 사이언티픽(미국),알맥 그룹(영국), 노보 홀딩스 A/S(카탈렌트)(덴마크/미국), 마켄(UPS)(미국), PCI 파마 서비스(미국) 등 주요 기업의 시장 점유율, 성장 전략, 서비스 포트폴리오에 대한 상세한 평가
자주 묻는 질문
목차
제1장 서론
제2장 요약
제3장 주요 인사이트
- 임상시험 용품 시장 개요
- 북미: 임상시험 용품 시장(유형별·국가별)(2025년)
- 임상시험 용품 시장의 점유율(유형별, 2026년 대비 2031년)
- 임상시험 용품 시장: 지역별 성장 기회
제4장 시장 개요
- 시장 역학
- 촉진요인
- 억제요인
- 기회
- 과제
- 미충족 수요와 미개발 분야
- 상호 연관된 시장 및 부문 간 기회
- Tier 1/2/3 주요 기업의 전략적 움직임
제5장 업계 동향
- Porter's Five Forces 분석
- 신규 진입자의 위협
- 공급업체의 협상력
- 구매자의 협상력
- 대체품의 위협
- 경쟁 기업간 경쟁 관계의 격렬함
- 거시경제 전망
- GDP 동향 및 전망
- 세계 임상시험 용품 시장의 동향
- 밸류체인 분석
- 생태계 분석
- 임상시험 용품 시장: 원자재 공급업체
- 임상시험 용품 시장: 서비스 제공업체
- 임상시험 용품 시장: 최종사용자
- 임상시험 용품 시장: 규제 당국
- 가격 분석
- 주요 기업별 평균 판매 가격(정성적 분석)
- 서비스별 예상 가격(정성적)
- 투자 및 자금 조달 시나리오
- 고객의 사업에 영향을 미치는 동향/변화
- 2026-2027년 주요 회의 및 행사
- 2025년 미국 관세가 임상시험 용품 시장에 미치는 영향
- 주요 관세율
- 가격에 미치는 영향 분석
- 국가 및 지역에 미치는 영향
- 최종 용도 산업에 미치는 영향
제6장 기술 발전, AI의 영향, 혁신 및 향후 응용
- 기술 분석
- 주요 기술
- 보완 기술
- 인접 기술
- 기술·제품 로드맵
- AI/범용 AI가 임상시험 용품 시장에 미치는 영향
- 주요 활용 사례 및 시장 잠재력
- 임상시험 용품 시장에서 AI 도입 사례 연구
- 상호 연계되는 관련 생태계와 시장 참여자에 미치는 영향
- 임상시험 용품 시장용 생성형 AI 도입에 대한 고객의 준비 현황
제7장 규제 현황
- 지역별 규제 및 규정 준수
- 규제 당국, 정부 기관 및 기타 조직
- 규제 체계
제8장 고객 현황과 구매 행동
- 의사결정 과정
- 구매자의 이해관계자와 구매 평가 기준
- 구매 과정에서 주요 이해관계자
- 최종사용자별 주요 구매 기준
- 도입 장벽 및 사내 과제
- 다양한 최종사용자 산업 분야의 미충족 수요
- 시장의 수익성
제9장 임상시험 용품 시장: 서비스별
- 물류·유통 서비스
- 보관·보존 서비스
- 포장, 라벨 부착 및 맹검화 서비스
- 제조 서비스
- 대조약 조달 서비스
- 기타 서비스
제10장 임상시험 용품 시장: 상별
- 3상
- 2상
- 1상
- 4상
- BA/BE 상
제11장 임상시험 용품망 시장: 유형별
- 저분자 화합물
- 생물제제
- 의료기기
제12장 임상시험 용품 시장: 치료 분야별
- 종양학
- 신경학
- 호흡기 질환
- 대사성 질환/내분비학
- 순환기계 질환
- 피부과
- 소화기 질환
- 면역계 질환
- 감염병
- 정신과
- 안과
- 혈액학
- 비뇨생식기·산부인과
- 기타 치료 분야
제13장 임상시험 용품 시장: 최종사용자별
- 제약·바이오기술 기업
- CROS
- 의료기기 제조사
제14장 임상시험 용품 시장: 지역별
- 북미
- 북미의 거시경제 전망
- 미국
- 캐나다
- 유럽
- 유럽의 거시경제 전망
- 독일
- 영국
- 프랑스
- 이탈리아
- 스페인
- 스위스
- 네덜란드
- 기타 유럽
- 아시아태평양
- 아시아태평양의 거시경제 전망
- 중국
- 일본
- 인도
- 호주
- 한국
- 싱가포르
- 기타 아시아태평양
- 라틴아메리카
- 라틴아메리카의 거시경제 전망
- 브라질
- 멕시코
- 기타 라틴아메리카
- 중동
- 중동의 거시경제 전망
- GCC 국가들
- 기타 중동
- 아프리카
- 아웃소싱 서비스에 대한 수요 확대가 시장 성장을 촉진
- 아프리카의 거시경제 전망
제15장 경쟁 현황
- 주요 진입 기업의 전략/강점
- 임상시험 용품 시장내 주요 기업의 전략 개요
- 수익 분석(2023-2025년)
- 시장 점유율 분석(2025년)
- 기업 평가 매트릭스: 주요 기업, 2025년
- 기업 평가 매트릭스: 스타트업/중소기업, 2025년
- 선도적인 기업
- 대응력이 뛰어난 기업
- 역동적인 기업
- 출발점
- 경쟁사 벤치마킹: 스타트업/중소기업, 2025년
- 기업 가치 평가 및 재무 지표
- 기업 평가
- 재무 지표
- 브랜드·서비스 비교
- 경쟁 시나리오
- 거래
- 사업 확장
제16장 기업 개요
- 주요 기업
- THERMO FISHER SCIENTIFIC INC.
- NOVO HOLDINGS A/S(CATALENT, INC.)
- UNITED PARCEL SERVICE OF AMERICA, INC.
- EUROFINS SCIENTIFIC
- PIRAMAL PHARMA LIMITED
- IQVIA
- ICON PLC
- LONZA
- UNIPHAR GROUP PLC
- ALMAC GROUP
- SHARP SERVICES, LLC
- PCI PHARMA SERVICES
- PAREXEL INTERNATIONAL(MA)CORPORATION
- BIOCAIR
- 기타 주요 기업
- CENCORA, INC.
- CLINIGEN LIMITED
- KLIFO
- IPS PHARMA
- COREX LOGISTICS LIMITED
- OCT GROUP LLC
- MYONEX
- INCEPTUA GROUP
- ANCILLARE, LP
- ADALLEN PHARMA
- CLINICAL SERVICES INTERNATIONAL(CSI)
- NUVISAN GMBH
- AENOVA HOLDING GMBH
제17장 조사 방법
제18장 부록
KSA 26.10.15The clinical trial supplies market is projected to reach USD 8.95 billion by 2031, up from USD 5.60 billion in 2026, at a 9.8% CAGR from 2026 to 2031. The market is expected to grow as the number of clinical trials rises, pharmaceutical and biotechnology R&D spending expands, and sponsors conduct more global, multicenter, decentralized, and adaptive studies. These changes increase demand for compliant sourcing, packaging and labeling, storage, temperature-controlled distribution, and real-time supply visibility.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2026-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD billion) |
| Segments | Services, Phase, Type, Therapeutic Area, and End User |
| Regions covered | North America, Europe, Asia Pacific, Latin America, Middle East, and Africa |
However, high costs for comparator procurement, cold-chain handling, country-specific labeling, storage, and transportation can increase trial budgets. Drug shortages, geopolitical disruption, complex import requirements, and inaccurate demand forecasts may also delay deliveries and increase product wastage.
"Logistics & distribution services accounted for the largest share, by service, in 2024 and continued to lead in 2025."
Based on service, the clinical trial supplies market is segmented into sourcing & procurement; packaging & labeling; logistics & distribution; storage & retention; and other services, including biological sample management, destruction & waste management, and kit assembly. Logistics & distribution services held the largest share in 2025. This large share highlights the growing need to move investigational products, comparators, medical devices, and ancillary supplies across dispersed sites while maintaining chain of custody and product stability. Growth in biologics, vaccines, and cell & gene therapies is increasing demand for cold-chain, cryogenic, and ultra-low-temperature capabilities. Decentralized and direct-to-patient models further expand delivery destinations and require tighter coordination, monitoring, and returns management.
"The small molecules segment accounted for the largest share of the clinical trial supplies market, by type, in 2025."
Based on type, the global clinical trial supplies market is segmented into small molecules, biologics, and medical devices. Small molecules accounted for the largest share of market revenue in 2025, supported by established manufacturing processes, cost-efficient production, ease of oral administration, and broad use across oncology, cardiovascular, neurological, and infectious diseases. Biologics include monoclonal antibodies, vaccines, cell & gene therapies, recombinant proteins, plasma-derived products, biosimilars, and peptides. Many of these products require refrigerated, frozen, or cryogenic handling and continuous temperature monitoring. Medical-device trials add requirements for component control, study-specific labeling, device accountability, and controlled distribution. The resulting range of dosage forms, stability profiles, and handling requirements sustains demand for specialized clinical supply partners with global quality and logistics capabilities.
"Asia Pacific is expected to grow at the highest CAGR in the clinical trial supplies market during the forecast period."
The clinical trial supplies market is segmented into North America, Europe, Asia Pacific, Latin America, the Middle East, and Africa. Asia Pacific is estimated to record the highest CAGR during the forecast period, supported by expanding pharmaceutical and biopharmaceutical industries, competitive trial costs, favorable government policies, and a growing CRO base. The region is attracting more multinational trials, which increases demand for local depots, import and export support, country-specific labeling, comparator sourcing, and temperature-controlled delivery. North America accounted for the largest share of market revenue in 2025, supported by the adoption of decentralized trials and advanced cold-chain logistics. Europe also remains an important market because of its established clinical research infrastructure and substantial multinational study activity.
The primary interviews conducted for this report can be categorized as follows:
- By Respondent: Supply Side - 70% and Demand Side - 30%
- By Company Type: Tier 1 - 40%, Tier 2 - 30%, and Tier 3 - 30%
- By Designation: CXOs and Directors - 30%, Managers - 45%, and Others - 25%
- By Region: North America - 35%, Europe - 25%, Asia Pacific - 20%, Latin America - 10%, the Middle East - 5%, and Africa - 5%
List of Companies Profiled in the Report
- Thermo Fisher Scientific Inc.
- Almac Group
- Novo Holdings A/S (Catalent, Inc.)
- Marken (UPS)
- PCI Pharma Services
- Piramal Group
- Sharp Services LLC
- Cencora, Inc.
- Myonex
- Clinigen Limited
- Inceptua Group
- Eurofins Scientific
- Parexel International Corporation
- ICON plc
- IQVIA
- BioCair
- Lonza
Research Coverage
This research report categorizes the clinical trial supplies market by service, phase, type, therapeutic area, end user, and region. Services covered include logistics & distribution, packaging, labeling & blinding, storage & retention, manufacturing, comparator sourcing, and other services. The report assesses Phase I, Phase II, Phase III, Phase IV, and bioavailability/bioequivalence studies; small molecules, biologics, and medical devices; and major therapeutic areas. End users include pharmaceutical & biotechnology companies, CROs & CDMOs, and other organizations such as medical-device companies and academic & research institutes. The scope includes detailed analysis of market drivers, restraints, opportunities, and challenges. It also evaluates leading providers through their business overview, service portfolio, partnerships, acquisitions, expansions, agreements, and other recent developments associated with the clinical trial supplies market. Competitive analysis covers established players and emerging companies across the market ecosystem.
Key Benefits of Buying the Report
The report will help market leaders and new entrants by providing the closest approximations of revenue for the overall clinical trial supplies market and its subsegments. It will help stakeholders compare the competitive position and service capabilities of major providers and identify markets aligned with their expansion strategies. The report will also enable stakeholders to understand market demand across services, trial phases, therapy types, therapeutic areas, end users, and regions. It covers factors shaping growth, including clinical trial activity, supply-chain costs, decentralized trial models, digital supply technologies, drug shortages, and regulatory complexity.
The report provides insights into the following pointers:
- Analysis of key drivers (growth in clinical trials and drug development, expansion of global and multicenter trials, and rising demand for personalized medicines and biologics), restraints (high costs associated with clinical trial supplies), opportunities (decentralized and virtual trials and the integration of digital supply-chain technologies), and challenges (supply-chain disruptions, drug shortages, and complex country-specific requirements) influencing the growth of the clinical trial supplies market
- Service Development/Innovation: Detailed insights into new and expanded clinical trial supply services, including comparator sourcing, direct-to-patient delivery, digital tracking, and cold-chain logistics
- Market Development: Comprehensive information about attractive markets and analysis of the clinical trial supplies market across North America, Europe, Asia Pacific, Latin America, the Middle East, and Africa
- Market Diversification: Detailed information about new services, untapped geographies, recent developments, partnerships, acquisitions, capacity expansions, and investments in the clinical trial supplies market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and service portfolios of leading players such as Thermo Fisher Scientific Inc. (US), Almac Group (UK), Novo Holdings A/S (Catalent, Inc.) (Denmark/US), Marken (UPS) (US), and PCI Pharma Services (US), among others
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 MARKET SCOPE
- 1.3.1 MARKETS & REGIONS COVERED
- 1.3.2 INCLUSIONS & EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.4 STAKEHOLDERS
- 1.5 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING THE MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 CLINICAL TRIAL SUPPLIES MARKET OVERVIEW
- 3.2 NORTH AMERICA: CLINICAL TRIAL SUPPLIES MARKET, BY TYPE AND COUNTRY (2025)
- 3.3 CLINICAL TRIAL SUPPLIES MARKET SHARE, BY TYPE, 2026 VS. 2031
- 3.4 CLINICAL TRIAL SUPPLIES MARKET: GEOGRAPHIC GROWTH OPPORTUNITIES
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Growth in clinical trials & drug development
- 4.2.1.2 Expansion of global and multicenter trials accelerating demand for clinical trial supplies
- 4.2.1.3 Rising demand for personalized medicine and biologics
- 4.2.2 RESTRAINTS
- 4.2.2.1 High costs associated with clinical trial supplies
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Rise in decentralized and virtual trials
- 4.2.3.2 Integration of digital technologies in supply chain management
- 4.2.4 CHALLENGES
- 4.2.4.1 Supply chain disruptions and drug shortages
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.5 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 BARGAINING POWER OF SUPPLIERS
- 5.1.3 BARGAINING POWER OF BUYERS
- 5.1.4 THREAT OF SUBSTITUTES
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMIC OUTLOOK
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN GLOBAL CLINICAL TRIAL SUPPLIES MARKET
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.4.1 CLINICAL TRIAL SUPPLIES MARKET: RAW MATERIAL PROVIDERS
- 5.4.2 CLINICAL TRIAL SUPPLIES MARKET: SERVICE PROVIDERS
- 5.4.3 CLINICAL TRIAL SUPPLIES MARKET: END USERS
- 5.4.4 CLINICAL TRIAL SUPPLIES MARKET: REGULATORY BODIES
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE, BY KEY PLAYER (QUALITATIVE)
- 5.5.2 INDICATIVE PRICE, BY SERVICE (QUALITATIVE)
- 5.6 INVESTMENT AND FUNDING SCENARIO
- 5.7 TRENDS/DISRUPTIONS IMPACTING CUSTOMERS' BUSINESSES
- 5.8 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.9 IMPACT OF 2025 US TARIFFS-CLINICAL TRIAL SUPPLIES MARKET
- 5.9.1 INTRODUCTION
- 5.9.2 KEY TARIFF RATES
- 5.9.3 PRICE IMPACT ANALYSIS
- 5.9.4 IMPACT ON COUNTRIES/REGIONS
- 5.9.4.1 North America
- 5.9.4.1.1 US
- 5.9.4.2 Europe
- 5.9.4.3 Asia Pacific
- 5.9.4.1 North America
- 5.9.5 IMPACT ON END-USE INDUSTRIES
- 5.9.5.1 Pharmaceutical & biotech companies
- 5.9.5.2 Medical devices companies
- 5.9.5.3 Academic institutes
6 TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, INNOVATIONS AND FUTURE APPLICATIONS
- 6.1 TECHNOLOGY ANALYSIS
- 6.1.1 KEY TECHNOLOGIES
- 6.1.1.1 Serialization & track-and-trace technologies
- 6.1.1.2 Interactive response technology (IRT/IVR/IWR)
- 6.1.1.3 Cold chain & temperature monitoring solutions
- 6.1.2 COMPLEMENTARY TECHNOLOGIES
- 6.1.2.1 Artificial intelligence (AI) & machine learning (ML)
- 6.1.2.2 Blockchain for supply chain transparency
- 6.1.3 ADJACENT TECHNOLOGIES
- 6.1.3.1 Cryopreservation & advanced storage technologies
- 6.1.3.2 Advanced robotics in warehousing & distribution
- 6.1.1 KEY TECHNOLOGIES
- 6.2 TECHNOLOGY/PRODUCT ROADMAP
- 6.3 IMPACT OF AI/GEN AI ON CLINICAL TRIAL SUPPLIES MARKET
- 6.3.1 TOP USE CASES AND MARKET POTENTIAL
- 6.3.2 CASE STUDIES OF AI IMPLEMENTATION IN CLINICAL TRIAL SUPPLIES MARKET
- 6.3.3 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.3.4 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN CLINICAL TRIAL SUPPLIES MARKET
7 REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 REGULATORY FRAMEWORK
- 7.1.2.1 North America
- 7.1.2.1.1 US
- 7.1.2.1.2 Canada
- 7.1.2.2 Europe
- 7.1.2.2.1 Germany
- 7.1.2.2.2 France
- 7.1.2.2.3 Italy
- 7.1.2.3 Asia Pacific
- 7.1.2.3.1 Japan
- 7.1.2.3.2 China
- 7.1.2.3.3 India
- 7.1.2.4 Latin America
- 7.1.2.4.1 Brazil
- 7.1.2.5 Middle East & Africa
- 7.1.2.5.1 GCC Countries
- 7.1.2.5.2 South Africa
- 7.1.2.1 North America
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 KEY BUYING CRITERIA, BY END USER
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
9 CLINICAL TRIAL SUPPLIES MARKET, BY SERVICE
- 9.1 INTRODUCTION
- 9.2 LOGISTICS & DISTRIBUTION SERVICES
- 9.2.1 RISING DEMAND DUE TO INCREASING EMPHASIS ON CLINICAL DIAGNOSTICS TO SUPPORT MARKET GROWTH
- 9.3 STORAGE & RETENTION SERVICES
- 9.3.1 RISING DEMAND FOR ULTRA-LOW-TEMPERATURE STORAGE TO DRIVE GROWTH
- 9.4 PACKAGING, LABELING, AND BLINDING SERVICES
- 9.4.1 PRIMARY PACKAGING SERVICES
- 9.4.1.1 Increasing demand for innovative drug formulations to support market growth
- 9.4.2 SECONDARY PACKAGING SERVICES
- 9.4.2.1 Increasing complexity of global clinical trials to propel market
- 9.4.3 LABELING & BLINDING SERVICES
- 9.4.3.1 Rising number of randomized and double-blind studies to propel market
- 9.4.1 PRIMARY PACKAGING SERVICES
- 9.5 MANUFACTURING SERVICES
- 9.5.1 RISING COMPLEXITY OF TRIALS, DEMAND FOR BIOLOGICS, AND RELIANCE ON CDMOS TO DRIVE MARKET
- 9.6 COMPARATOR SOURCING SERVICES
- 9.6.1 RISING DEMAND FOR COMPARATOR SOURCING TO DRIVE MARKET
- 9.7 OTHER SERVICES
10 CLINICAL TRIAL SUPPLIES MARKET, BY PHASE
- 10.1 INTRODUCTION
- 10.2 PHASE III
- 10.2.1 DEVELOPMENT OF BIOLOGICS AND ADVANCED THERAPIES TO SUPPORT MARKET GROWTH
- 10.3 PHASE II
- 10.3.1 NEED FOR GREATER EFFICIENCY AND COMPLIANCE IN TRIAL LOGISTICS TO SUPPORT MARKET GROWTH
- 10.4 PHASE I
- 10.4.1 RISING COMPLEXITY OF INVESTIGATIONAL DRUGS TO DRIVE MARKET GROWTH
- 10.5 PHASE IV
- 10.5.1 INCREASING FOCUS ON PATIENT-CENTRIC APPROACHES TO DRIVE MARKET GROWTH
- 10.6 PHASE BA/BE
- 10.6.1 ACCELERATING GENERIC DRUG APPROVALS THROUGH OPTIMIZED BA/BE STUDIES TO SUPPORT MARKET GROWTH
11 CLINICAL TRIAL SUPPLIES MARKET, BY TYPE
- 11.1 INTRODUCTION
- 11.2 SMALL MOLECULES
- 11.2.1 HIGH VOLUME OF SMALL-MOLECULE CLINICAL TRIALS
- 11.3 BIOLOGICS
- 11.3.1 MONOCLONAL ANTIBODIES
- 11.3.1.1 Rising demand for monoclonal antibodies to drive growth
- 11.3.2 VACCINES
- 11.3.2.1 Increased focus on development of novel vaccines to drive growth
- 11.3.3 OTHER BIOLOGICS
- 11.3.1 MONOCLONAL ANTIBODIES
- 11.4 MEDICAL DEVICES
- 11.4.1 RISING DEMAND FOR SPECIALIZED LOGISTICS IN MEDICAL DEVICE CLINICAL TRIALS TO DRIVE MARKET GROWTH
12 CLINICAL TRIAL SUPPLIES MARKET, BY THERAPEUTIC AREA
- 12.1 INTRODUCTION
- 12.2 ONCOLOGY
- 12.2.1 RISING DISEASE BURDEN TO SUPPORT MARKET GROWTH
- 12.3 NEUROLOGY
- 12.3.1 INCREASING R&D INVESTMENT TO SUPPORT MARKET GROWTH
- 12.4 RESPIRATORY DISORDERS
- 12.4.1 RISING INCIDENCE OF RESPIRATORY DISORDERS TO SUPPORT MARKET GROWTH
- 12.5 METABOLIC DISORDERS/ENDOCRINOLOGY
- 12.5.1 INCREASING GLOBAL DIABETES POPULATION TO SUPPORT MARKET GROWTH
- 12.6 CARDIOVASCULAR SYSTEM DISORDERS
- 12.6.1 RISING DEMAND IN CLINICAL DIAGNOSTICS TO PROPEL MARKET GROWTH
- 12.7 DERMATOLOGY
- 12.7.1 GROWING FOCUS ON DRUG DEVELOPMENT TO SUPPORT MARKET GROWTH
- 12.8 GASTROINTESTINAL SYSTEM DISORDERS
- 12.8.1 INCREASING INCIDENCE OF LIFESTYLE AND DIETARY RISK FACTORS TO DRIVE DEMAND
- 12.9 IMMUNOLOGIC DISORDERS
- 12.9.1 GROWING CLINICAL RESEARCH TO SUPPORT MARKET GROWTH
- 12.10 INFECTIOUS DISEASES
- 12.10.1 RISING OUTBREAKS OF INFECTIOUS DISEASES TO SUPPORT MARKET GROWTH
- 12.11 PSYCHIATRY
- 12.11.1 RISING INCIDENCE OF PSYCHIATRIC DISORDERS TO PROPEL MARKET GROWTH
- 12.12 OPHTHALMOLOGY
- 12.12.1 RISING NUMBER OF OPHTHALMIC PIPELINE DRUGS TO AID MARKET GROWTH
- 12.13 HEMATOLOGY
- 12.13.1 INTEGRATION OF ADVANCED SUPPLY CHAIN TECHNOLOGIES TO FUEL MARKET GROWTH
- 12.14 GENITOURINARY & WOMEN'S HEALTH
- 12.14.1 RISING PREVALENCE OF CHRONIC DISORDERS IN WOMEN TO PROPEL MARKET GROWTH
- 12.15 OTHER THERAPEUTIC AREAS
13 CLINICAL TRIAL SUPPLIES MARKET, BY END USER
- 13.1 INTRODUCTION
- 13.2 PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES
- 13.2.1 EXPANDING R&D PIPELINES AND INCREASING TRIAL COMPLEXITY TO DRIVE DEMAND FOR CLINICAL TRIAL SUPPLIES
- 13.3 CROS
- 13.3.1 INCREASING INTEGRATION OF CLINICAL OPERATIONS AND SUPPLY CHAIN MANAGEMENT TO DRIVE MARKET GROWTH
- 13.4 MEDICAL DEVICE COMPANIES
- 13.4.1 RISING CLINICAL EVIDENCE REQUIREMENTS AND DEVICE INNOVATION TO DRIVE DEMAND FOR CLINICAL TRIAL SUPPLIES
14 CLINICAL TRIAL SUPPLIES MARKET, BY REGION
- 14.1 INTRODUCTION
- 14.2 NORTH AMERICA
- 14.2.1 MACROECONOMIC OUTLOOK FOR NORTH AMERICA
- 14.2.2 US
- 14.2.2.1 Robust hospital infrastructure and drug research & development to stimulate growth
- 14.2.3 CANADA
- 14.2.3.1 Growing preference of pharmaceutical companies to conduct trials to favor growth
- 14.3 EUROPE
- 14.3.1 MACROECONOMIC OUTLOOK FOR EUROPE
- 14.3.2 GERMANY
- 14.3.2.1 Growing focus on reducing approval timelines and high spending by global pharmaceutical players to propel market
- 14.3.3 UK
- 14.3.3.1 Expanding tax credits to encourage growth
- 14.3.4 FRANCE
- 14.3.4.1 Evolving regulatory landscape to stimulate growth
- 14.3.5 ITALY
- 14.3.5.1 Increasing number of drug approvals to accelerate growth
- 14.3.6 SPAIN
- 14.3.6.1 Favorable clinical trial network in public health system to sustain growth
- 14.3.7 SWITZERLAND
- 14.3.7.1 Presence of multinational corporations and small and medium-sized pharmaceutical companies to fuel market
- 14.3.8 NETHERLANDS
- 14.3.8.1 Increasing collaborations among pharmaceutical giants to promote growth
- 14.3.9 REST OF EUROPE
- 14.4 ASIA PACIFIC
- 14.4.1 MACROECONOMIC OUTLOOK FOR ASIA PACIFIC
- 14.4.2 CHINA
- 14.4.2.1 High proportion of domestic industry-sponsored trials to speed up growth
- 14.4.3 JAPAN
- 14.4.3.1 Increasing focus on lowering regulatory timelines to facilitate growth
- 14.4.4 INDIA
- 14.4.4.1 Rise in early-phase clinical trials to spur growth
- 14.4.5 AUSTRALIA
- 14.4.5.1 Increasing research funding to favor growth
- 14.4.6 SOUTH KOREA
- 14.4.6.1 Growing focus on new drug development research to drive market
- 14.4.7 SINGAPORE
- 14.4.7.1 Advanced research facilities to intensify growth
- 14.4.8 REST OF ASIA PACIFIC
- 14.5 LATIN AMERICA
- 14.5.1 MACROECONOMIC OUTLOOK FOR LATIN AMERICA
- 14.5.2 BRAZIL
- 14.5.2.1 Regulatory improvements to support growth
- 14.5.3 MEXICO
- 14.5.3.1 Expanding landscape of clinical trials to boost market
- 14.5.4 REST OF LATIN AMERICA
- 14.6 MIDDLE EAST
- 14.6.1 MACROECONOMIC OUTLOOK FOR MIDDLE EAST
- 14.6.2 GCC COUNTRIES
- 14.6.2.1 Saudi Arabia
- 14.6.2.1.1 Booming investments in research infrastructure and life sciences development to aid growth
- 14.6.2.2 UAE
- 14.6.2.2.1 Increasing public-private partnerships and genomic research initiatives to augment growth
- 14.6.2.3 Rest of GCC Countries
- 14.6.2.1 Saudi Arabia
- 14.6.3 REST OF MIDDLE EAST
- 14.7 AFRICA
- 14.7.1 GROWING DEMAND FOR OUTSOURCING SERVICES TO DRIVE MARKET GROWTH
- 14.7.2 MACROECONOMIC OUTLOOK FOR AFRICA
15 COMPETITIVE LANDSCAPE
- 15.1 INTRODUCTION
- 15.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 15.2.1 OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN CLINICAL TRIAL SUPPLIES MARKET
- 15.3 REVENUE ANALYSIS, 2023-2025
- 15.4 MARKET SHARE ANALYSIS, 2025
- 15.5 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 15.5.1 STARS
- 15.5.2 EMERGING LEADERS
- 15.5.3 PERVASIVE PLAYERS
- 15.5.4 PARTICIPANTS
- 15.5.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 15.5.5.1 Company footprint
- 15.5.5.2 Region footprint
- 15.5.5.3 Service footprint
- 15.5.5.4 Type footprint
- 15.5.5.5 End-user footprint
- 15.6 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 15.6.1 PROGRESSIVE COMPANIES
- 15.6.2 RESPONSIVE COMPANIES
- 15.6.3 DYNAMIC COMPANIES
- 15.6.4 STARTING BLOCKS
- 15.6.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 15.6.5.1 Detailed list of key startups/SMEs
- 15.6.5.2 Competitive benchmarking of key startups/SMEs
- 15.7 COMPANY VALUATION & FINANCIAL METRICS
- 15.7.1 COMPANY VALUATION
- 15.7.2 FINANCIAL METRICS
- 15.8 BRAND/SERVICE COMPARISON
- 15.9 COMPETITIVE SCENARIO
- 15.9.1 DEALS
- 15.9.2 EXPANSIONS
16 COMPANY PROFILES
- 16.1 KEY PLAYERS
- 16.1.1 THERMO FISHER SCIENTIFIC INC.
- 16.1.1.1 Business overview
- 16.1.1.2 Services offered
- 16.1.1.3 Recent developments
- 16.1.1.3.1 Service launches
- 16.1.1.3.2 Expansions
- 16.1.1.4 MnM view
- 16.1.1.4.1 Right to win
- 16.1.1.4.2 Strategic choices
- 16.1.1.4.3 Weaknesses & competitive threats
- 16.1.2 NOVO HOLDINGS A/S (CATALENT, INC.)
- 16.1.2.1 Business overview
- 16.1.2.2 Services offered
- 16.1.2.3 Recent developments
- 16.1.2.3.1 Deals
- 16.1.2.3.2 Expansions
- 16.1.2.4 MnM view
- 16.1.2.4.1 Right to win
- 16.1.2.4.2 Strategic choices
- 16.1.2.4.3 Weaknesses & competitive threats
- 16.1.3 UNITED PARCEL SERVICE OF AMERICA, INC.
- 16.1.3.1 Business overview
- 16.1.3.2 Services offered
- 16.1.3.3 Recent developments
- 16.1.3.3.1 Deals
- 16.1.3.3.2 Expansions
- 16.1.3.4 MnM view
- 16.1.3.4.1 Right to win
- 16.1.3.4.2 Strategic choices
- 16.1.3.4.3 Weaknesses & competitive threats
- 16.1.4 EUROFINS SCIENTIFIC
- 16.1.4.1 Business overview
- 16.1.4.2 Services offered
- 16.1.4.3 Recent developments
- 16.1.4.3.1 Expansions
- 16.1.4.3.2 Other developments
- 16.1.4.4 MnM view
- 16.1.4.4.1 Right to win
- 16.1.4.4.2 Strategic choices
- 16.1.4.4.3 Weaknesses & competitive threats
- 16.1.5 PIRAMAL PHARMA LIMITED
- 16.1.5.1 Business overview
- 16.1.5.2 Services offered
- 16.1.5.3 Recent developments
- 16.1.5.3.1 Deals
- 16.1.5.3.2 Expansions
- 16.1.5.4 MnM view
- 16.1.5.4.1 Right to win
- 16.1.5.4.2 Strategic choices
- 16.1.5.4.3 Weaknesses & competitive threats
- 16.1.6 IQVIA
- 16.1.6.1 Business overview
- 16.1.6.2 Services offered
- 16.1.7 ICON PLC
- 16.1.7.1 Business overview
- 16.1.7.2 Services offered
- 16.1.7.3 Recent developments
- 16.1.7.3.1 Service launches
- 16.1.7.3.2 Deals
- 16.1.8 LONZA
- 16.1.8.1 Business overview
- 16.1.8.2 Services offered
- 16.1.8.3 Recent developments
- 16.1.8.3.1 Deals
- 16.1.8.3.2 Expansions
- 16.1.9 UNIPHAR GROUP PLC
- 16.1.9.1 Business overview
- 16.1.9.2 Services offered
- 16.1.9.3 Recent developments
- 16.1.9.3.1 Deals
- 16.1.9.3.2 Expansions
- 16.1.10 ALMAC GROUP
- 16.1.10.1 Business overview
- 16.1.10.2 Services offered
- 16.1.10.3 Recent developments
- 16.1.10.3.1 Service launches
- 16.1.10.3.2 Expansions
- 16.1.11 SHARP SERVICES, LLC
- 16.1.11.1 Business overview
- 16.1.11.2 Services offered
- 16.1.11.3 Recent developments
- 16.1.11.3.1 Deals
- 16.1.11.3.2 Expansions
- 16.1.12 PCI PHARMA SERVICES
- 16.1.12.1 Business overview
- 16.1.12.2 Services offered
- 16.1.12.3 Recent developments
- 16.1.12.3.1 Deals
- 16.1.12.3.2 Expansions
- 16.1.13 PAREXEL INTERNATIONAL (MA) CORPORATION
- 16.1.13.1 Business overview
- 16.1.13.2 Services offered
- 16.1.14 BIOCAIR
- 16.1.14.1 Business overview
- 16.1.14.2 Services offered
- 16.1.1 THERMO FISHER SCIENTIFIC INC.
- 16.2 OTHER PLAYERS
- 16.2.1 CENCORA, INC.
- 16.2.2 CLINIGEN LIMITED
- 16.2.3 KLIFO
- 16.2.4 IPS PHARMA
- 16.2.5 COREX LOGISTICS LIMITED
- 16.2.6 OCT GROUP LLC
- 16.2.7 MYONEX
- 16.2.8 INCEPTUA GROUP
- 16.2.9 ANCILLARE, LP
- 16.2.10 ADALLEN PHARMA
- 16.2.11 CLINICAL SERVICES INTERNATIONAL (CSI)
- 16.2.12 NUVISAN GMBH
- 16.2.13 AENOVA HOLDING GMBH
17 RESEARCH METHODOLOGY
- 17.1 RESEARCH DATA
- 17.1.1 SECONDARY DATA
- 17.1.2 PRIMARY RESEARCH
- 17.2 MARKET SIZE ESTIMATION
- 17.2.1 GLOBAL MARKET ESTIMATION
- 17.2.1.1 Insights from primary experts
- 17.2.2 SEGMENTAL MARKET ESTIMATION (TOP-DOWN APPROACH)
- 17.2.1 GLOBAL MARKET ESTIMATION
- 17.3 MARKET GROWTH RATE PROJECTIONS
- 17.4 DATA TRIANGULATION
- 17.5 RESEARCH ASSUMPTIONS
- 17.6 RESEARCH LIMITATIONS
- 17.7 RISK ANALYSIS
18 APPENDIX
- 18.1 DISCUSSION GUIDE
- 18.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 18.3 CUSTOMIZATION OPTIONS
- 18.4 RELATED REPORTS
- 18.5 AUTHOR DETAILS


